猜你想问
这份研报的核心内容是什么?
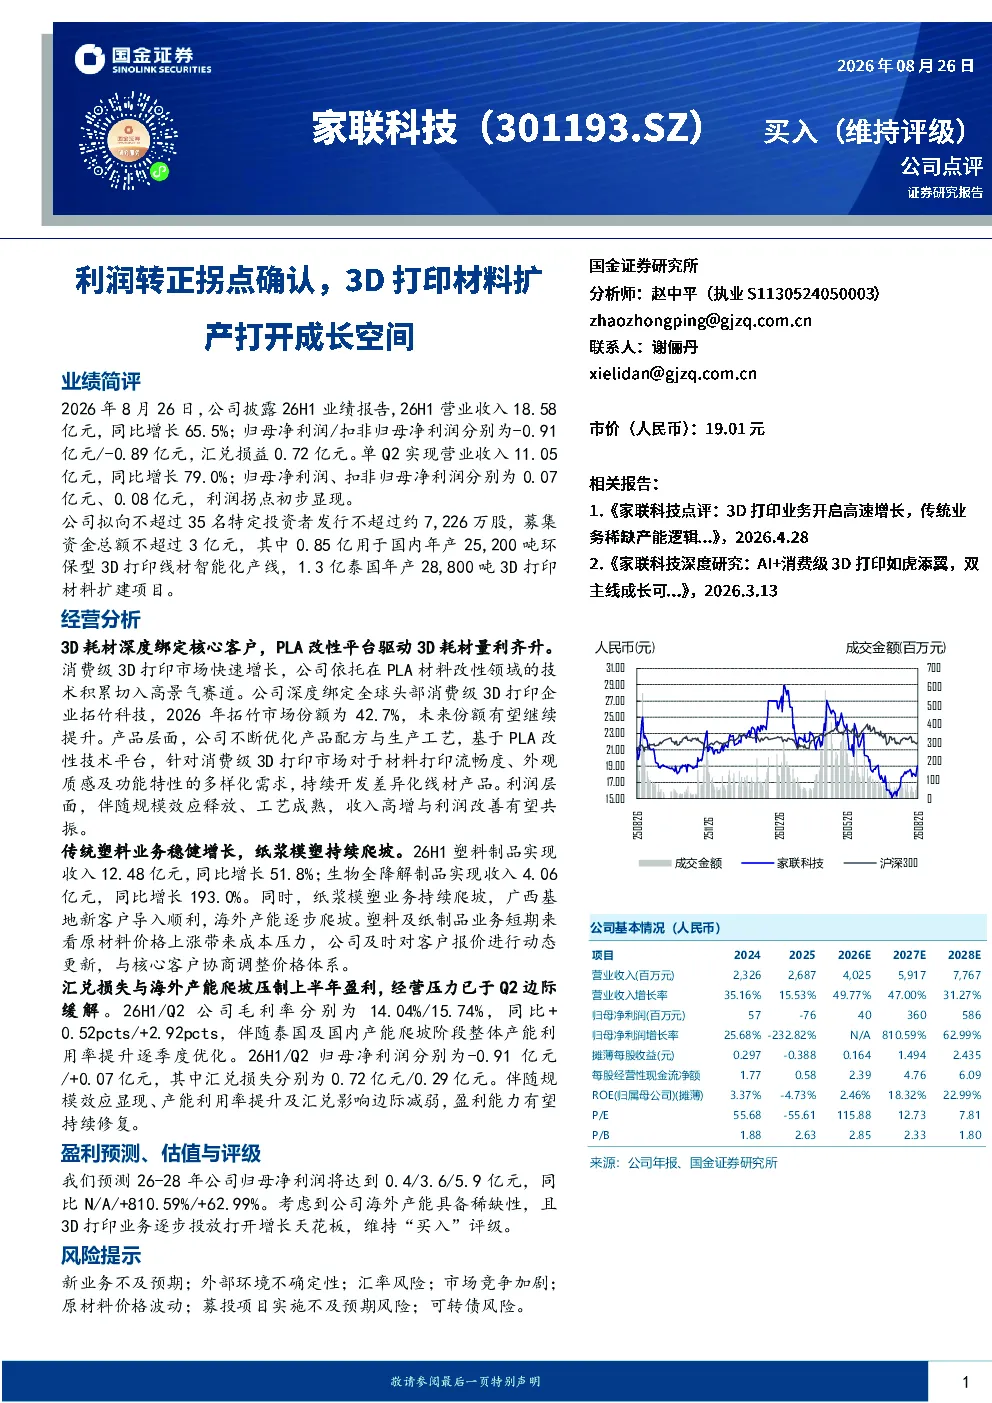
本报告分析了家联科技2026年上半年的业绩表现,指出公司利润拐点初步显现,Q2归母净利润实现盈利。报告重点介绍了公司3D打印材料的扩产计划,包括投资建设国内智能化产线和泰国扩建项目,旨在打开成长空间。此外,报告还探讨了公司3D耗材业务、传统塑料业务及盈利能力的恢复情况。
3D打印材料行业的发展趋势如何?
3D打印材料行业正处于高景气发展阶段,特别是PLA改性材料领域展现出巨大潜力。家联科技依托PLA材料改性技术切入市场,深度绑定核心客户拓竹科技,市场份额有望持续提升。随着规模效应释放和工艺成熟,行业内的企业有望实现收入和利润的双增长。
研报主要分析了家联科技的哪些方面?
研报主要分析了家联科技的业绩简评、经营分析、盈利预测与估值、风险提示等方面。业绩方面,报告指出公司Q2利润拐点初步显现;经营方面,重点介绍了3D耗材、传统塑料及纸浆模塑业务的发展;盈利预测显示公司未来几年净利润有望大幅增长;同时,报告也提示了新业务不及预期、汇率风险等潜在风险。
当前3D打印材料市场的现状如何?
当前3D打印材料市场呈现高增长态势,但竞争也日趋激烈。家联科技凭借其PLA改性技术和海外产能布局,在市场中具备一定竞争优势。公司深度绑定核心客户,并通过持续开发差异化产品提升市场份额。然而,原材料价格上涨、汇率波动等因素仍对行业造成一定压力。
研报提示了哪些主要风险?
研报提示了多项风险,包括新业务不及预期、外部环境不确定性、汇率风险、市场竞争加剧、原材料价格波动、募投项目实施不及预期风险以及可转债风险。这些风险可能对公司未来的业绩表现和战略实施产生影响,投资者需密切关注。
你可能感兴趣
拟定增扩产,新一代电子信息材料国产化项目打开成长空间
基础化工中泰证券2020-09-14
【风口研报·洞察】先进封装+AI电源催生碳化硅SiC市场机遇,富士康、博世、三星等全球头部企业正加大对SiC领域的重视,8英寸扩产潮打开上游设备与材料空间;中美IPO冲击影响几何-20260525
未知机构2026-05-25
控股股东增持彰显信心,Q2盈利拐点确认,商业航天打开成长空间
轻工制造国金证券2026-07-21
厦门钨业(600549)深度系列(二)稀土篇:全产业链布局,磁材扩产打开成长空间
财通证券2023-10-24
华峰化学(002064.SZ)2026年半年报点评:氨纶、己二酸景气修复,扩产并购打开成长空间
国联民生证券2026-08-02
2019三季报点评:扩产可行性验证,新项目打开成长空间
轻工制造国泰君安证券2019-11-14
半导体行业月度报告:中报陆续披露,扩产打开设备成长空间
电子设备财信证券2021-08-12
IXPE泡沫塑料全球龙头,募投扩产打开成长空间
轻工制造中泰证券2021-01-29
芳纶扩产持续贡献增量,锂电涂覆打开成长空间
财通证券2023-03-21
2020年半年报业绩预告:半年报预告业绩大增,扩产项目打开成长空间
建筑建材国信证券2020-07-10