猜你想问
这份研报的核心内容是什么?
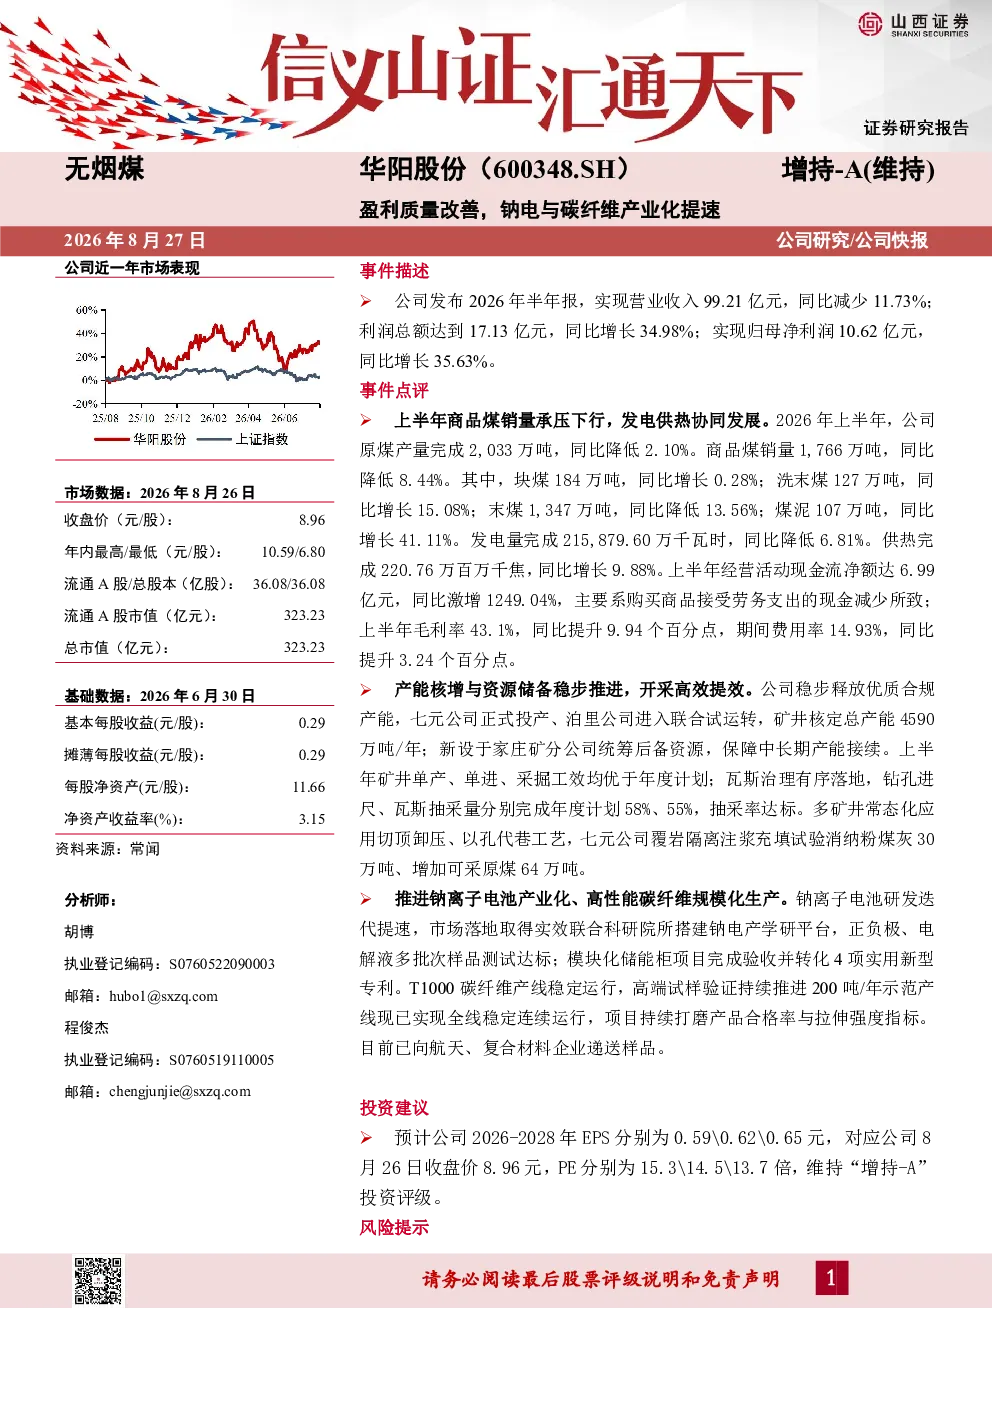
这份研报的核心内容是分析华阳股份的盈利质量改善情况,重点关注其钠离子电池和碳纤维产业化提速的新兴业务进展。报告显示,公司毛利率提升,现金流大幅改善,反映经营效率提升。钠电研发提速并取得市场落地实效,碳纤维产线稳定运行并向航天等领域递送样品,未来增长潜力显现。
钠电和碳纤维行业的发展趋势如何?
钠电和碳纤维行业正处于快速发展阶段。钠离子电池因其低温性能好、安全性高等优势,在储能领域应用潜力巨大。报告指出华阳股份钠电研发提速并取得市场落地实效,搭建产学研平台,模块化储能柜项目完成验收,显示行业技术迭代加速。碳纤维作为高性能材料,在航空航天、复合材料等领域需求持续增长。华阳股份T1000碳纤维产线稳定运行,高端试样验证持续推进,已向相关企业递送样品,反映行业产业化进程加快。
研报重点分析了华阳股份的哪些方面?
研报重点分析了华阳股份的财务状况、业务进展和新兴业务发展。财务方面,报告显示公司2026年半年报利润总额同比增长34.98%,归母净利润同比增长35.63%,毛利率提升9.94个百分点至43.1%,经营活动现金流净额同比大幅增长1249.04%。业务方面,报告关注其煤炭业务销量结构变化和发电供热情况,以及七元公司投产、泊里公司联合试运转等产能建设进展。新兴业务方面,重点分析钠电研发提速和碳纤维产业化提速的进展,显示公司在新能源材料领域的布局成效。
目前华阳股份的市场表现如何?
华阳股份的市场表现呈现稳健态势。截至2026年8月26日,公司收盘价8.96元,年内最高10.59元,最低6.80元,流通A股市值323.23亿元。报告期内,公司商品煤销量略有下降但结构优化,发电量微降但供热增长,显示业务转型进展。经营活动现金流净额大幅改善,反映公司经营效率提升。股价方面,虽然年内波动较大,但公司基本面改善为长期发展奠定基础。
研报提示了哪些风险因素?
研报提示了三方面风险:宏观经济增速不及预期可能影响煤炭需求;煤炭、煤化工价格超预期下行将压缩公司盈利空间;安全生产风险始终存在。报告指出,公司瓦斯治理完成年度计划58%,需持续加强安全生产管理。此外,新兴业务如钠电和碳纤维产业化仍面临技术迭代和市场竞争等挑战,需关注其市场拓展效果。这些因素可能对公司未来经营和业绩产生不利影响。