猜你想问
中国金茂2026上半年业绩表现如何?
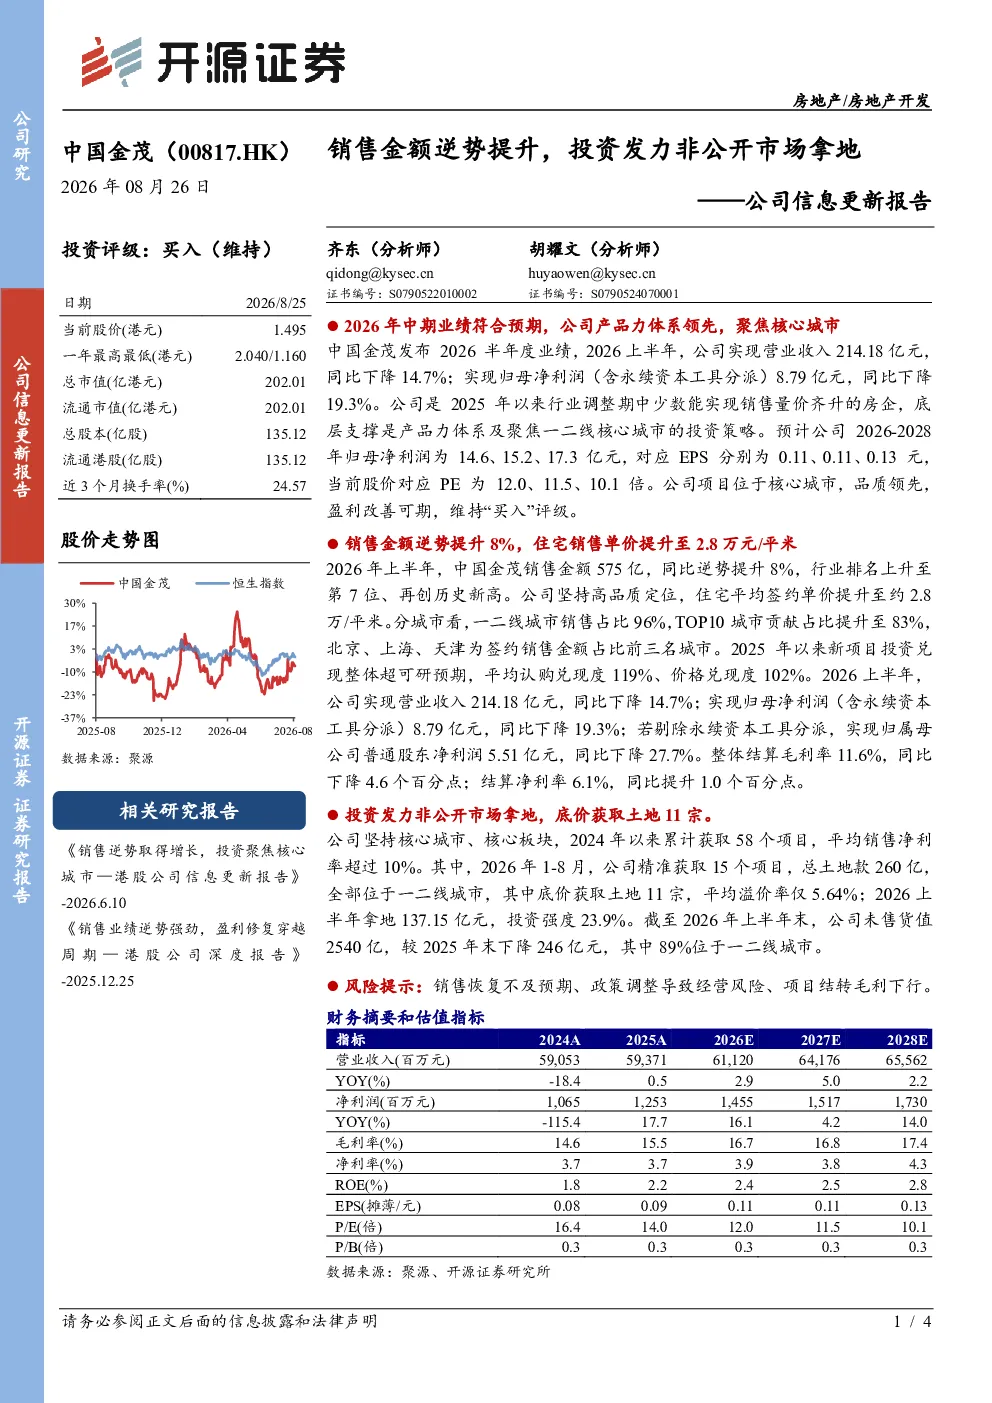
中国金茂2026上半年实现营业收入214.18亿元,同比下降14.7%;归母净利润8.79亿元,同比下降19.3%。公司是行业调整期中少数实现销售量价齐升的房企,主要得益于产品力体系及聚焦一二线核心城市的投资策略。住宅平均签约单价提升至约2.8万/平米,一二线城市销售占比96%,TOP10城市贡献占比提升至83%。整体结算毛利率11.6%,同比下降4.6个百分点;结算净利率6.1%,同比提升1.0个百分点。预计2026-2028年归母净利润分别为14.6、15.2、17.3亿元,EPS分别为0.11、0.11、0.13元,对应PE为12.0、11.5、10.1倍。销售金额575亿,同比逆势提升8%,行业排名上升至第7位。
中国金茂在非公开市场的投资策略有何特点?
中国金茂坚持核心城市、核心板块的投资策略,2024年以来累计获取58个项目,平均销售净利率超过10%。2026年1-8月,公司精准获取15个项目,总土地款260亿,全部位于一二线城市,其中底价获取土地11宗,平均溢价率仅5.64%。上半年拿地137.15亿元,投资强度23.9%。公司通过聚焦核心城市和板块,实现了低成本拿地和高净利率项目的平衡,为后续销售和利润提供了坚实基础。截至2026年上半年末,公司未售货值2540亿,其中89%位于一二线城市,显示出其投资布局的长期价值。
中国金茂在行业调整期的表现有何亮点?
中国金茂在行业调整期中表现突出,实现了销售量价齐升。主要亮点包括:产品力体系优势,支撑了住宅平均签约单价提升至约2.8万/平米;聚焦一二线核心城市,销售占比达96%,TOP10城市贡献占比提升至83%;低成本拿地策略,上半年拿地平均溢价率仅5.64%。这些策略使得公司在行业下行周期中仍能保持增长,并提升了盈利能力。公司通过精准的投资布局和产品优势,展现了较强的抗风险能力。
当前中国金茂的市场现状如何?
中国金茂2026上半年销售金额575亿,同比逆势提升8%,行业排名上升至第7位,显示出其在市场中的竞争力。一二线城市销售占比96%,TOP10城市贡献占比83%,表明公司高度聚焦高价值区域。整体结算毛利率11.6%,同比下降4.6个百分点;结算净利率6.1%,同比提升1.0个百分点,反映出公司在成本控制和盈利能力上的进步。截至2026年上半年末,公司未售货值2540亿,其中89%位于一二线城市,为未来销售提供了充足支撑。
中国金茂面临哪些潜在风险?
中国金茂面临的主要风险包括:销售恢复不及预期,行业整体仍处于调整期,销售增长可能受到市场波动影响;政策调整导致经营风险,房地产政策变化可能影响公司拿地、开发和销售业务;项目结转毛利下行,部分项目毛利率下降可能影响整体盈利能力。此外,公司需关注现金流状况,确保项目顺利推进。这些风险需持续监控,并采取相应措施进行管理。