猜你想问
这份研报的核心内容是什么?
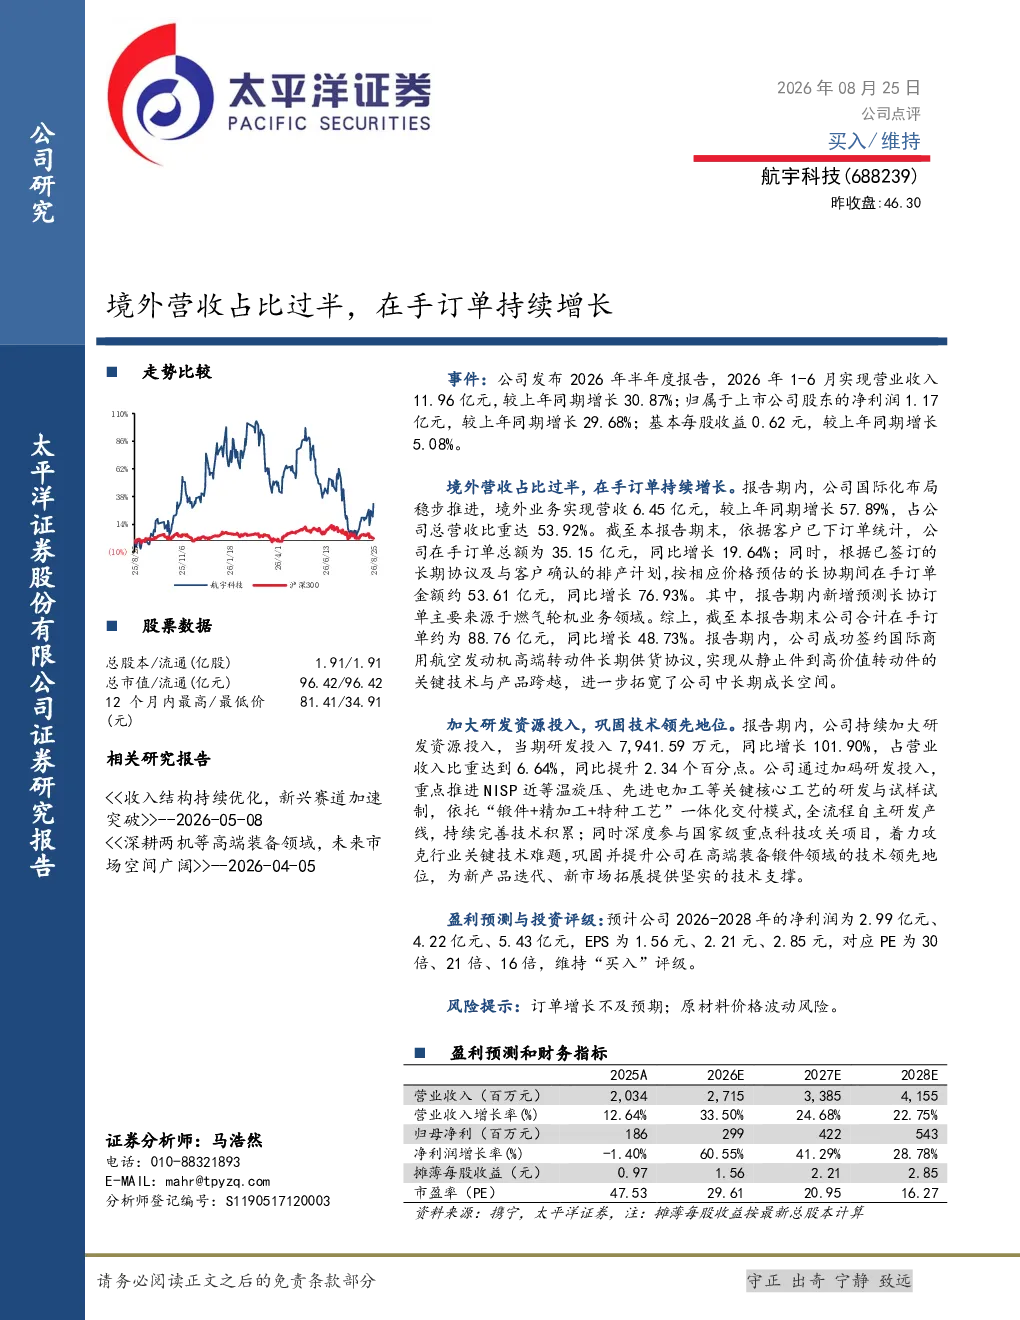
这份研报显示公司2026年半年度业绩强劲,国际化布局加速,境外营收占比达53.92%,同比增长57.89%。在手订单总额88.76亿元,同比增长48.73%,研发投入7,941.59万元,同比增长101.90%,占营收6.64%。公司成功签约国际商用航空发动机高端转动件长期供货协议,新增预测长协订单主要来自燃气轮机业务领域。
国防军工行业发展趋势如何?
国防军工行业持续受益于国家战略需求提升和科技自主可控政策推动。公司国际化业务占比过半,表明行业对外开放和全球化竞争加剧,技术升级和研发投入成为核心竞争力关键。燃气轮机等高端装备领域需求稳定增长,为行业带来长期发展机遇。
研报重点分析了哪些方向?
研报重点分析了公司国际化业务进展和研发投入成效。境外营收占比过半是核心亮点,表明公司全球化战略成功。研发投入显著提升,推进NISP近等温旋压、先进电加工等关键工艺,并参与国家级科技攻关项目,巩固技术领先地位。长协订单的快速增长也体现了公司在燃气轮机等领域的竞争优势。
当前市场对这类公司的现状如何判断?
当前市场对国防军工类公司普遍关注其国际化能力和研发进展。公司境外营收占比过半,在手订单充足,研发投入大幅增长,显示出较强的成长性和抗风险能力。行业整体受益于国家战略支持和科技自立自强需求,但需关注国际政治经济环境变化带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括订单增长不及预期和原材料价格波动。订单增长依赖客户持续需求和公司市场拓展效果,若国际市场环境变化或客户需求减弱,可能影响业绩表现。原材料价格波动会直接冲击成本端,需加强供应链管理以控制成本压力。
你可能感兴趣
大型风机占比提升,在手订单持续增长
国金证券2024-03-28
2019年报点评:线上占比过半,营收业绩稳步提升
基础化工东方财富2020-04-03
2014年年报点评:体育产业营收占比首次过半,全面回归体育产业指日可待
文化传媒民生证券2015-03-30
半导体材料营收占比过半,26Q1业绩高增
基础化工国金证券2026-03-27
营收+32%,电商占比过半,高成长持续兑现
基础化工国金证券2020-04-02
营收持续增长,HJT设备在手订单充足
安信证券2023-08-28
公司动态点评:Q2营收及净利润均创新高,在手订单充足保障业绩持续增长
机械设备长城证券2020-08-31
海外营收占比提升,自有品牌销量持续增长
国信证券2025-04-07
24Q2营收环比大幅提高,在手订单充足
国投证券2024-08-28