猜你想问
这份报告主要讲了什么内容?
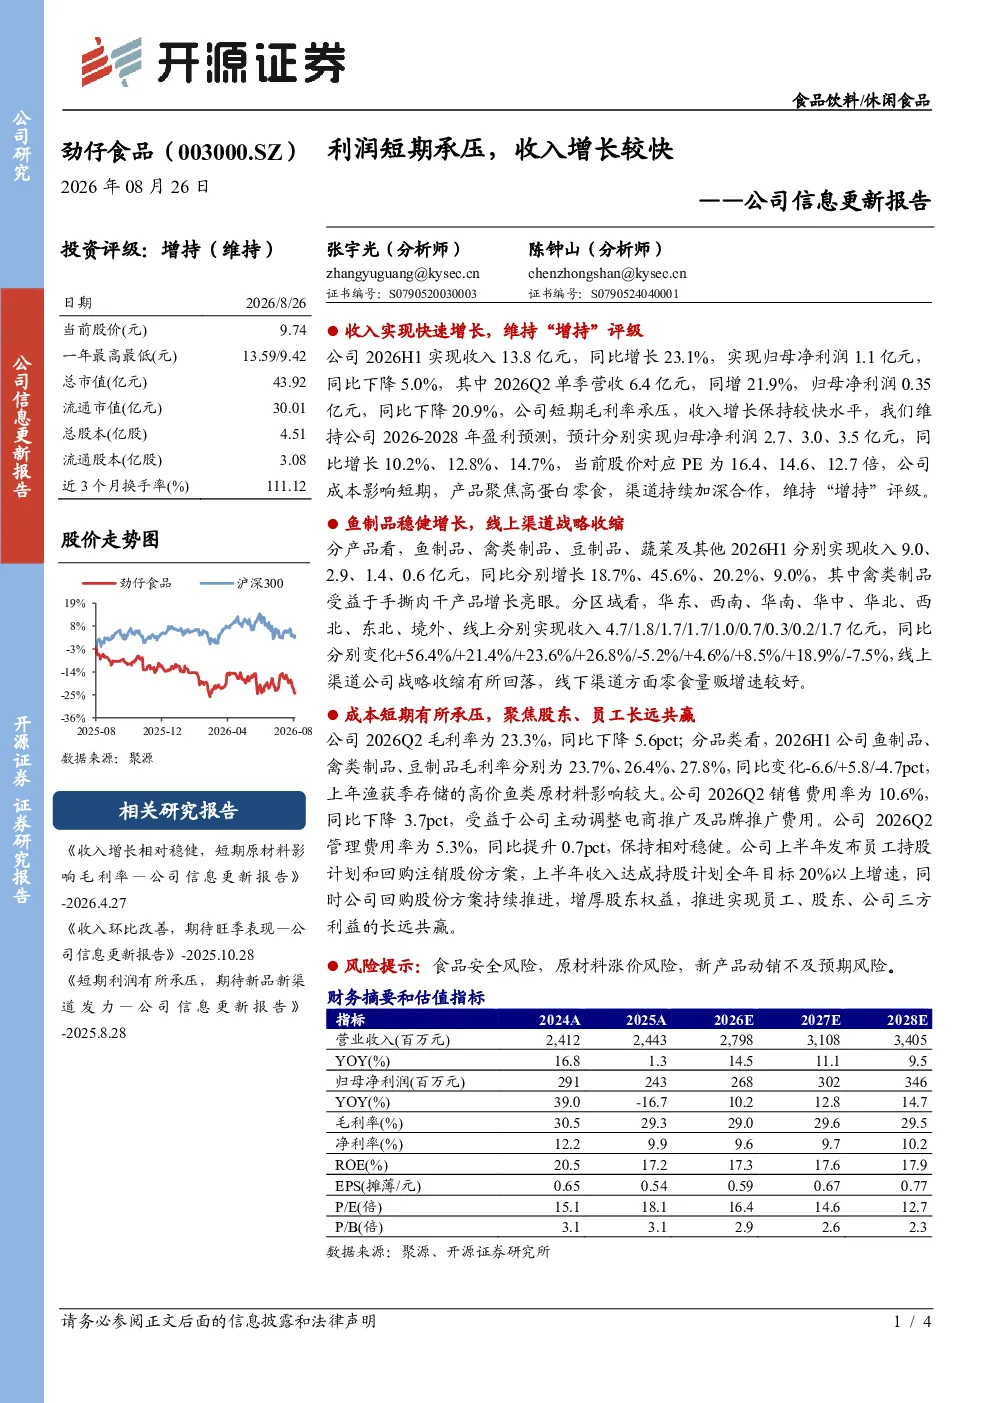
本报告分析了劲仔食品2026年上半年的经营情况。公司上半年实现收入13.8亿元,同比增长23.1%,但归母净利润1.1亿元,同比下降5.0%。第二季度单季营收6.4亿元,同增21.9%,归母净利润0.35亿元,同比下降20.9%。短期毛利率承压,但收入增长保持较快水平。公司维持2026-2028年盈利预测,预计归母净利润分别为2.7、3.0、3.5亿元,同比增长10.2%、12.8%、14.7%
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。一方面,消费者对健康、便捷、个性化的食品需求提升,推动高端化、细分化产品增长。另一方面,线上线下渠道融合加速,品牌建设和渠道效率成为竞争关键。劲仔食品的禽类制品增长亮眼,反映手撕肉干等细分品类潜力。同时,成本端原材料价格波动、食品安全监管趋严等行业挑战需关注
报告重点分析了哪些方面?
报告重点分析了劲仔食品的产品结构、区域布局及成本费用情况。产品方面,鱼制品、禽类制品、豆制品、蔬菜及其他分别实现收入9.0、2.9、1.4、0.6亿元,同比分别增长18.7%、45.6%、20.2%、9.0%,其中禽类制品增长突出。区域方面,华东、西南、华南等线下渠道增速较快,线上渠道因战略收缩收入回落。成本端,鱼制品毛利率受高价鱼类原材料影响下降6.6个百分点
当前市场对劲仔食品的判断是什么?
当前市场对劲仔食品的判断显示其收入增长能力较强,但短期盈利承压。公司上半年收入增速达23.1%,且维持未来三年盈利预测,显示长期发展信心。但第二季度净利润大幅下滑,反映成本压力和费用结构调整的短期影响。从估值看,当前股价对应PE为16.4倍,维持“增持”评级,表明市场认可其成长性,但需关注短期业绩波动风险
报告中提示了哪些主要风险?
报告提示的主要风险包括食品安全风险、原材料涨价风险和新产品动销不及预期风险。食品安全是食品饮料行业永恒的挑战,需持续加强品控体系。原材料成本波动直接影响毛利率水平,2026年第二季度毛利率下降5.6个百分点即受此影响。新产品能否成功打开市场存在不确定性,需关注动销进度