猜你想问
这份研报的核心内容是什么?
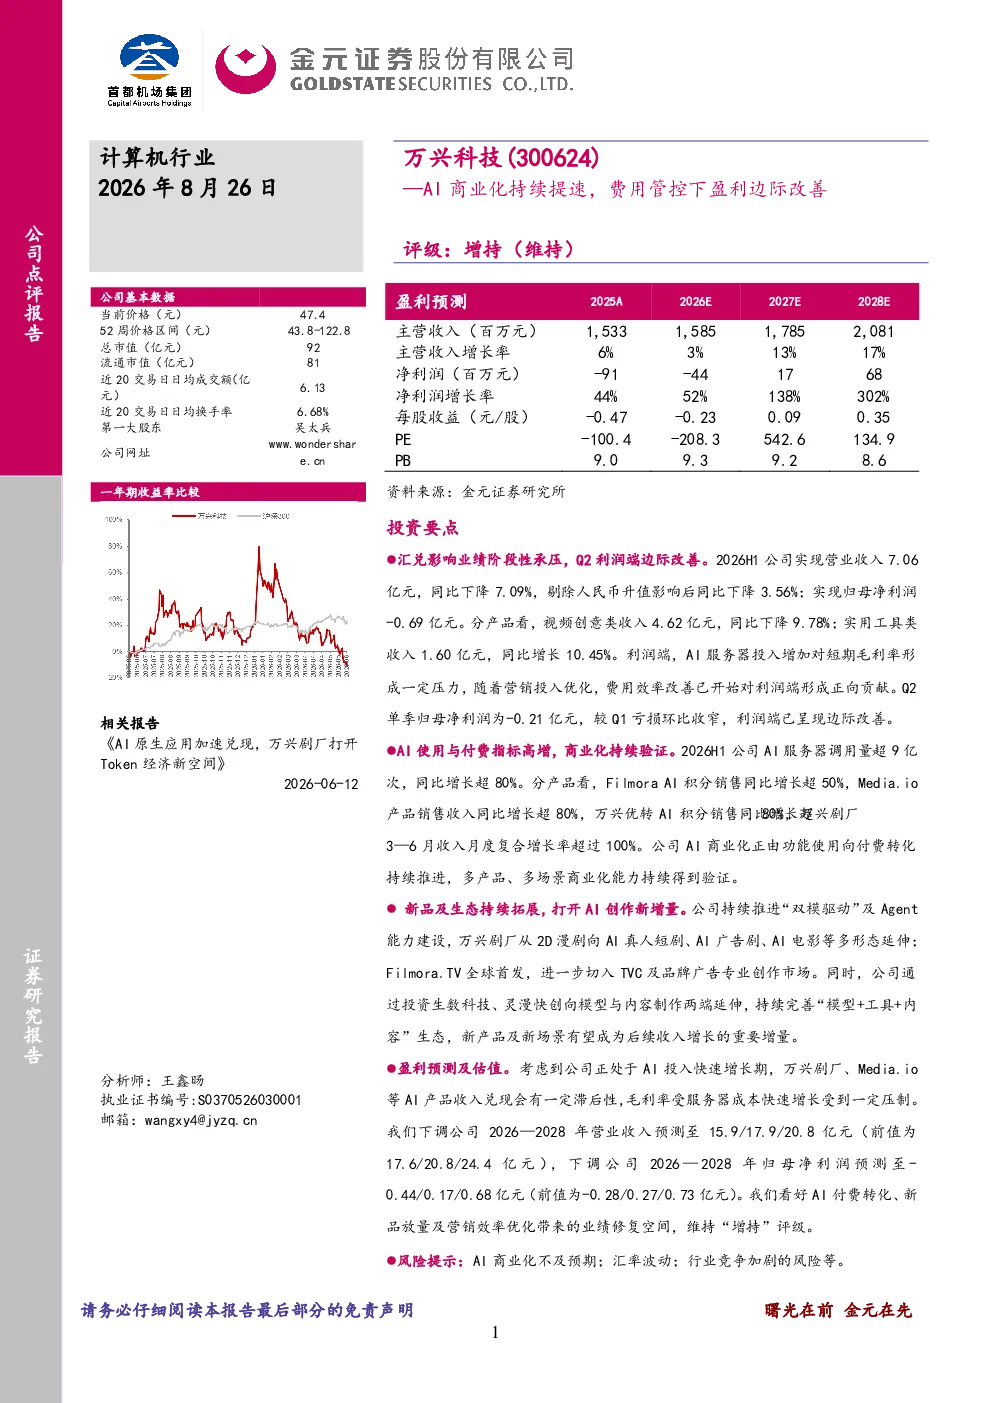
研报指出,2026H1公司营业收入7.06亿元,同比下降7.09%,归母净利润-0.69亿元。视频创意类收入下降9.78%,实用工具类收入增长10.45%。AI服务器调用量超9亿次,同比增长超80%,Filmora AI等AI产品收入增长超50%,商业化由功能使用向付费转化。万兴剧厂收入月度复合增长率超100%,新品及生态拓展成为增长增量。
AI行业发展趋势如何?
AI商业化持续提速,由功能使用向付费转化。AI服务器调用量大幅增长,AI产品收入显著提升。行业通过投资完善“模型+工具+内容”生态,新产品及场景成为增长动力。未来,AI付费转化、新品放量及营销效率优化将带来业绩修复。
研报重点分析了哪些方向?
研报重点分析了公司AI商业化进展,包括AI服务器调用量、AI产品收入增长、万兴剧厂等新业务表现。同时关注了新品及生态拓展,如万兴剧厂拓展AI真人短剧、广告剧形态,Filmora.TV切入TVC及品牌广告市场,以及通过投资完善生态。
当前市场现状如何判断?
当前市场现状显示,AI商业化潜力较大,但短期受服务器成本及汇率影响。公司AI商业化进展显著,但盈利仍面临压力。行业通过投资完善生态,新产品及场景成为增长动力。未来需关注AI付费转化、新品放量及营销效率优化带来的业绩修复。
研报提示了哪些风险?
研报提示的风险包括AI商业化不及预期、汇率波动、行业竞争加剧等。短期来看,公司盈利仍面临服务器成本及汇率影响。长期需关注AI商业化落地效果、行业竞争格局变化以及汇率波动风险。
你可能感兴趣
2024年报及2025Q1点评零售占比持续提升叠加费用管控优化,盈利能力改善可期
中泰证券2025-04-29
海外业务边际修复,费用管控下静待业绩修复
信息技术国盛证券2026-09-13
2019三季报点评:推新叠加费用管控,Q3业绩持续提速
基础化工中泰证券2019-10-30
盈利能力改善+费用管控良好,真正有质量的高增长
公用事业东吴证券2018-08-15
盈利能力改善叠加费用管控,H1业绩创历史新高
中泰证券2026-08-24
费用管控优化,盈利能力改善
轻工制造财信证券2021-07-01
高基数下营收稳健增长,费用管控持续优化
信息技术中泰证券2022-10-31
费用管控效果凸显,盈利持续提升
食品饮料山西证券2024-11-06
上半年盈利持续修复,费用管控优异
公用事业民生证券2019-08-28
2023年半年报点评:多元化渠道持续推进,费用管控助盈利能力提升
轻工制造民生证券2023-08-22