猜你想问
这份研报的核心内容是什么?
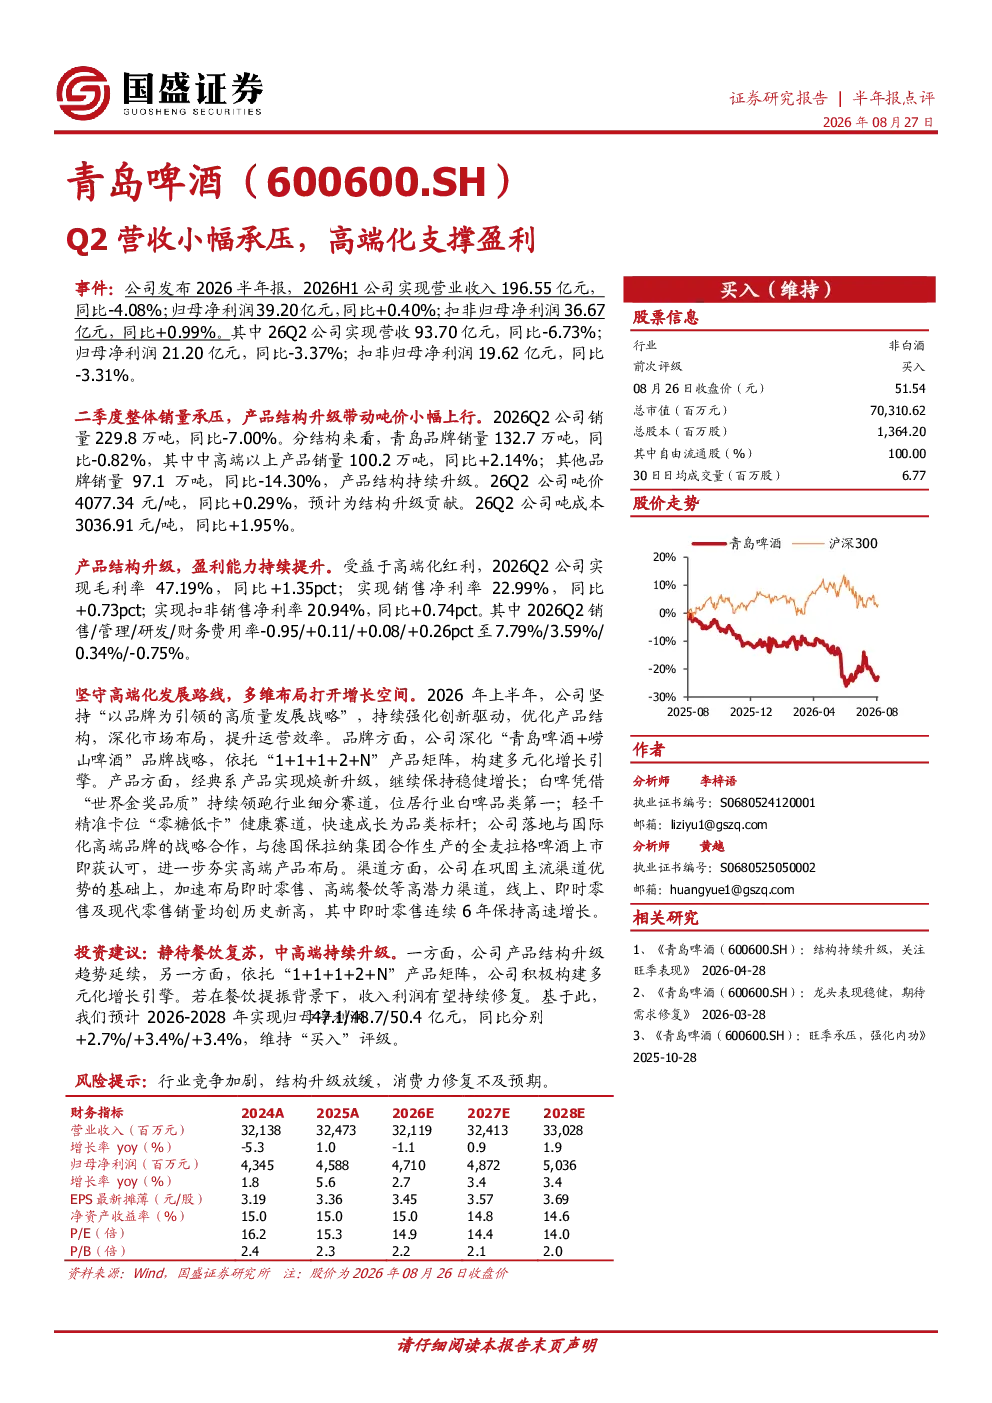
2026年上半年公司营收小幅承压,高端化战略支撑盈利能力提升。Q2营收同比-4.08%至196.55亿元,归母净利润同比+0.40%至39.20亿元,扣非归母净利润同比+0.99%至36.67亿元。销量同比-7.00%至229.8万吨,吨价同比+0.29%至4077.34元/吨,产品结构持续升级,中高端产品销量同比+2.14%。毛利率同比+1.35pct至47.19%,销售净利率同比+0.73pct至22.99%,扣非销售净利率同比+0.74pct至20.94%。公司坚守高端化路线,多维布局打开增长空间。上半年持续强化创新驱动,优化产品结构,深化市场布局。品牌方面深化“青岛啤酒+崂山啤酒”战略,依托“1+1+1+2+N”产品矩阵构建多元化增长引擎;产品方面经典系焕新升级,白啤、轻干啤酒持续领跑健康赛道,全麦拉格啤酒上市获认可;渠道方面巩固主流渠道,加速布局即时零售、高端餐饮,线上、即时零售及现代零售销量创历史新高。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。高端化、健康化、个性化成为主流方向,消费者对品质和品牌的要求持续提升。企业需通过产品创新、品牌升级、渠道优化等多维度布局应对市场变化。产品层面,低糖、低脂、功能性食品饮料需求增长迅速,全麦、精酿啤酒等细分赛道表现亮眼。渠道层面,线上、即时零售、高端餐饮等新兴渠道快速发展,传统渠道需加速数字化转型。品牌层面,企业需强化品牌故事和情感连接,构建差异化竞争优势。行业竞争加剧,但头部企业凭借品牌和渠道优势仍具备较强韧性。
研报主要分析了哪些方向?
研报主要分析了公司高端化战略对盈利能力的支撑作用。报告详细拆解了营收、利润、销量、吨价等关键指标,揭示了高端产品销量增长对整体业绩的贡献。同时,报告深入探讨了公司在品牌、产品、渠道三个维度的创新布局。品牌方面,深化“青岛啤酒+崂山啤酒”战略,构建多元化产品矩阵;产品方面,经典系焕新升级,白啤、轻干啤酒、全麦拉格等中高端产品持续领跑;渠道方面,巩固主流渠道,加速布局即时零售和高端餐饮。此外,报告还分析了公司未来三年的盈利预测和潜在增长点。
当前食品饮料市场处于什么状态?
当前食品饮料市场呈现结构性分化状态。一方面,高端化、健康化趋势明显,中高端产品销量持续增长,企业盈利能力得到支撑。另一方面,部分传统产品销量承压,市场竞争加剧。消费者需求更加多元化和个性化,对品牌和品质的要求不断提升。渠道层面,线上、即时零售等新兴渠道快速发展,对传统渠道形成补充和挑战。行业整体处于转型升级阶段,头部企业凭借品牌和渠道优势仍具备较强竞争力,但中小企业需加速创新和差异化布局。未来市场增长点主要集中在中高端产品、健康化产品和新兴渠道。
研报提示了哪些风险?
研报提示了食品饮料行业面临的主要风险。首先,行业竞争加剧可能导致价格战和利润下滑,企业需持续强化品牌和产品创新以应对。其次,结构升级放缓可能影响长期增长潜力,企业需保持创新活力和战略定力。第三,消费力修复不及预期可能影响短期需求,尤其对价格敏感的细分市场影响较大。此外,原材料成本波动、政策监管变化等外部因素也可能对行业造成影响。企业需密切关注市场动态,灵活调整经营策略以应对潜在风险。