猜你想问
这份研报的核心内容是什么?
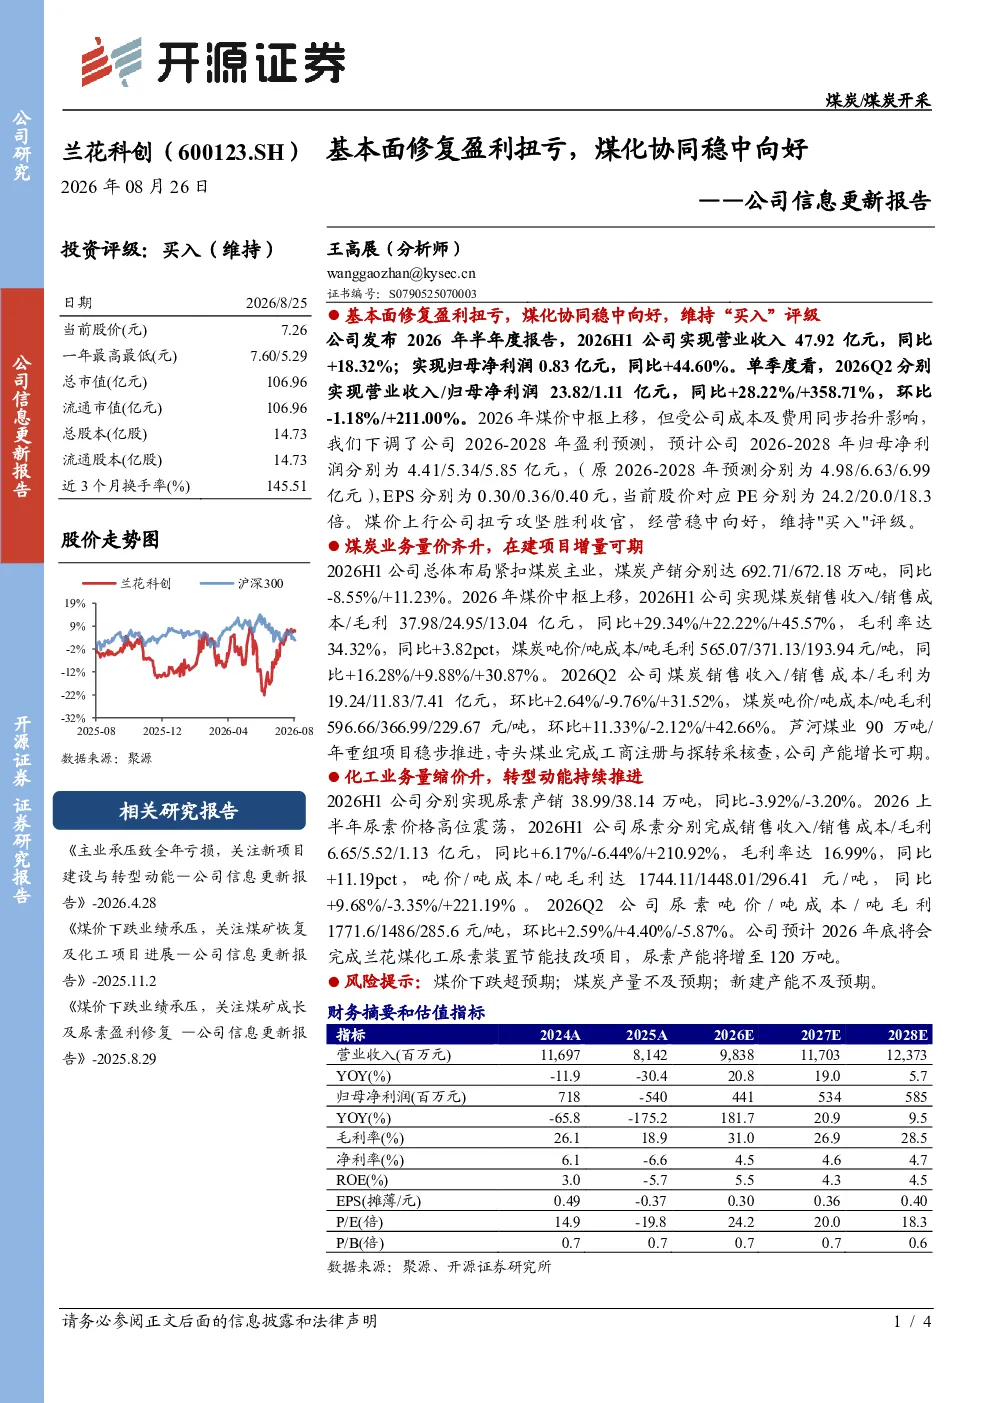
这份研报的核心内容是公司2026年半年度报告显示基本面修复,盈利扭亏,煤化协同稳中向好。尽管煤价中枢上移,但成本及费用同步抬升,因此下调了2026-2028年盈利预测,维持“买入”评级。报告详细分析了整体业绩、煤炭业务和化工业务的经营情况,以及未来的盈利预测和潜在风险。
煤化工行业的发展趋势如何?
煤化工行业的发展趋势受煤炭价格、政策支持和市场需求等多重因素影响。当前煤价中枢上移对行业盈利能力有直接影响,但行业通过技术升级和成本控制等方式应对。未来,煤化工行业需关注煤炭价格波动、环保政策变化以及新能源替代带来的挑战。报告中提到公司在煤化协同方面表现稳健,产能增长可期,显示出行业向规模化、高效化发展的趋势。
研报重点分析了哪些方面?
研报重点分析了公司2026年半年度报告中的整体业绩表现、煤炭业务和化工业务的经营数据。整体业绩方面,公司2026H1实现营业收入47.92亿元,同比增长18.32%,归母净利润0.83亿元,同比增长44.60%。煤炭业务方面,产销分别达692.71/672.18万吨,销售收入/销售成本/毛利分别为37.98/24.95/13.04亿元,毛利率34.32%。化工业务方面,尿素产销38.99/38.14万吨,销售收入/销售成本/毛利分别为6.65/5.52/1.13亿元,毛利率16.99%。此外,报告还分析了公司在建项目进展和未来产能规划。
当前煤化工市场的现状如何?
当前煤化工市场面临煤炭价格波动、环保政策收紧和新能源竞争等多重挑战。煤价中枢上移对行业盈利能力产生直接影响,但行业通过技术创新和成本优化等方式应对。从报告中数据看,公司2026H1煤炭业务毛利率达到34.32%,显示出较强的成本控制能力。同时,公司在建项目稳步推进,产能增长可期,为未来业绩提供支撑。整体来看,煤化工市场正处于转型升级阶段,行业龙头企业在技术创新和成本控制方面表现更为突出。
研报提到了哪些风险提示?
研报提示了煤化工行业面临的主要风险,包括煤价下跌超预期、煤炭产量不及预期和新建产能不及预期。煤价波动是影响煤化工企业盈利能力的关键因素,若煤价大幅下跌,可能导致企业盈利能力下降。此外,煤炭产量不及预期和新建产能不及预期也可能影响公司的经营业绩。报告中提到公司需密切关注这些风险因素,并采取相应措施应对。