猜你想问
依米康2026年半年度报告核心数据有哪些?
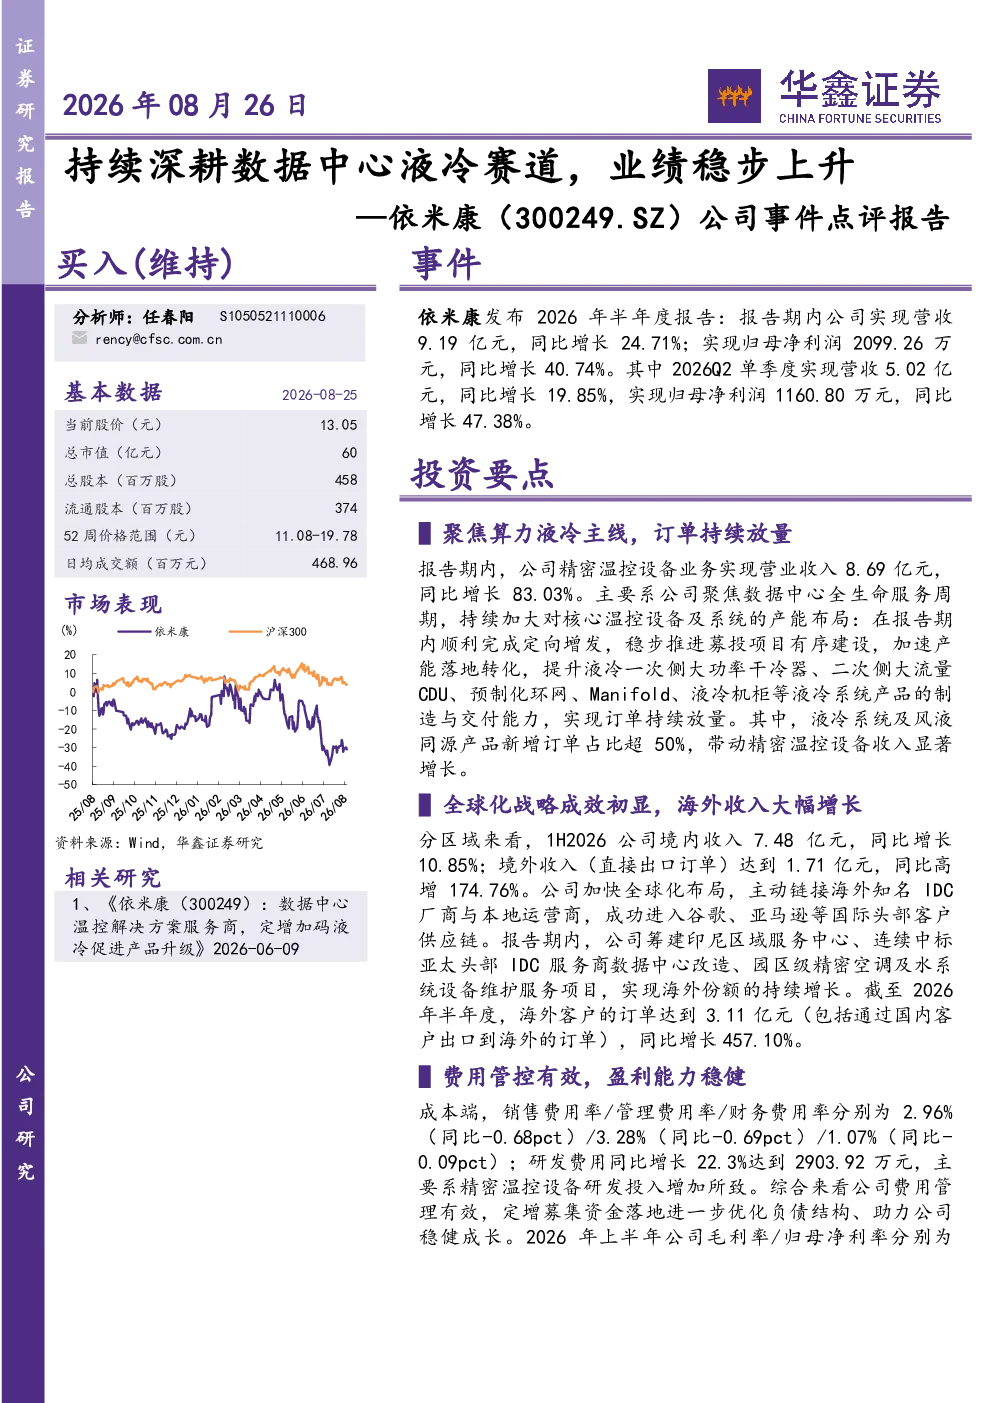
依米康2026年半年度报告显示,公司实现营收9.19亿元,同比增长24.71%;归母净利润2099.26万元,同比增长40.74%。其中2026Q2单季度营收5.02亿元,同比增长19.85%;归母净利润1160.80万元,同比增长47.38%。精密温控设备业务营收8.69亿元,同比增长83.03%。境外收入1.71亿元,同比增长174.76%,海外客户订单达3.11亿元,同比增长457.10%
数据中心液冷赛道的发展趋势如何?
数据中心液冷赛道正快速发展,尤其聚焦算力液冷主线。依米康通过定向增发及募投项目提升液冷系统产能,液冷一次侧大功率干冷器、二次侧大流量CDU等产品订单显著增长。行业竞争加剧,但液冷技术路线迭代带来新机遇。企业需关注资本开支、技术路线选择及全球化布局,高毛利海外业务有望成为增长点
依米康报告重点分析了哪些方向?
依米康报告重点分析了聚焦算力液冷主线下的订单持续放量情况,精密温控设备业务营收大幅增长。同时,全球化战略成效初显,境外收入及海外客户订单增长显著,成功进入谷歌、亚马逊等国际头部客户供应链。此外,报告还关注费用管控及盈利能力,研发投入持续增加
当前数据中心液冷市场现状如何?
当前数据中心液冷市场呈现快速发展态势,液冷技术因其高效节能逐渐成为主流选择。依米康等领先企业通过技术创新和产能扩张,积极抢占市场份额。行业竞争激烈,但头部企业凭借技术优势及客户资源稳步提升市场占有率。海外市场增长潜力巨大,成为企业新的增长点
依米康报告提示了哪些风险?
依米康报告提示的风险包括:智算中心资本开支不及预期可能影响行业需求;行业竞争加剧可能压缩利润空间;液冷技术路线迭代可能带来技术更新压力;海外业务发展存在不确定性,需关注国际市场变化及客户需求波动
你可能感兴趣
依米康 华为昇腾超节点液冷核心供应商
未知机构2026-07-14
依米康业绩预告点评全年预计实现归母净利润2500万3700万
未知机构2026-01-27
公司事件点评报告:数据中心液冷技术完善,境外业务稳步增长
机械设备华鑫证券2025-08-26
公司事件点评报告:数据中心温控解决方案服务商,定增加码液冷促进产品升级
信息技术华鑫证券2026-06-08
公司事件点评报告:股权激励提升团队凝聚力,数据中心液冷产品打造第二增长曲线
华鑫证券2025-05-05
依米康业绩预告点评全年预计实现归母净利润2500万37
未知机构2026-01-27
公司首次覆盖报告:深耕服务器优质赛道,受益数据中心扩建
电子设备开源证券2020-07-09
依米康:2022年三季度报告
财报2022-10-27
依米康:2013年第三季度报告全文
财报2013-10-25
依米康:2019年第一季度报告披露提示性公告
财报2019-04-30