猜你想问
这份研报主要分析了什么内容?
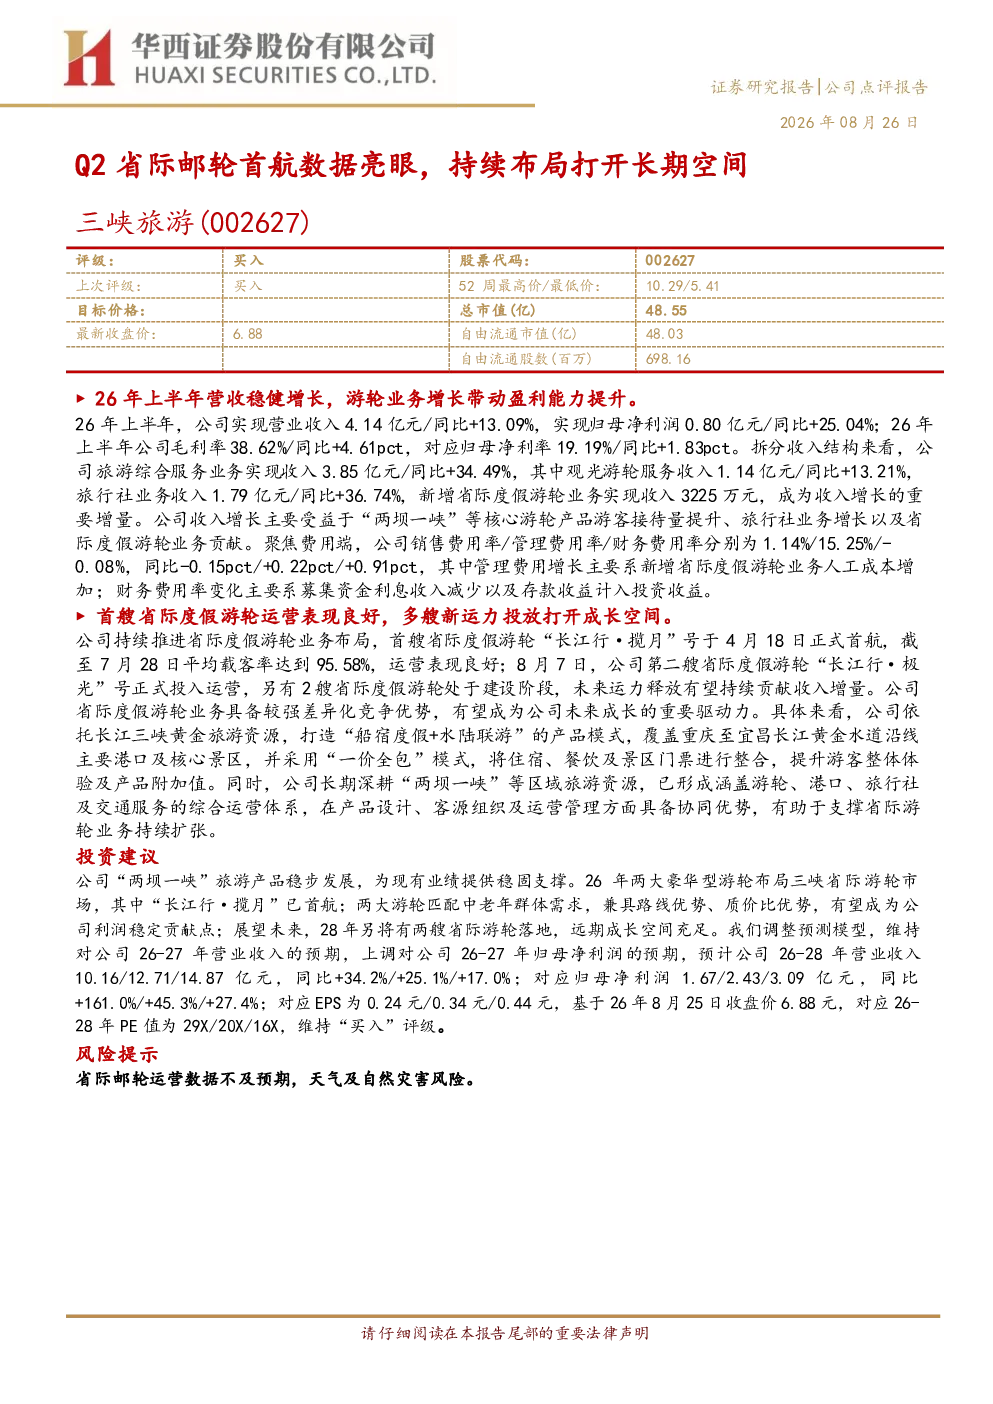
本研报主要分析了三峡旅游在2026年上半年的经营业绩及省际邮轮业务的布局情况。报告显示,公司上半年营业收入4.14亿元,同比增长13.09%,净利润0.80亿元,同比增长25.04%。收入增长主要得益于旅游综合服务业务,特别是新增的省际度假游轮业务收入3225万元,成为重要增量。报告还详细介绍了首艘省际度假游轮“长江行·揽月”号的运营表现,其平均载客率达95.58%,运营良好。此外,报告强调了省际度假游轮业务的差异化竞争优势,包括依托长江三峡资源、采用“船宿度假+水陆联游”模式及“一价全包”策略等。
省际邮轮赛道未来发展趋势如何?
省际邮轮赛道未来发展趋势向好。从本报告来看,三峡旅游在省际邮轮领域的布局已初见成效,其首艘省际度假游轮“长江行·揽月”号运营表现良好,未来运力释放将持续贡献收入增量。报告指出,省际度假游轮业务依托长江三峡黄金资源,采用差异化竞争策略,具备较强的市场潜力。随着消费者对旅游体验要求的提升,以及邮轮旅游市场的持续增长,省际邮轮业务有望成为旅游行业新的增长点。同时,报告也提到,未来几年将有更多省际游轮投入运营,进一步扩大市场覆盖和收入规模。
研报重点分析了三峡旅游的哪些方面?
研报重点分析了三峡旅游的业绩表现和省际邮轮业务布局。在业绩方面,报告详细披露了公司2026年上半年的财务数据,包括营业收入、净利润、毛利率和净利率等关键指标,并分析了收入增长的主要驱动因素,如“两坝一峡”核心游轮产品游客接待量提升、旅行社业务增长及省际度假游轮业务贡献。在省际邮轮业务方面,报告重点介绍了“长江行·揽月”号和“长江行·极光”号的运营情况,以及未来两艘在建游轮的落地计划。此外,报告还强调了省际度假游轮业务的差异化竞争优势,包括依托长江三峡资源、采用“船宿度假+水陆联游”模式及“一价全包”策略等。
当前省际邮轮市场现状如何?
当前省际邮轮市场正处于快速发展阶段。从本报告来看,三峡旅游的省际度假游轮业务已展现出良好的市场表现,首艘游轮“长江行·揽月”号平均载客率达95.58%,运营良好,显示出较强的市场需求。报告指出,省际邮轮业务依托长江三峡的旅游资源,采用差异化竞争策略,具备较强的市场竞争力。同时,随着消费者对旅游体验要求的提升,以及邮轮旅游市场的持续增长,省际邮轮业务有望成为旅游行业新的增长点。然而,市场竞争也在加剧,各家企业都在积极布局省际邮轮市场,未来市场格局将更加多元化和竞争激烈。
研报提示了哪些风险?
研报提示了省际邮轮运营数据不及预期和天气及自然灾害风险。首先,省际邮轮业务的运营表现受市场需求、游客接待量等多种因素影响,如果运营数据不及预期,可能会对公司业绩造成不利影响。其次,邮轮运营对天气条件较为敏感,恶劣天气或自然灾害可能导致运营中断或取消,从而影响公司收入和声誉。此外,市场竞争的加剧也可能带来一定的风险,需要公司持续提升服务质量和运营效率,以应对市场变化。