猜你想问
2026H1扣非归母净利润同比增长825.54%的主要原因是什么?
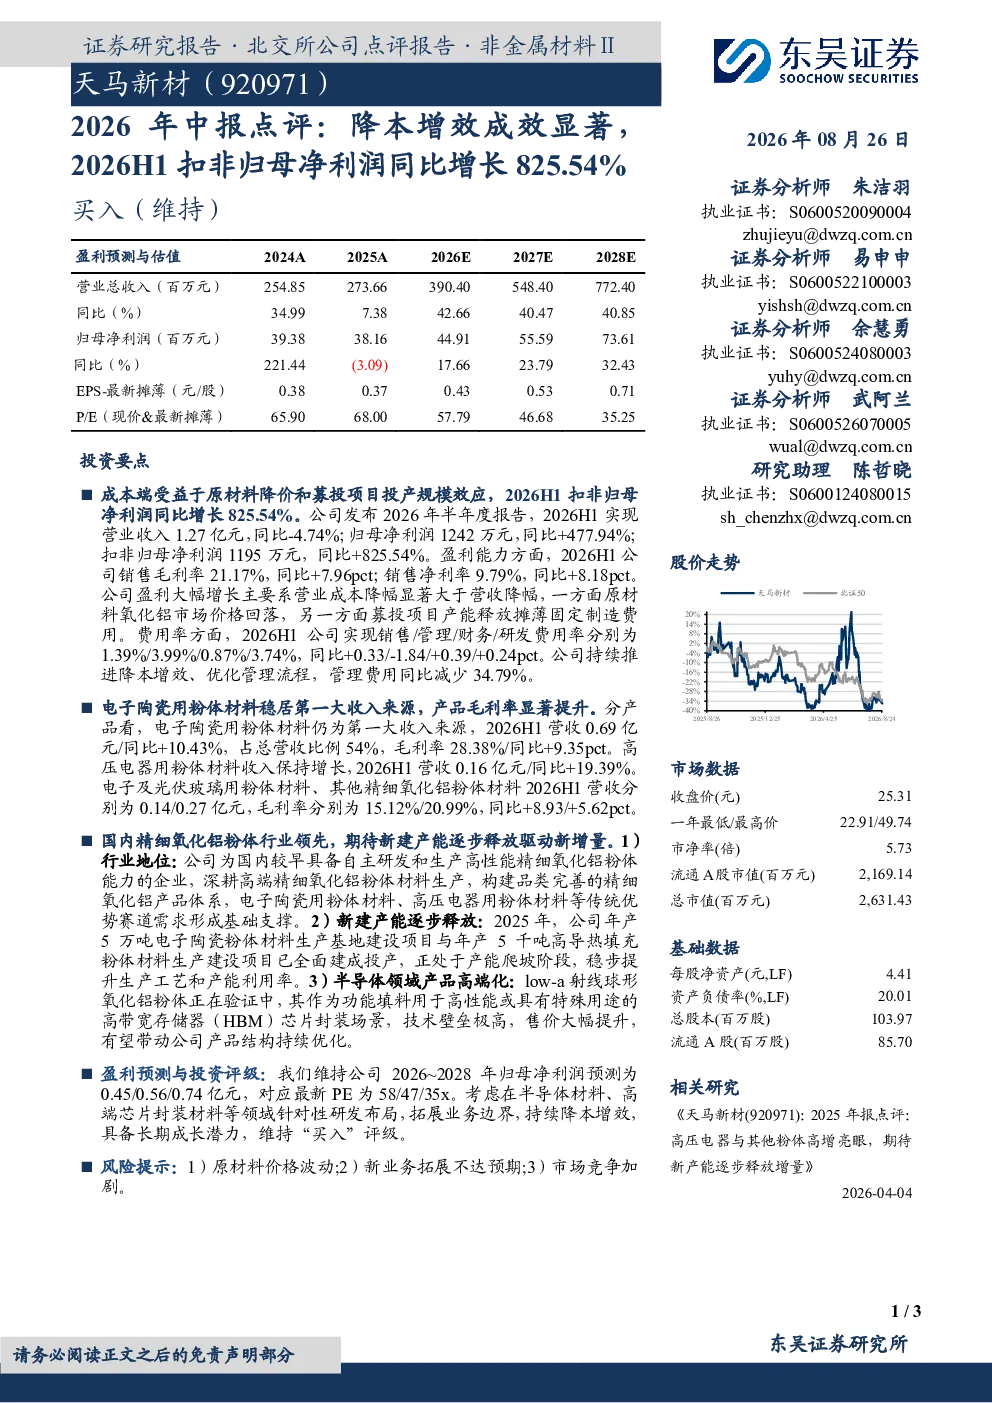
2026H1扣非归母净利润同比增长825.54%,主要得益于成本端原材料降价和募投项目投产带来的规模效应。公司通过持续推进管理优化,有效控制了费用率,其中销售费用率同比增加0.33个百分点,管理费用率同比减少1.84个百分点,财务费用率同比增加0.39个百分点,研发费用率同比增加0.24个百分点,这些措施共同推动了净利润的显著增长。
精细氧化铝粉体行业的发展趋势如何?
精细氧化铝粉体行业正朝着高端化、专业化的方向发展。随着半导体、电子陶瓷等领域的需求增长,对低辐射、高纯度等高性能材料的需求日益增加。国内领先企业如天马新材通过技术升级和新产品布局,逐步向高端市场拓展。行业竞争格局稳定,但技术壁垒和产品差异化成为关键竞争因素,未来市场集中度有望进一步提升。
报告对天马新材的产品结构有何重点分析?
报告重点分析了天马新材的产品结构,电子陶瓷用粉体材料是公司最大的收入来源,2026H1营收占比达54%,毛利率为28.38%,同比提升9.35个百分点。高压电器用粉体材料收入保持稳定增长,2026H1同比增长19.39%。此外,电子及光伏玻璃用粉体材料和其他精细氧化铝粉体材料也展现出良好的增长潜力,分别同比增长8.93个百分点和5.62个百分点,产品结构持续优化。
当前精细氧化铝粉体市场的现状如何?
当前精细氧化铝粉体市场呈现供需稳定、竞争格局集中的特点。天马新材作为国内行业领先企业,拥有完善的产品体系和稳定的传统市场需求。公司新建产能逐步释放,2025年投产的5万吨电子陶瓷粉体和5千吨高导热填充粉体项目正处于产能爬坡阶段,未来产能利用率有望提升。同时,半导体领域的高端产品如low-a射线球形氧化铝粉体技术壁垒高,市场空间广阔。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动、新业务拓展不达预期以及市场竞争加剧。原材料价格波动直接影响公司成本端盈利能力,需密切关注市场变化。新业务如半导体材料的拓展面临技术和市场不确定性,可能影响业绩表现。此外,行业竞争加剧也可能对公司的市场份额和盈利水平带来挑战,需持续关注行业动态。