猜你想问
这份研报主要讲了什么内容?
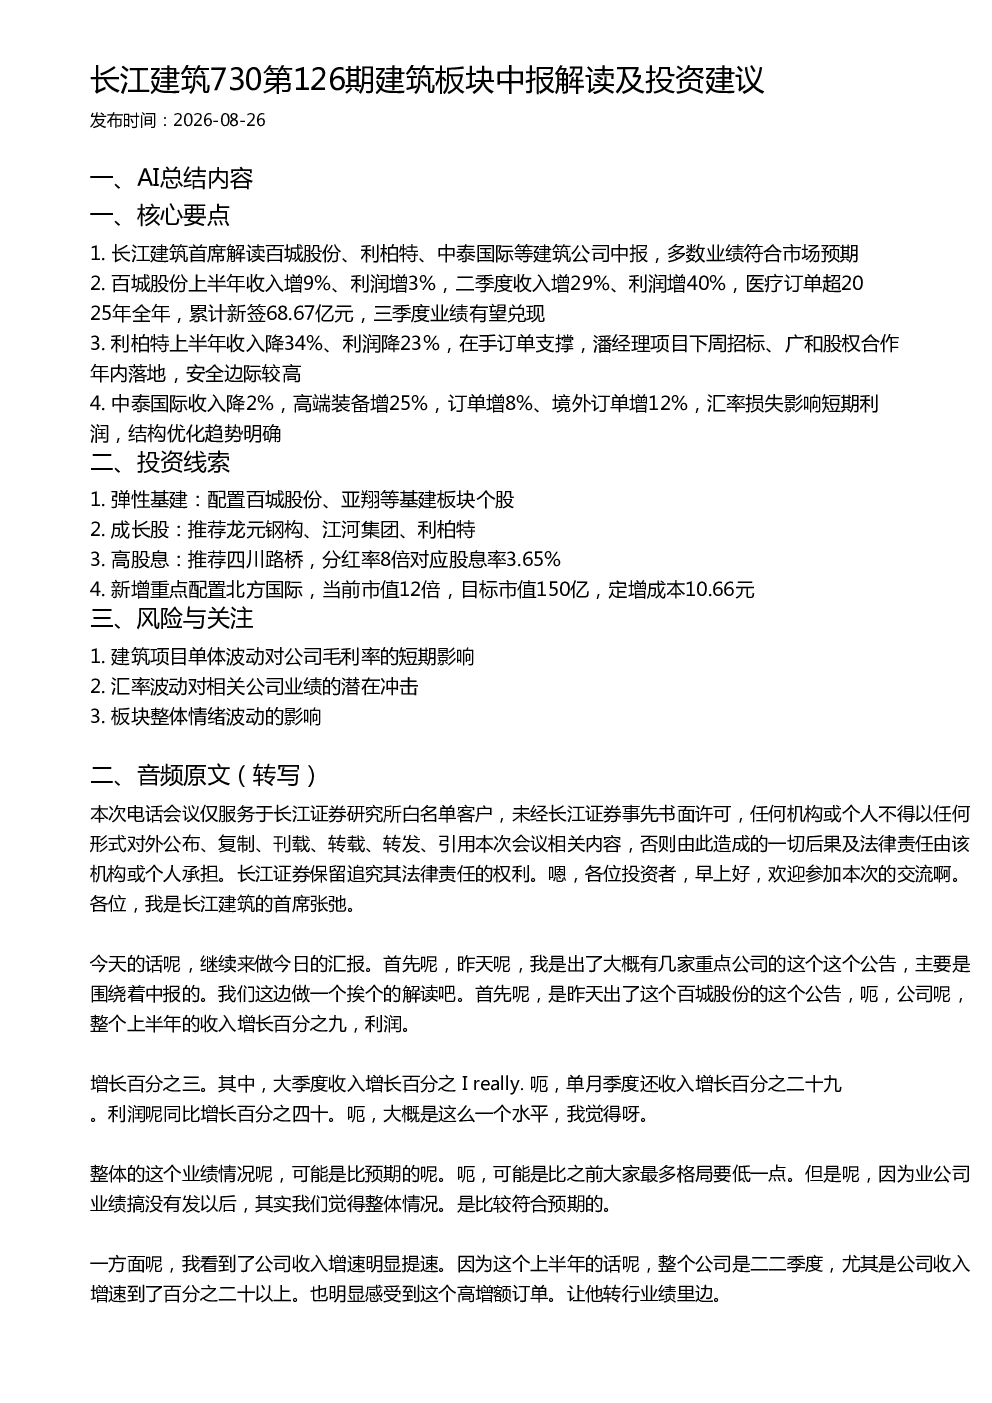
这份研报主要解读了长江建筑首席分析师对百城股份、利柏特、中泰国际等建筑公司2023年中期报告的详细分析。多数公司业绩符合市场预期,其中百城股份上半年收入增9%、利润增3%,二季度表现强劲,医疗订单充足;利柏特虽然上半年收入利润有所下降,但手订单充足且项目推进顺利;中泰国际收入微降但高端装备业务增长显著,结构优化趋势明显。研报还梳理了弹性基建、成长股、高股息等投资线索,并关注了建筑项目波动、汇率风险等潜在问题。
建筑行业目前的发展趋势如何?
建筑行业目前呈现结构性分化趋势。一方面,弹性基建领域如百城股份受益于医疗基建需求增长,订单饱满;另一方面,传统基建企业面临订单压力,但部分公司通过拓展高端装备、海外市场等实现增长。行业整体仍受宏观经济、政策调控影响,但数字化转型、绿色建筑等新趋势为行业带来长期发展机遇。研报建议关注基建板块中的弹性企业及成长性较好的建筑机械相关公司。
研报重点分析了哪些公司?
研报重点分析了百城股份、利柏特、中泰国际等建筑公司。百城股份因医疗订单强劲表现突出,二季度利润大幅增长;利柏特在手订单充足且项目推进顺利,安全边际较高;中泰国际高端装备业务增长显著,但短期受汇率影响利润表现一般。此外,研报还推荐了龙元钢构、江河集团等成长股,以及四川路桥等高股息标的,并新增配置北方国际作为重点关注对象。
当前建筑板块的市场表现如何?
当前建筑板块市场表现呈现分化格局。受益于特定领域需求增长的公司如百城股份表现较好,而传统基建企业面临订单压力导致业绩波动。整体来看,建筑板块受宏观经济周期影响较大,但部分公司通过业务结构优化、拓展海外市场等方式实现稳健增长。研报建议关注订单充足、业务结构优化的建筑企业,以及弹性基建领域的投资机会。
研报提示了哪些投资风险?
研报提示了建筑板块的主要投资风险,包括建筑项目单体波动可能影响公司毛利率短期表现、汇率波动对相关公司业绩的潜在冲击,以及板块整体情绪波动可能影响市场估值。此外,部分公司业绩受特定项目周期性影响较大,需警惕单体项目波动对整体业绩的短期影响。建议投资者关注公司业务结构、订单储备及风险对冲能力,合理配置建筑板块资产。