猜你想问
贵州茅台Q2财报核心内容是什么?
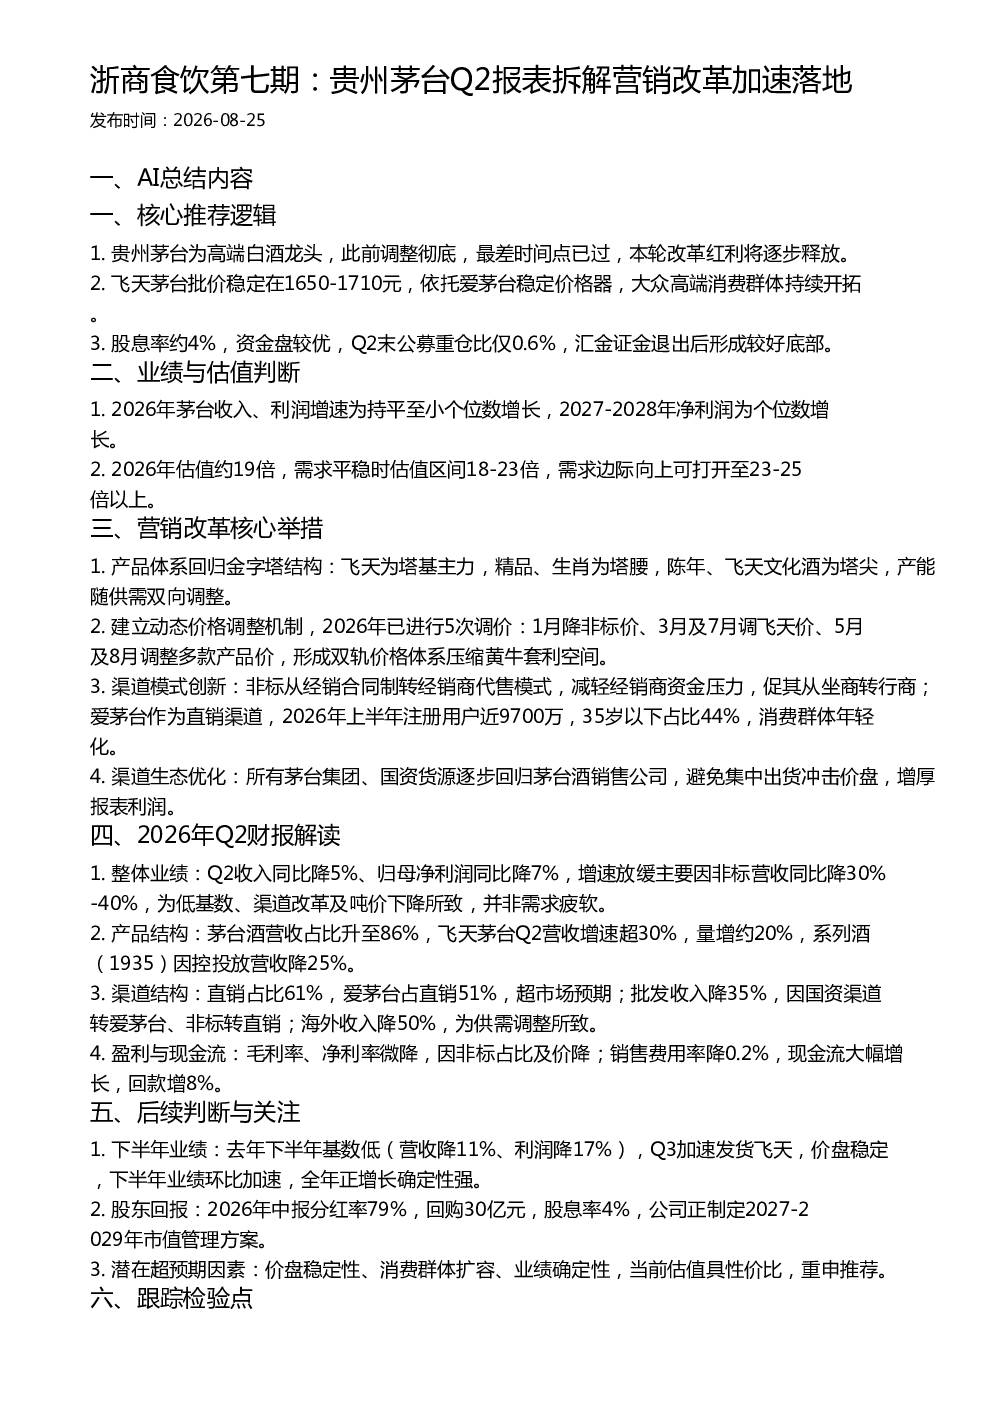
贵州茅台Q2财报显示整体业绩增速放缓,主要因非标营收同比降30%-40%,为低基数、渠道改革及吨价下降所致。茅台酒营收占比升至86%,飞天茅台Q2营收增速超30%,量增约20%。直销占比61%,爱茅台占直销51%,超市场预期。毛利率、净利率微降,因非标占比及价降;销售费用率降0.2%,现金流大幅增长,回款增8%
高端白酒行业发展趋势如何?
高端白酒行业正经历营销改革,以茅台为代表的龙头企业通过产品体系回归金字塔结构、动态价格调整机制、渠道模式创新及生态优化,持续巩固市场地位并开拓大众高端消费群体。消费群体年轻化趋势明显,35岁以下占比达44%,未来增长潜力巨大
研报重点分析了哪些方面?
研报重点分析了贵州茅台营销改革的核心举措,包括产品体系调整、价格机制建立、渠道模式创新(非标转代售、爱茅台直销)及生态优化。同时解读了Q2财报数据,如飞天茅台营收增速、直销占比提升、盈利能力变化等,并评估了下半年业绩及股东回报预期
当前市场对贵州茅台的判断是什么?
当前市场认为贵州茅台作为高端白酒龙头,本轮改革压力已过,红利将逐步释放。飞天茅台批价稳定,依托爱茅台稳定价格器持续开拓大众高端消费群体。股息率约4%,资金盘较轻,Q2末公募重仓比仅0.6%,汇金证金退出形成较好底部。2026年估值约19倍,需求平稳时估值区间18-23倍
研报提示了哪些风险?
研报提示需关注贵州茅台价格体系稳定性,特别是多轮提价后飞天销售表现及直销占比变化。同时需警惕渠道改革可能带来的短期业绩波动,如非标渠道转型对营收的影响、海外市场供需调整等。此外,需关注行业竞争加剧及政策变化可能带来的不确定性
你可能感兴趣
浙商食饮 张潇倩 贵州茅台26H1业绩交流要点 简评 茅台市场化改革 四梁八柱 搭建完毕 集团
未知机构2026-08-23
浙商食饮价值白马巡礼第七期燕京啤酒U8强阿尔法势能及净利率提升分析
未知机构2026-08-24
浙商食饮 价值白马深度巡礼第七期 燕京啤酒 U8强a势能尽显 净利率提升逻辑不
未知机构2026-08-24
浙商食饮 张潇倩 贵州茅台自营店提价 价格体系动态优化
未知机构2026-08-09
浙商食饮 张潇倩 食饮周观点贵州茅台业绩披
未知机构2026-08-16
浙商食饮贵州茅台25Q3业绩更新Q3主动降速业绩符合预期2025102
未知机构2025-10-29
【浙商食饮||杨骥】贵州茅台年报数据解读(1):为什么系列酒吨价
未知机构2022-03-31
【浙商食饮||杨骥】贵州茅台主要经营数据点评:不提价全年利润增速也可达20%,2
未知机构2022-07-22
浙商食饮贵州茅台推荐更新预计飞天动销双位数增长i茅台表现亮眼2026
未知机构2026-02-04
兴证食饮:贵州茅台市场化改革见实效 投资价值凸显
未知机构2026-09-14