猜你想问
神农集团最新研报核心内容是什么?
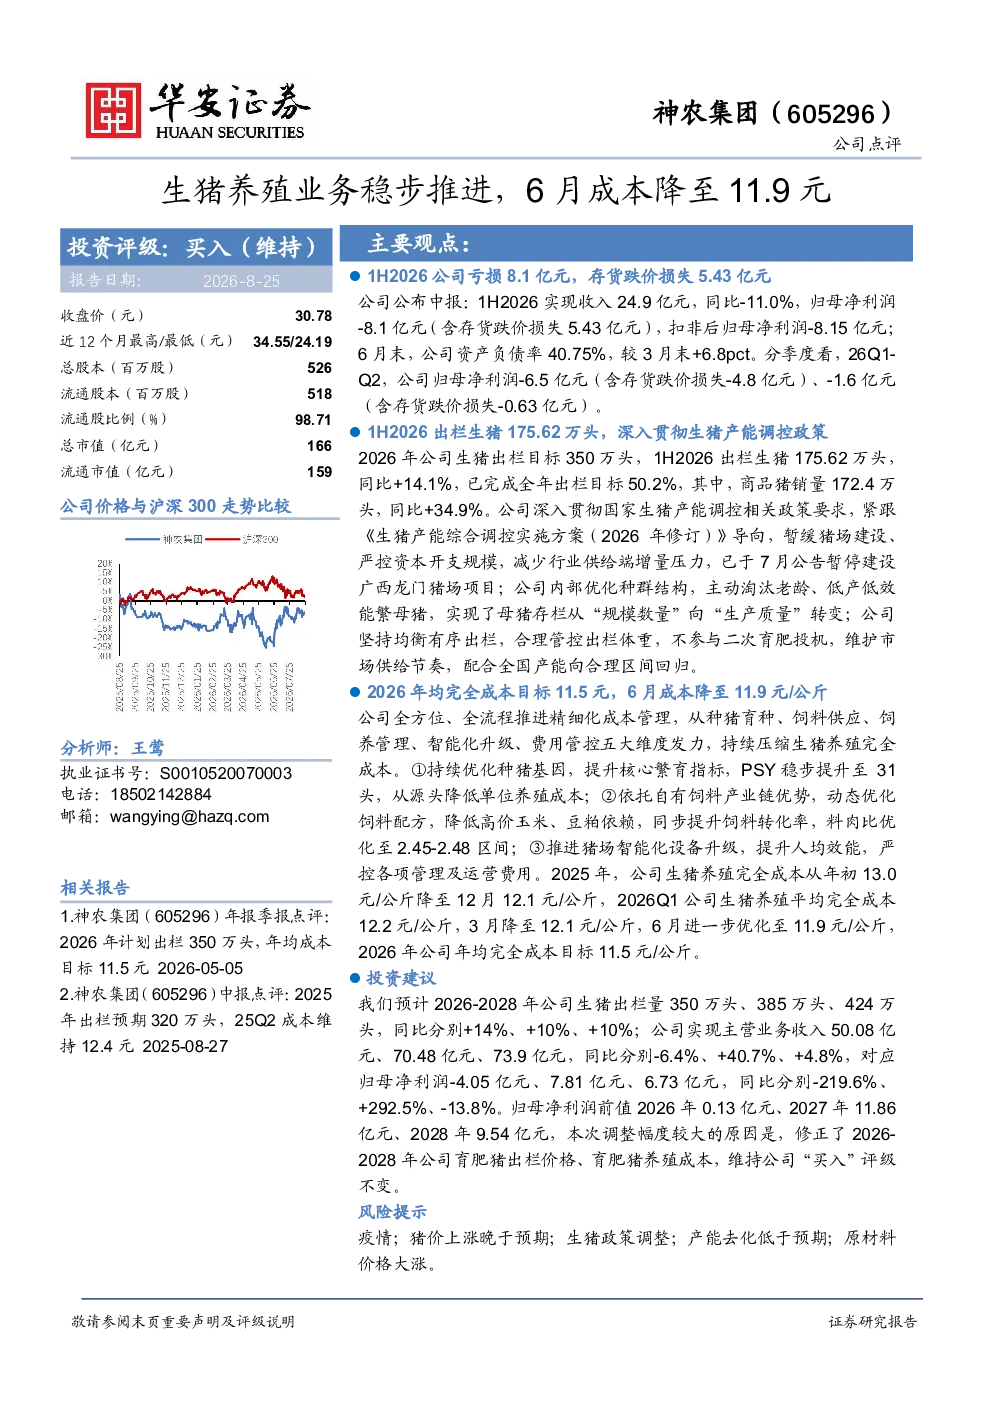
神农集团最新研报显示,公司上半年实现收入24.9亿元,同比-11.0%,归母净利润-8.1亿元(含存货跌价损失5.43亿元),扣非后归母净利润-8.15亿元。公司深入贯彻生猪产能调控政策,上半年出栏生猪175.62万头,同比+14.1%,已完成全年出栏目标50.2%。公司暂缓猪场建设、严控资本开支,优化种群结构,实现母猪存栏从数量向质量转变。6月生猪养殖完全成本降至11.9元/公斤,公司持续推进精细化成本管理,从种猪育种、饲料供应、饲养管理、智能化升级、费用管控五大维度发力,2026年公司年均完全成本目标11.5元/公斤。
生猪行业发展趋势如何?
生猪行业正深入贯彻产能调控政策,行业供给端增量压力减少。神农集团紧跟国家政策导向,暂缓猪场建设、严控资本开支,主动淘汰老龄低产母猪,实现母猪存栏从规模数量向生产质量转变。公司坚持均衡有序出栏,合理管控出栏体重,维护市场供给节奏,配合全国产能向合理区间回归。未来行业将更加注重精细化管理和生产效率提升,成本控制成为核心竞争力。
研报重点分析了哪些方向?
研报重点分析了神农集团生猪养殖业务的成本控制能力及产能调控政策下的应对策略。公司通过优化种猪基因提升PSY至31头,降低单位养殖成本;依托自有饲料产业链动态优化配方,降低饲料成本;推进智能化设备升级提升管理效率。同时,公司内部优化种群结构,主动淘汰老龄低产母猪,实现母猪存栏从规模数量向生产质量转变。
当前生猪市场现状如何判断?
当前生猪市场处于产能调控政策下,行业供给端增量压力减少,市场逐步向合理区间回归。神农集团上半年出栏生猪175.62万头,同比+14.1%,已完成全年出栏目标50.2%,商品猪销量同比+34.9%。公司坚持均衡有序出栏,合理管控出栏体重,不参与二次育肥投机,维护市场供给节奏。6月生猪养殖完全成本降至11.9元/公斤,公司持续推进精细化成本管理,2026年公司年均完全成本目标11.5元/公斤。
研报提示了哪些风险?
研报提示的主要风险包括:疫情可能对生猪养殖造成影响;猪价上涨可能晚于预期,影响公司盈利能力;生猪政策调整可能带来不确定性;产能去化低于预期可能导致行业供需失衡;原材料价格大涨可能推高养殖成本。公司需密切关注这些风险因素,并采取相应措施应对。