猜你想问
中策橡胶26H1业绩表现如何?
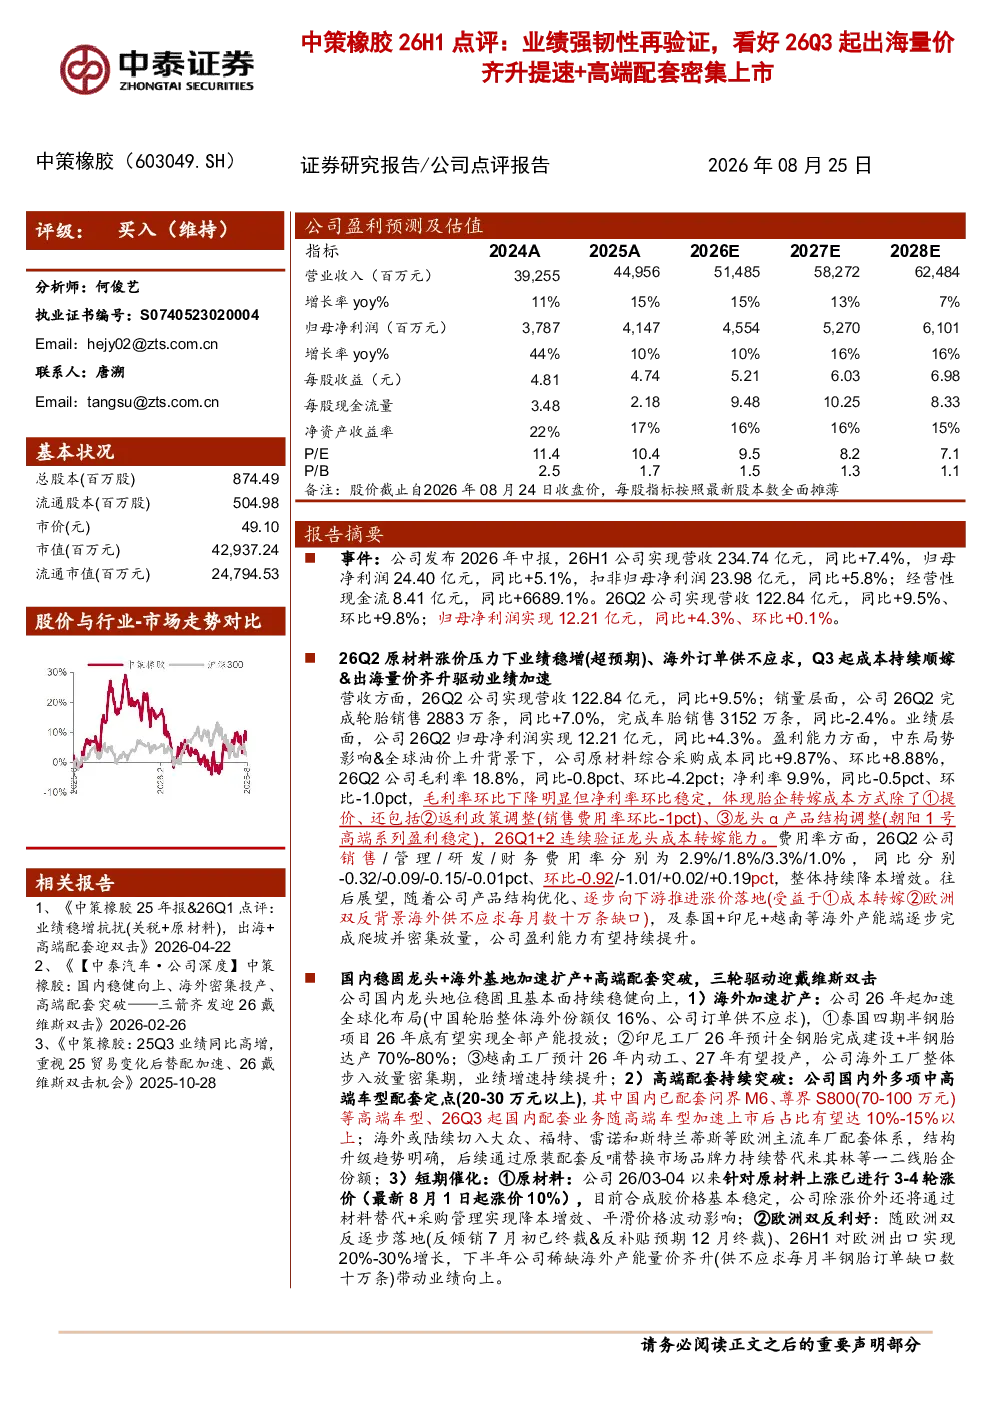
中策橡胶2026年中报表现强劲,业绩展现出强韧性。26H1公司实现营收234.74亿元,同比+7.4%;归母净利润24.40亿元,同比+5.1%。26Q2营收122.84亿元,同比+9.5%;归母净利润12.21亿元,同比+4.3%。尽管原材料成本上涨,公司通过提价、返利政策调整、产品结构调整等方式有效转嫁成本,毛利率环比下降但净利率保持稳定。
中策橡胶未来增长动力是什么?
公司未来增长动力来自三个方向:1)海外基地加速扩产,泰国、印尼、越南工厂逐步放量,提升业绩增速;2)高端配套持续突破,已配套问界M6、尊界S800等车型,未来或切入大众、福特等欧洲车厂体系;3)短期催化因素包括原材料价格上涨已进行多轮涨价、欧洲双反利好出口。
中策橡胶报告重点分析了哪些方面?
报告重点分析了公司业绩强韧性,特别是海外基地扩产带来的业绩增速提升、高端配套车型的持续突破,以及原材料价格上涨后的应对策略。同时关注了公司未来三年盈利预测,预计26-28年收入将依次为515/583/625亿元,同比增速依次为15%/13%/7%;归母净利润将依次为45.5/52.7/61.0亿元,同比增速依次为10%/16%/16%。
当前轮胎行业市场现状如何?
当前轮胎行业市场现状显示,原材料成本持续上涨对行业利润造成压力,但头部企业通过提价、调整政策等方式有效应对。海外基地加速布局成为行业趋势,有助于提升全球市场份额和抗风险能力。高端配套车型的突破是行业竞争的关键,中策橡胶已进入问界等高端车型供应链,未来或进一步切入欧洲车厂体系。
中策橡胶研报提示了哪些风险?
研报提示的风险包括行业需求不及预期、原材料价格波动、行业竞争加剧、国际贸易摩擦的不确定性、品牌塑造不及预期等。这些风险可能影响公司业绩表现和长期发展,投资者需密切关注行业动态和政策变化。
你可能感兴趣
Q2量利齐升、业绩强韧性再验证,看好Q3起出海量价齐升提速开启26-28业绩大周期
中泰证券2026-09-02
华润啤酒(0291.HK)2026年中报点评:26H1实现量价齐升,高端化趋势向好
西南证券2026-08-25
2026年中期业绩公告点评26H1煤炭量价齐升,黄金放量贡献利润增量
国联民生证券2026-08-21
2026年中报点评:26H1业绩基本符合预告,量价齐升驱动盈利高增
轻工制造东吴证券2026-08-30
2026年中期盈利预告点评:26H1业绩超预期,量价齐升驱动高增
华创证券2026-07-22
2026年半年报点评:26H1量价齐升,业绩有望继续改善
化石能源国联民生证券2026-08-25
2018年中报点评:Q2业绩如期恢复,期待Q3起量价齐升
机械设备国泰君安证券2018-08-21
川投能源2023年1~4月业绩快报点评:雅砻江量价齐升,成长持续验证
国泰君安证券2023-05-21
东航物流2026年半年报点评:机队扩张驱动量价齐升,高油价下业绩彰显韧性
国联民生证券2026-09-02
2017年报点评:高端酒量价齐升,业绩逐步改善
食品饮料太平洋证券2018-04-23