猜你想问
中汽股份2026年半年度报告核心数据有哪些?
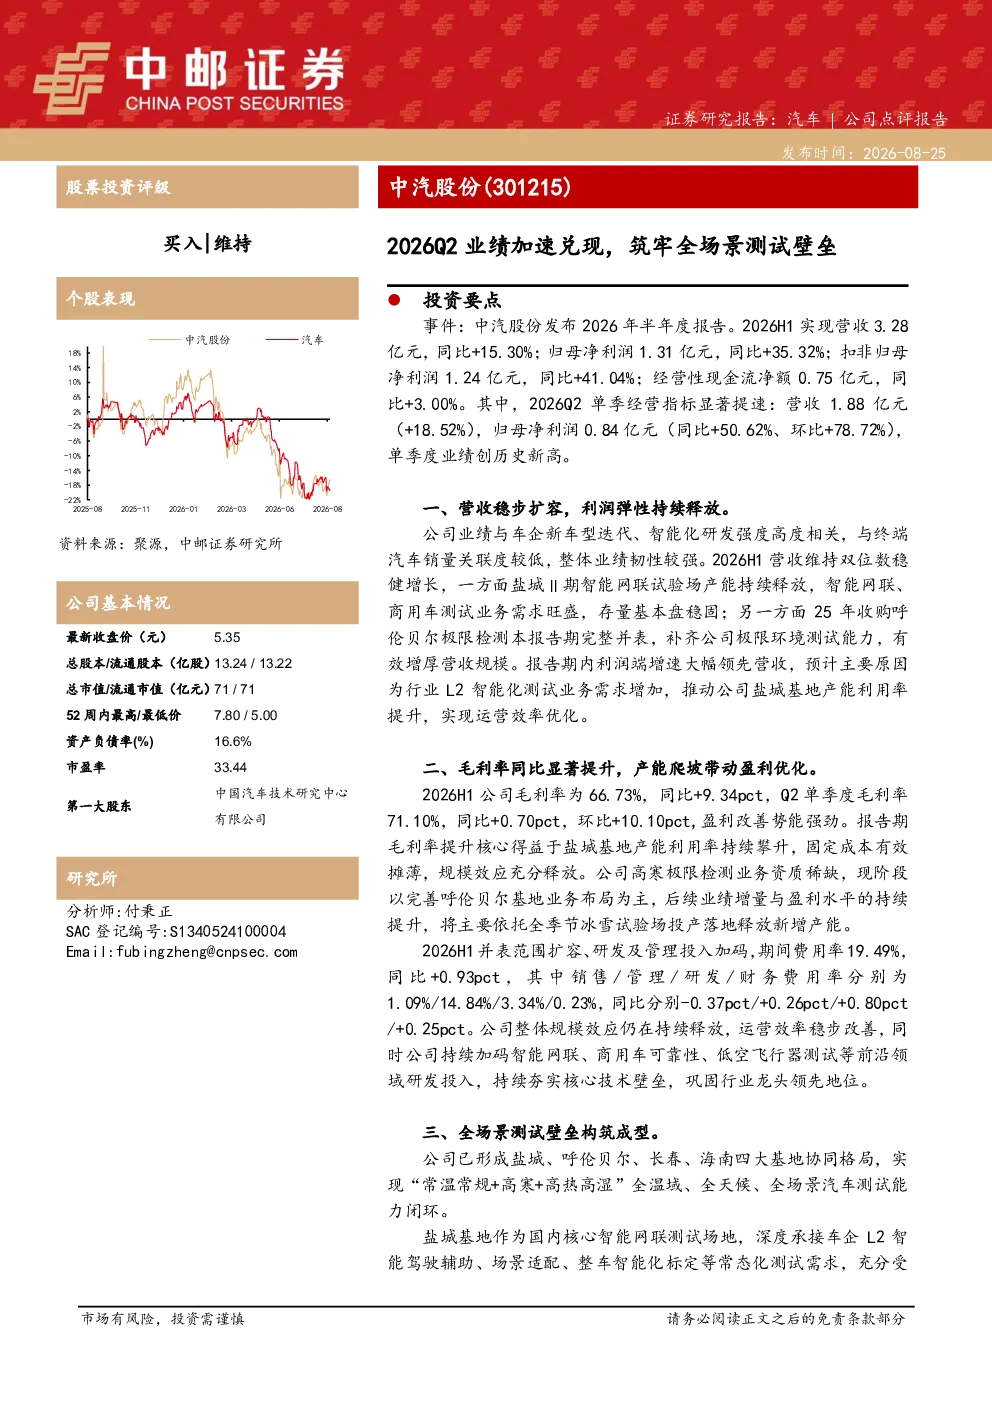
中汽股份2026年半年度报告显示,公司营收3.28亿元(同比+15.30%),归母净利润1.31亿元(同比+35.32%),扣非归母净利润1.24亿元(同比+41.04%)。其中,2026Q2单季营收1.88亿元(+18.52%),归母净利润0.84亿元(同比+50.62%、环比+78.72%),单季度业绩创历史新高。营收增长主要得益于盐城Ⅱ期智能网联试验场产能释放及智能网联、商用车测试业务需求旺盛,同时收购呼伦贝尔极限检测补齐极限环境测试能力。利润端增速大幅领先营收,主要因L2智能化测试业务需求增加,推动盐城基地产能利用率提升,实现运营效率优化。2026H1毛利率66.73%(同比+9.34pct),Q2单季度毛利率71.10%(同比+0.70pct,环比+10.10pct),主要得益于盐城基地产能利用率提升及规模效应释放。期间费用率19.49%(同比+0.93pct),其中销售/管理/研发/财务费用率分别为1.09%/14.84%/3.34%/0.23%,同比分别-0.37pct/+0.26pct/+0.80pct/+0.25pct。
智能网联测试赛道的发展趋势如何?
智能网联测试赛道正受益于汽车智能化加速渗透。随着L2/L3级智能驾驶辅助系统逐步落地,车企对场景适配、整车智能化标定的测试需求持续旺盛。中汽股份通过构建盐城、呼伦贝尔、长春、海南四大基地,实现“常温常规+高寒+高热高湿”全温域、全天候、全场景测试能力闭环,构筑了显著的业务壁垒。未来,随着10.39亿元可转债募投全季冰雪试验基地的落地,公司将打破国内汽车冰雪测试的季节限制,实现高寒测试全年常态化运营,进一步强化在极端环境测试领域的竞争优势。行业整体来看,测试认证需求将随技术迭代持续增长,头部企业通过基地协同和业务拓展,有望获得更高的市场份额和盈利能力。
中汽股份报告重点分析了哪些业务方向?
中汽股份报告重点分析了全场景测试能力构筑与业务协同。公司依托四大基地,形成了覆盖常温常规、高寒、高热高湿等全温域测试能力,深度承接车企L2智能驾驶辅助、场景适配、整车智能化标定等常态化测试需求。报告强调盐城基地作为国内核心智能网联测试场地的作用,其产能利用率提升直接推动了利润弹性释放。同时,报告也关注增量业务拓展,如募投全季冰雪试验基地的建设,该基地预计2027年底落地后将成为中长期核心盈利增量,进一步补齐业务短板,提升综合竞争力。
当前智能网联测试市场现状如何?
当前智能网联测试市场呈现头部企业加速布局、业务需求持续增长的特点。随着汽车智能化渗透率提升,L2级智能驾驶辅助系统测试需求成为市场主要驱动力。中汽股份等领先企业通过基地协同和业务拓展,构建了覆盖全温域、全天候的测试能力,形成了显著的业务壁垒。然而,市场竞争也日趋激烈,行业竞争加剧可能导致毛利率下滑风险。此外,车企新车型研发强度直接影响测试需求强度,若车企研发投入不及预期,可能对测试业务增长造成一定压力。整体来看,市场仍处于快速发展阶段,头部企业凭借先发优势有望获得更大市场份额。
中汽股份研报提示了哪些风险因素?
中汽股份研报提示了汽车智能化测试认证需求不及预期、行业竞争加剧导致毛利率下滑、车企新车型研发强度不及预期等风险。具体而言,若汽车智能化发展速度放缓或车企智能化测试投入减少,可能导致公司业务需求下降。行业竞争加剧可能迫使企业降价或压缩运营成本,从而影响毛利率水平。此外,车企新车型研发强度直接影响测试需求强度,若车企研发投入不及预期,可能对测试业务增长造成一定压力。这些风险因素需持续关注,可能对公司未来业绩表现产生一定影响。