猜你想问
同星科技2026年上半年业绩表现如何?
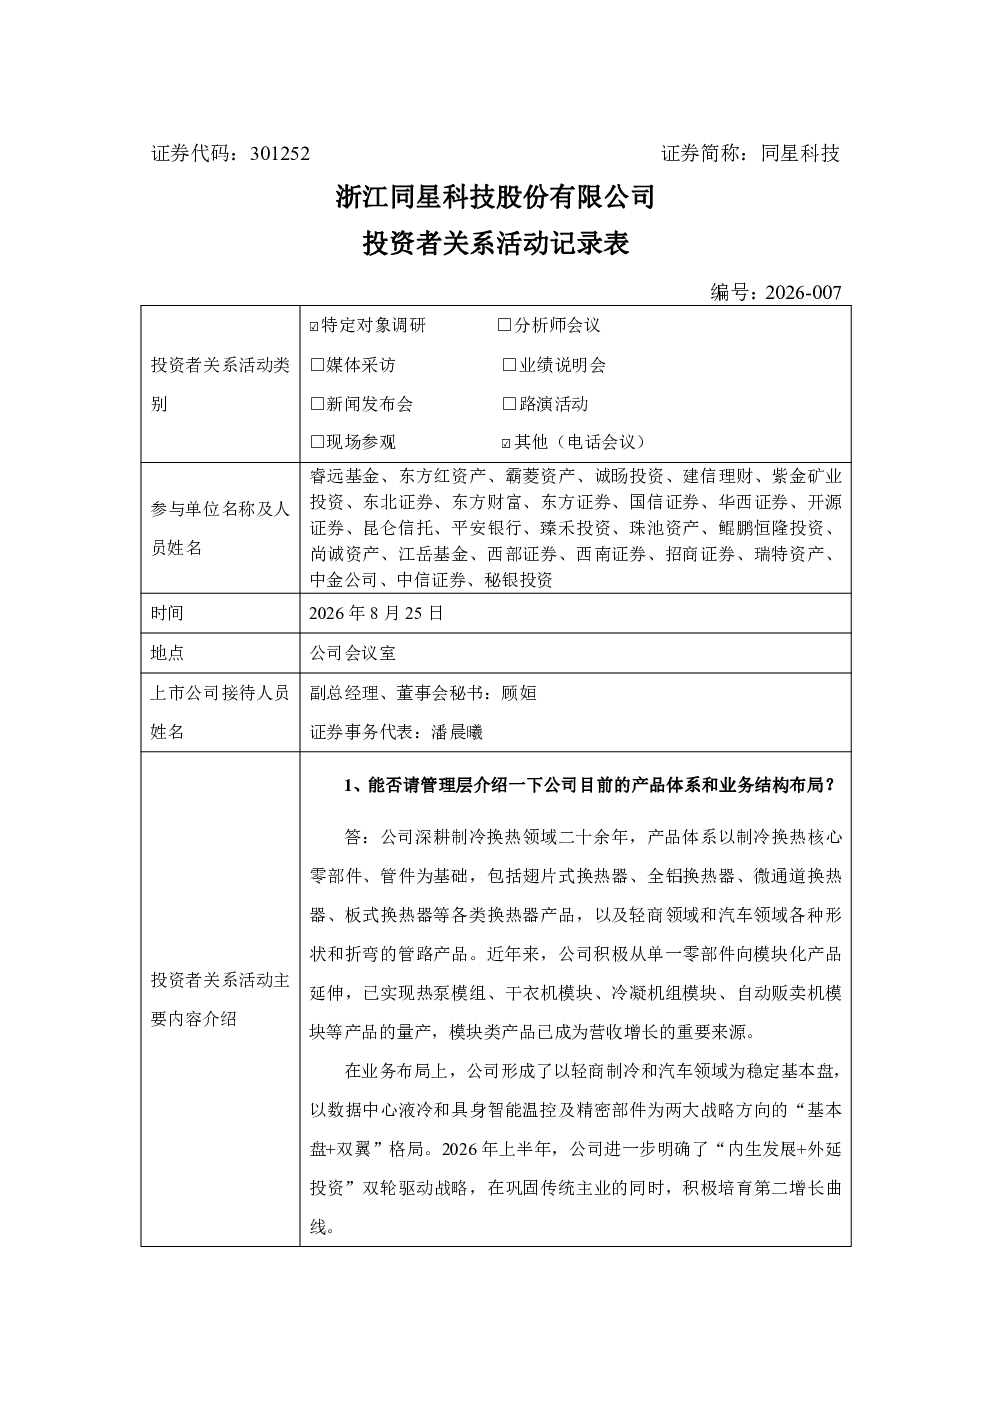
2026年上半年同星科技营收增长26.25%至78,328.03万元,但扣非归母净利润下降9.21%至4,862.98万元。利润下滑主要受原材料成本(铜、铝价格高位)和新业务投入(人才引进、收购投资)两方面因素影响,但经营逐季改善(环比上升39.83%),长期布局有助于提升竞争力。
同星科技轻商制冷板块未来发展趋势?
轻商制冷板块毛利率同比下降,主要因模组类产品(热泵干衣机等)收入占比提升,其净利率低于核心零部件。公司通过模组业务带动核心零部件供应,并计划优化产品结构、加强成本管控、开拓海外市场,毛利率有望逐步修复。
同星科技数据中心液冷业务进展情况?
数据中心液冷业务处于关键时期:核心零部件已通过客户认证并批量供货,换热模组处于客户送样和联合测试阶段,计划系统性交付。公司已设立新领域事业部统筹发展,并规划液冷专用产线扩产。
同星科技在机器人领域的布局有哪些?
机器人领域布局两大方向:一是基于制冷技术积累开发小型轻量化散热模组,部分产品已送样定点;二是通过控股子公司制造精密结构件(具身机器人本体、关节模组等),已实现批量供货并规划扩产。
同星科技泰国生产基地建设对业务有何影响?
泰国生产基地建设稳步推进,换热器产能扩充,可属地化配套服务东南亚、欧洲、北美市场,增强全球化交付能力。公司海外业务规划持续拓展,泰国基地是重要布局之一。
你可能感兴趣
301252 同星科技 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
002420 毅昌科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
001283 豪鹏科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
000925 众合科技 2026年8月25日众合科技投资者关系活动记录表
未知机构2026-08-25
000061 农 产 品 000061农产品2026年8月25日投资者关系活动记录表
未知机构2026-08-26
603856 东宏股份 东宏股份2026年8月25日投资者关系活动记录表
未知机构2026-08-26
300389 艾比森 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
301349 信德新材 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002798 帝欧水华 帝欧水华2026年8月25日投资者关系活动记录表
未知机构2026-08-25