猜你想问
毅昌科技投资者关系活动记录表核心内容是什么?
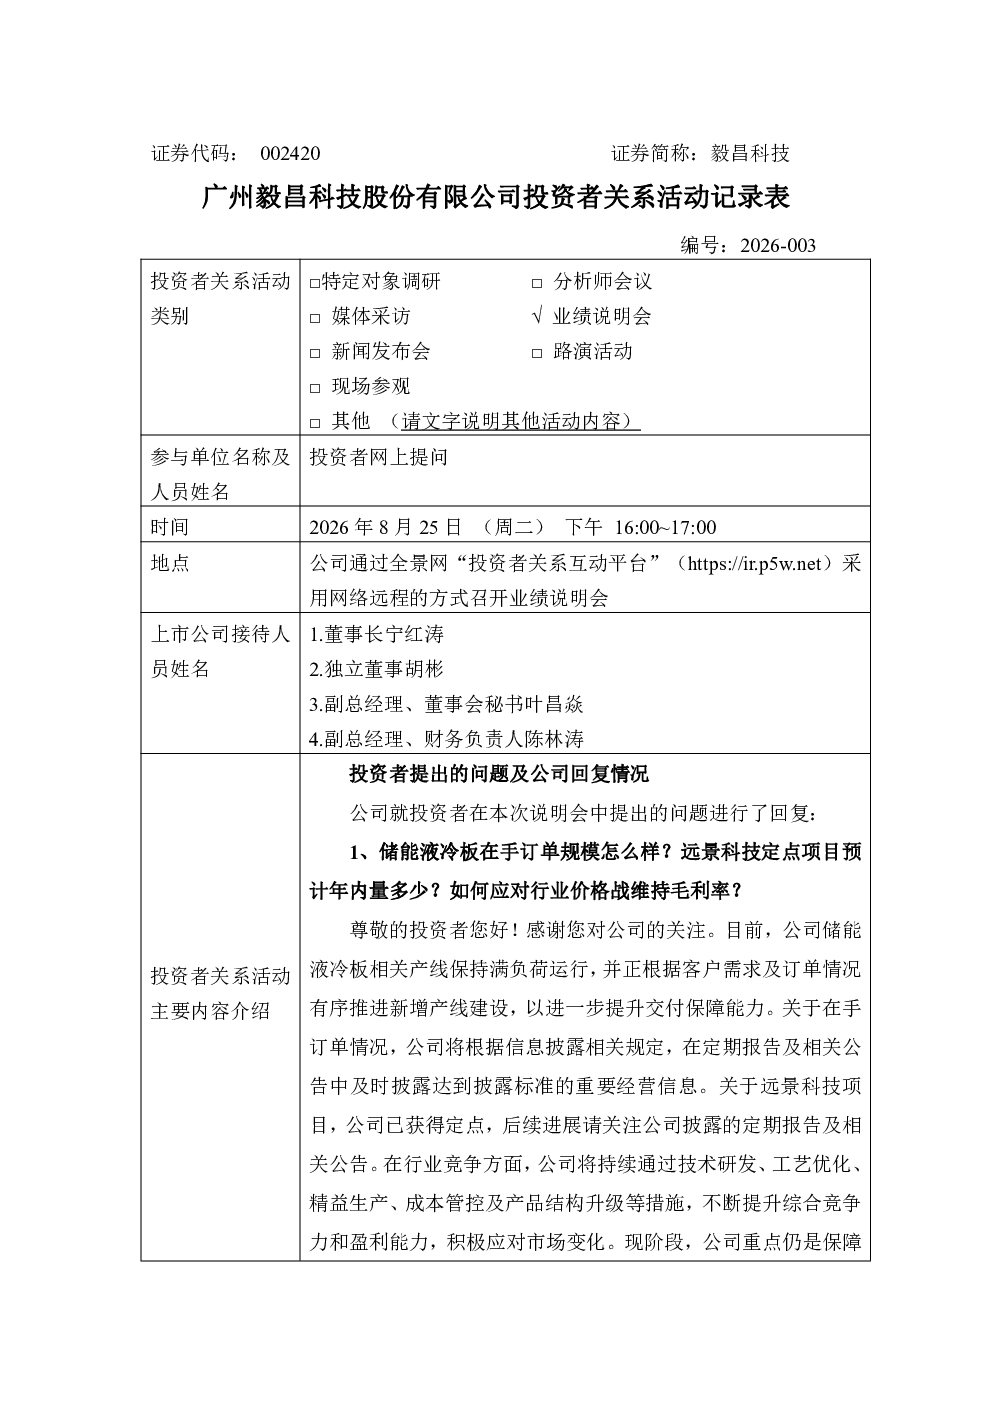
公司表示产品按时、保质交付,持续满足客户需求。针对股价低迷问题,公司强调正努力提升经营业绩,近三年扣非净利润逐年上升。公司已通过公积金弥补亏损方案改善财务状况,减轻历史亏损负担,并提升投资者回报能力,计划实现高质量发展。对于长期投资但亏损的问题,公司认为股价受宏观经济、行业态势、资本市场波动等多重因素影响,公司正努力提升业绩以回报投资者,并呼吁共同维护公司市值。关于国资收购,公司表示持续与交易双方沟通,待合规确认申报条件与深圳证券交易所沟通明确后,将及时推进下一步工作。针对研发投入及新业务问题,公司称围绕新业务方向持续推进研发投入,在设备配置、软件应用及人才团队建设方面进行了投入,为后续产品开发与产业化落地奠定基础,但未明确下半年新业务商业化落地时间表。
毅昌科技所处赛道行业发展趋势如何?
毅昌科技所处行业发展趋势需结合公司具体业务领域分析。从公司披露信息看,其持续满足客户需求并提升经营业绩,表明行业存在稳定的市场需求。公司强调通过公积金弥补亏损、提升投资者回报能力,显示行业具备一定的成长潜力与资本增值空间。但股价受宏观经济、行业态势等多重因素影响,提示行业竞争激烈或存在周期性波动风险。长期来看,公司计划实现高质量发展,暗示行业需持续创新以保持竞争优势。具体行业趋势需进一步研究公司业务细分领域及行业报告。
毅昌科技研报重点分析了哪些方向?
研报重点分析了公司经营业绩提升计划,特别是近三年扣非净利润逐年上升的业绩改善趋势。公司通过公积金弥补亏损的财务策略及其对投资者回报能力的影响也作为分析重点。此外,研报关注公司产品交付能力,强调产品按时、保质交付持续满足客户需求。关于股价低迷问题,公司努力提升业绩以回报投资者的表态是核心分析内容。最后,研报提及公司研发投入及新业务方向,但未明确商业化落地时间表,这也是分析的一个维度。
当前毅昌科技市场现状如何?
从研报信息看,毅昌科技市场现状表现为产品交付稳定、经营业绩逐步改善,近三年扣非净利润逐年上升,显示公司具备一定的内生增长动力。但股价低迷是市场关注的焦点,公司正通过改善财务状况、提升投资者回报能力等方式应对。公司认为股价受多重因素影响,提示市场情绪与宏观经济环境对公司估值存在显著作用。此外,公司持续与国资收购相关方沟通,但进展待定,这构成市场不确定性因素之一。
毅昌科技研报存在哪些风险提示?
研报提示的风险点包括:首先,股价受宏观经济、行业态势、资本市场波动等多重因素影响,存在下行压力;其次,公司虽强调业绩改善,但历史亏损负担仍需时间完全消化,财务状况改善的持续性存疑;再次,新业务方向商业化落地时间表不明确,研发投入的回报周期存在不确定性;最后,国资收购事项进展待定,可能存在无法推进或进展不及预期的风险。这些因素均可能影响公司未来发展和市场表现。