猜你想问
东宏股份2026年8月25日投资者关系活动记录表主要披露了哪些内容?
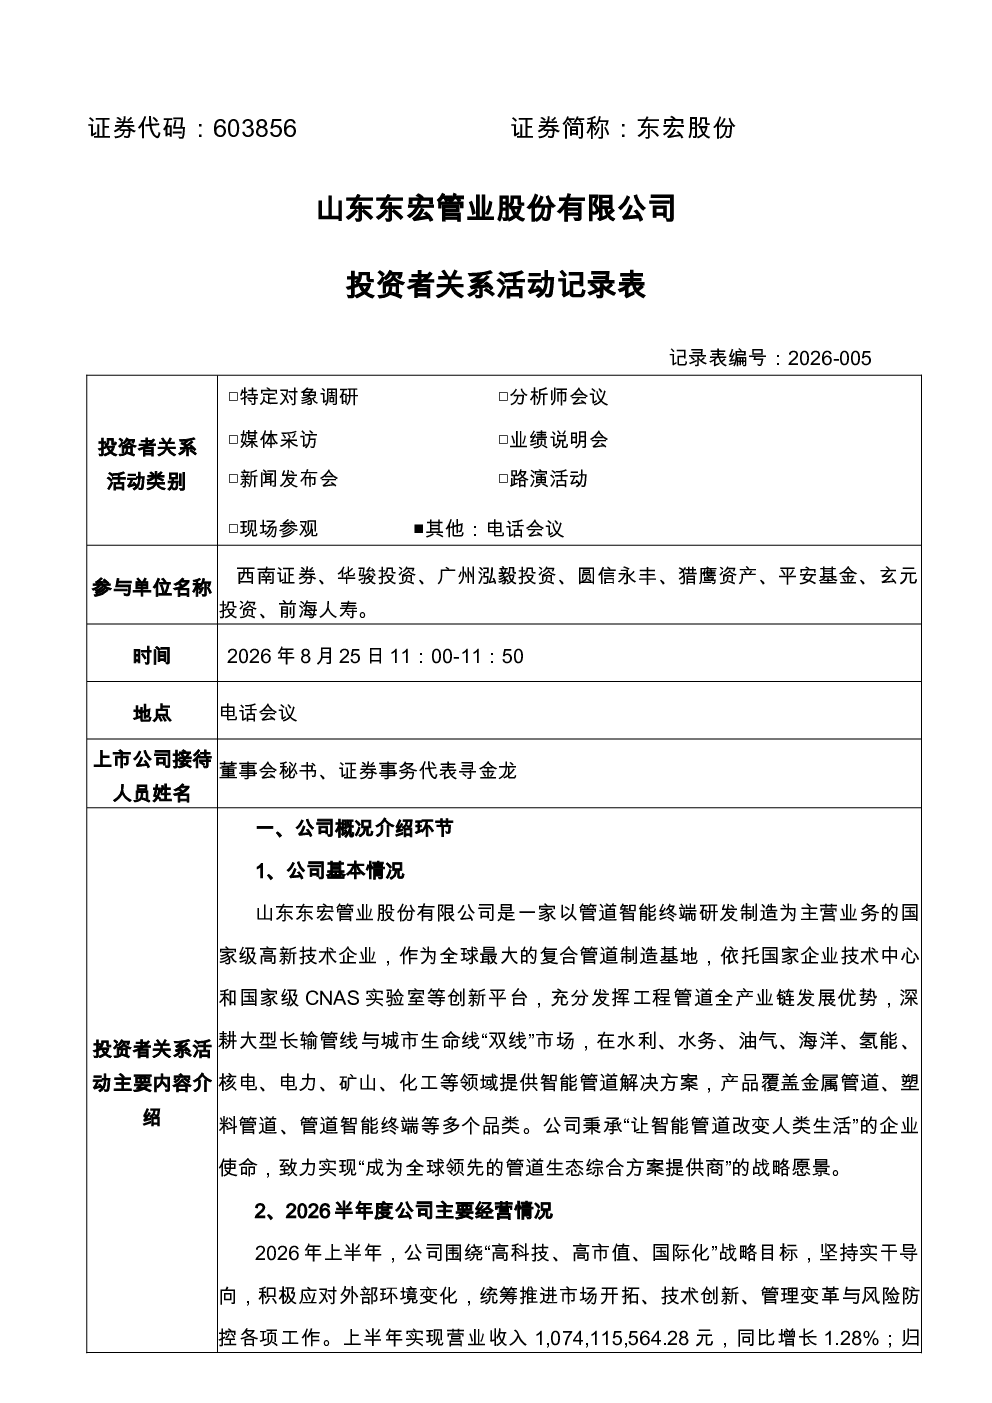
该记录表详细披露了东宏股份2026年上半年的业绩与财务状况,包括归属于上市公司股东的净利润同比增长1.12%至1.03亿元,但扣除非经常性损益的净利润同比下降10.49%至8469.7万元。报告还分析了财务费用下降的原因,主要系银行贷款减少导致利息支出减少。此外,记录表重点介绍了公司在西北、西南、华南及海外市场的区域拓展情况,其中西北地区营收占比达35%且上半年增长超20%,海外业务增速超30%。业务布局方面,公司在新疆成立全资子公司,并计划深耕西南区域及拓展国际市场。核心竞争力方面,公司聚焦管道智能终端和复合管道新材料技术创新,具备超大口径、高压力产品定制优势,并作为上市公司坚持分红与再融资扩产。记录表还提及二季度应收账款增加但经营情况正常,以及“十五五”规划下行业政策红利释放等政策与行业分析内容。
东宏股份所在赛道/行业的发展趋势如何?
东宏股份所处赛道受益于国家“十五五”规划开局及基础设施持续投入,行业政策红利密集释放。报告显示,国家在水利、能源化工、水资源配置等领域投入预计持续增加,推动行业智慧化、绿色化发展。然而,部分领域订单释放节奏放缓,行业竞争格局呈现分化,头部企业竞争优势凸显。东宏股份作为行业参与者,优先选择政策支持且资金有保障的项目,并通过技术创新与产品定制强化竞争力。海外市场方面,公司通过设立分支机构、深化合作加速国际化进程,反映行业全球化趋势。整体来看,赛道发展前景广阔但需关注政策落地节奏与市场竞争加剧的挑战。
东宏股份报告的重点分析方向是什么?
东宏股份报告重点分析了公司多维度的发展战略与经营现状。业绩与财务方面,报告披露净利润增长与扣非净利润下降的对比,揭示公司盈利能力波动及财务费用优化成效。区域市场拓展方面,报告详细拆解西北、西南、华南及海外市场的营收贡献与增长动力,体现公司市场布局的均衡性与前瞻性。业务规划方面,公司在新疆设子公司的产能规划、西南区域全覆盖及国际市场拓展策略,展现其产业链延伸与全球化布局决心。核心竞争力方面,技术创新、产品定制、资本赋能与生态协作四大支柱被强调,凸显公司差异化竞争优势。此外,报告还关注应收账款变化、在手订单充足等经营细节,以及政策红利与行业竞争格局的宏观分析。
东宏股份当前的市场现状如何?
东宏股份当前市场现状呈现稳健增长与结构性优化的特点。业绩层面,公司上半年净利润同比增长1.12%,显示整体营收增长态势,但扣非净利润同比下降10.49%,提示盈利能力需关注。财务层面,财务费用因银行贷款减少而下降,体现公司财务结构优化成效,但二季度应收账款增加需警惕回款风险。市场拓展层面,西北地区营收占比达35%且增长超20%,海外业务增速超30%,反映公司在重点区域与新兴市场具备较强竞争力。业务布局层面,公司在西南区域实现全覆盖,并在新疆设子公司,体现其产能扩张与市场渗透的协同推进。整体来看,公司经营情况正常,在手订单充足,但需关注行业竞争加剧与政策节奏变化带来的不确定性。
东宏股份研报存在哪些风险提示?
东宏股份研报中隐含的风险提示主要体现在以下几个方面:首先,扣非净利润同比下降10.49%,可能反映公司主营业务盈利能力承压,需警惕非经常性损益波动对业绩的依赖。其次,二季度应收账款增加虽与营收增长相关,但仍需关注部分客户回款周期延长可能导致的现金流压力。第三,行业政策红利释放节奏放缓,可能影响部分领域项目订单落地速度,进而影响公司短期业绩增长。第四,行业竞争格局分化加剧,头部企业竞争优势凸显,可能压缩中小企业的市场份额与盈利空间。最后,海外市场拓展虽增速超30%,但也面临文化差异、合规风险等不确定性,需谨慎评估国际化进程中的潜在挑战。