猜你想问
氯碱日报2026-08-26主要分析了哪些内容?
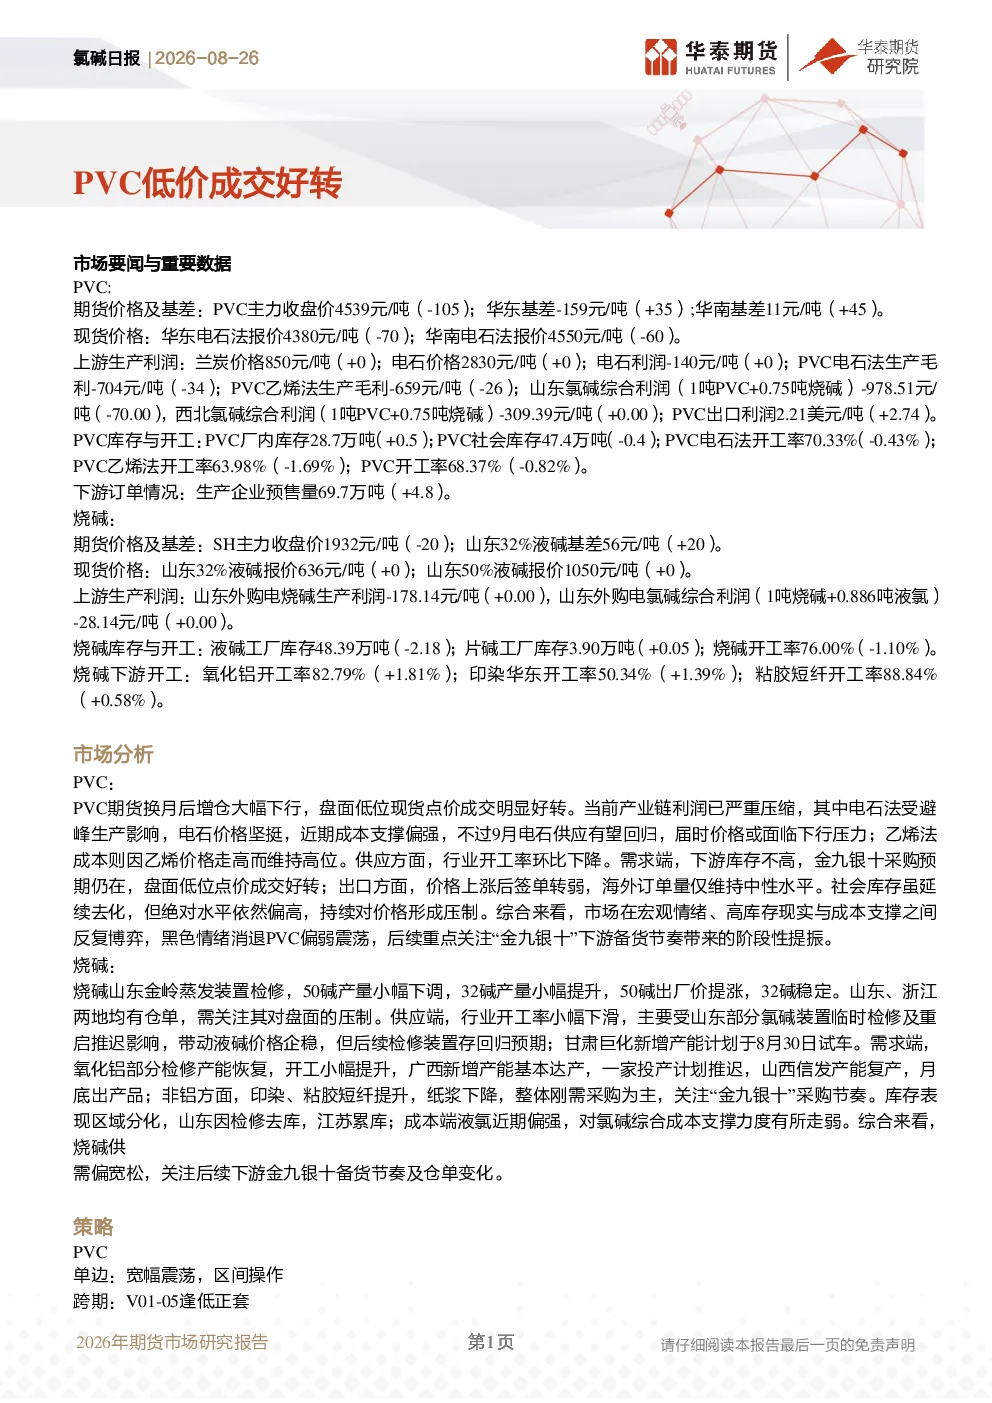
本报告重点分析了PVC和烧碱的市场行情。PVC方面,关注期货主力收盘价、基差变化、现货报价、生产利润、库存及开工率等关键数据,并探讨了期货走势、产业链利润、供需关系及市场博弈情况。烧碱方面,则分析了期货价格、基差、现货报价、生产利润、库存、开工率及下游需求情况,同时提及了山东金岭蒸发装置检修对市场的影响。报告还展望了PVC和烧碱的供需趋势及市场风险。
PVC和烧碱的行业发展趋势如何?
PVC行业目前处于产业链利润严重压缩的阶段,电石法受避峰生产影响成本支撑偏强,但9月供应回归可能致价格下行;乙烯法成本高位。供应端开工率环比下降,需求端下游库存不高,金九银十采购预期仍在,出口订单量中性。社会库存偏高压制价格。烧碱行业方面,山东金岭蒸发装置检修导致50碱产量小幅下调、价格提涨,32碱产量小幅提升、价格稳定。供应端开工率小幅下滑,主要受山东部分氯碱装置检修影响,但后续检修装置存回归预期;甘肃巨化新增产能计划8月30日试车。需求端氧化铝部分检修产能恢复,非铝方面印染、粘胶短纤提升,纸浆下降,刚需采购为主。库存区域分化,山东去库,江苏累库。成本端液氯偏强,但支撑力度走弱。总体来看,PVC和烧碱行业供需偏宽松,关注下游备货节奏及仓单变化。
报告重点分析了PVC和烧碱的哪些方面?
报告重点分析了PVC和烧碱的市场现状、产业链利润、库存及开工率、期货与现货价格走势、供需关系及市场博弈情况。PVC方面,详细解析了期货换月后的走势、成本支撑、供应回归预期、下游采购预期及社会库存对价格的影响。烧碱方面,则重点分析了山东金岭装置检修对50碱和32碱价格的影响、供应端检修与新增产能计划、需求端各下游行业的开工率变化、库存区域分化及成本支撑力度变化。
当前PVC和烧碱的市场现状如何判断?
当前PVC市场处于宏观情绪、高库存与成本支撑间博弈的阶段。期货低位现货点价成交好转,但产业链利润严重压缩,电石法成本支撑偏强,乙烯法成本高位。供应端开工率环比下降,社会库存偏高压制价格。需求端下游库存不高,金九银十采购预期仍在,出口订单量中性。烧碱市场方面,供应端开工率小幅下滑,主要受山东部分氯碱装置检修影响,但后续检修装置存回归预期;甘肃巨化新增产能计划8月30日试车。需求端氧化铝部分检修产能恢复,非铝方面印染、粘胶短纤提升,纸浆下降,刚需采购为主。库存区域分化,山东去库,江苏累库。成本端液氯偏强,但支撑力度走弱。总体来看,PVC和烧碱市场供需偏宽松。
研报提示了哪些相关风险?
本报告提示了PVC和烧碱市场的主要风险,包括地缘冲突变动可能带来的不确定性、宏观政策扰动可能影响市场需求、装置检修动态可能改变供需格局。此外,烧碱市场还需关注出口订单执行情况的变化、新增产能的落地进度以及下游采购节奏的波动。这些因素都可能对PVC和烧碱的市场价格和供需关系产生重要影响。