猜你想问
这份研报的核心内容是什么?
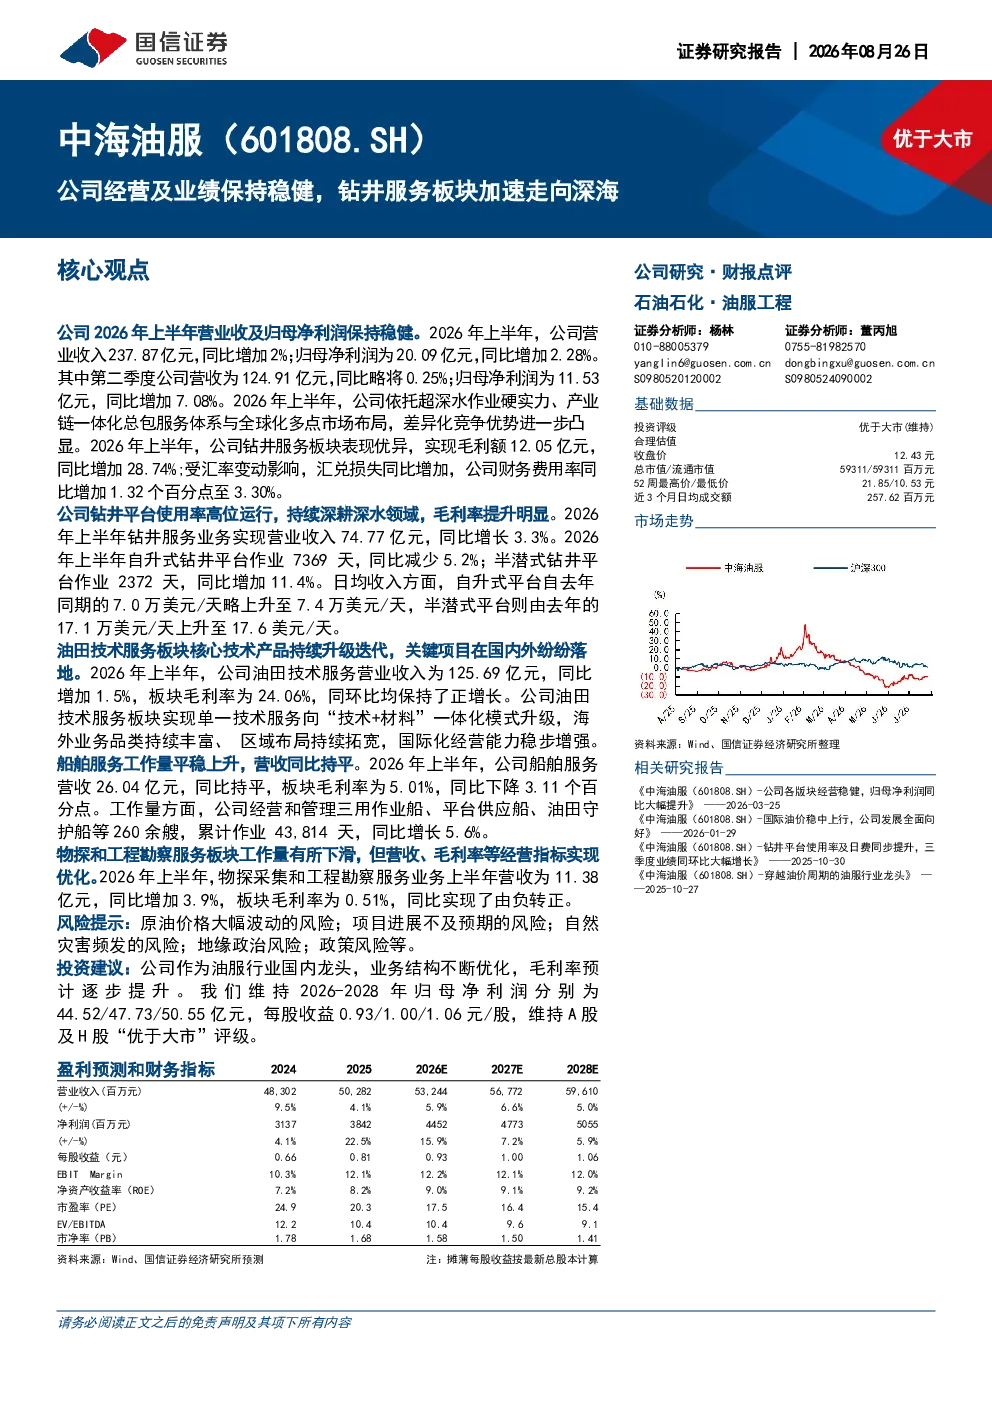
这份研报分析中海油服2026年上半年的经营及业绩,指出公司整体保持稳健,钻井服务板块加速走向深海。报告显示,公司上半年营业收入237.87亿元,同比增加2%;归母净利润20.09亿元,同比增加2.28%。钻井服务板块毛利额12.05亿元,同比增加28.74%,自升式和半潜式平台作业天数及日均收入均有所提升,毛利率提升至16.12%。油田技术服务板块营收125.69亿元,同比增加1.5%,毛利率为24.06%。船舶服务板块营收26.04亿元,同比持平,毛利率下降3.11个百分点。物探和工程勘察服务板块营收11.38亿元,同比增加3.9%,毛利率由负转正至0.51%
钻井服务板块的发展趋势如何?
钻井服务板块正加速走向深海,自升式和半潜式平台作业天数及日均收入均有所提升。自升式平台作业天数同比减少5.2%,但日均收入略升至7.4万美元/天;半潜式平台作业天数同比增加11.4%,日均收入升至17.6万美元/天。板块毛利率提升至16.12%,同比增加3.20个百分点。这表明公司在深海钻井领域的竞争力增强,未来有望受益于深海油气勘探开发需求的增长
研报重点分析了哪些方面?
研报重点分析了中海油服2026年上半年的整体业绩及各业务板块的表现。报告详细分析了钻井服务板块的毛利率提升、油田技术服务板块的营收增长和毛利率保持正增长、船舶服务板块的营收持平但工作量增加、物探和工程勘察服务板块的营收增长和毛利率由负转正。此外,报告还评估了公司的业务结构优化和未来业绩预期,维持A股及H股‘优于大市’评级
当前油服行业的市场现状如何?
当前油服行业市场现状显示,中海油服作为国内龙头,业务结构不断优化,毛利率预计逐步提升。公司各业务板块表现稳健,钻井服务板块加速走向深海,毛利率提升明显。油田技术服务板块营收和毛利率均保持正增长,显示出公司技术升级和国际化布局的成效。船舶服务板块工作量增加,但毛利率有所下降,可能受市场竞争加剧影响。物探和工程勘察服务板块营收增长,但工作量有所下滑,需关注市场需求变化
研报提到了哪些风险提示?
研报提示了多项风险,包括原油价格大幅波动的风险,这可能影响油服行业的整体需求;项目进展不及预期的风险,可能导致公司业绩不及预期;自然灾害频发的风险,可能对海上作业造成影响;地缘政治风险,可能对国际业务造成不确定性;政策风险,如行业监管政策变化可能影响公司经营环境