猜你想问
这份报告的核心内容是什么?
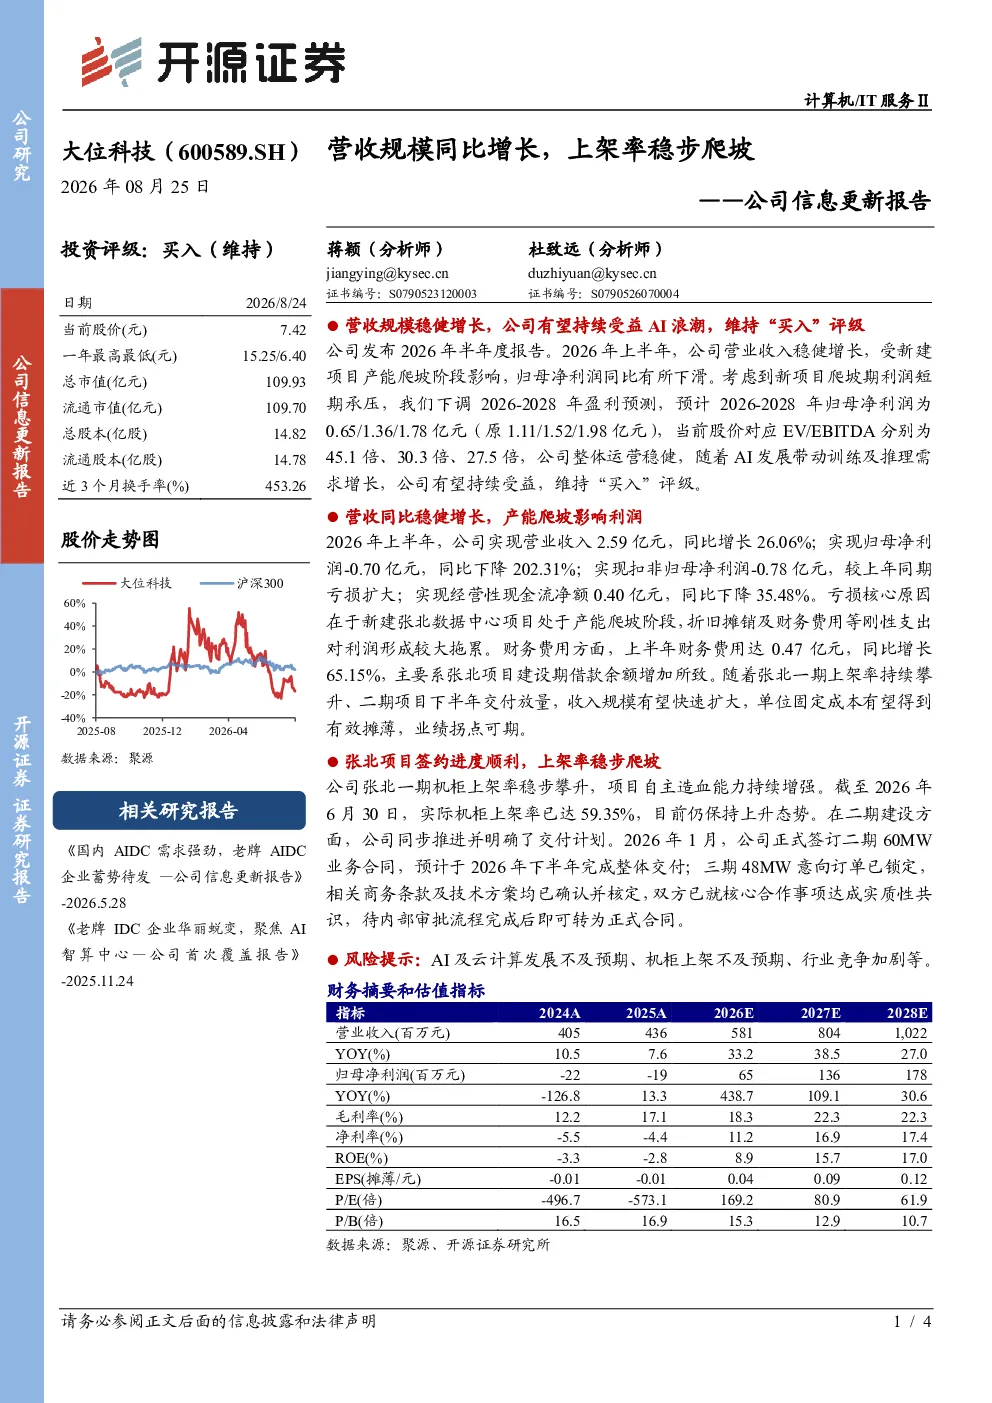
报告显示公司2026年上半年营收稳健增长26.06%至2.59亿元,但受新建张北数据中心项目产能爬坡阶段影响,归母净利润同比下滑202.31%至-0.70亿元。分析师下调2026-2028年盈利预测至0.65/1.36/1.78亿元,但认为AI发展将带动训练及推理需求增长,公司有望持续受益。
信息技术行业的发展趋势如何?
AI技术正快速发展,推动云计算和数据中心需求增长。随着AI在训练和推理场景的应用扩大,对算力资源的需求将持续提升,为数据中心运营商带来发展机遇。行业竞争加剧,但头部企业凭借技术积累和项目布局有望获得更多市场份额。
报告重点分析了哪些方面?
报告重点分析了公司张北数据中心的运营进展和财务表现。张北一期机柜上架率达59.35%,二期60MW业务合同已签订,三期48MW意向订单已锁定。财务数据显示营收增长但利润下滑,主要受项目建设期借款增加影响。
当前市场对公司的判断是什么?
市场认为公司整体运营稳健,张北一期上架率持续攀升及二期项目交付将推动收入规模快速扩大,单位固定成本有望得到摊薄。尽管短期利润承压,但长期发展前景被看好,维持“买入”评级。
报告中提到了哪些风险?
主要风险包括AI及云计算发展不及预期、机柜上架率增长放缓、行业竞争加剧等。AI技术路线变化或市场需求波动可能影响公司业务发展,需关注项目进度和市场竞争态势。
你可能感兴趣
公司信息更新报告营收利润双位数增长,市拓规模同比提升
开源证券2025-10-30
公司信息更新报告:营收规模同比增长,境外业务扩张明显
建筑建材开源证券2025-04-02
公司信息更新报告:前三季度营收规模同比增长,园区运营服务表现超预期
房地产开源证券2024-10-30
公司信息更新报告利润表现同比翻倍,上架提速释放盈利弹性
开源证券2026-08-02
公司信息更新报告:营收规模同比收缩,融资成本优势保持
房地产开源证券2024-09-04
公司信息更新报告:Q3营收同比快速增长,校企改革稳步推进
电子设备开源证券2020-10-30
港股公司信息更新报告:营收规模略有收缩,中标金额大幅增长
开源证券2024-09-03
公司信息更新报告营收下降利润增长,园区企业营收规模保持增长
开源证券2025-09-01
公司信息更新报告:Q3营收利润提速增长,业务转型升级稳步进入收获期
医药生物开源证券2022-10-25
公司信息更新报告:2023Q4营收增长稳健,彩电全球份额稳步提升
家用电器开源证券2024-04-01