猜你想问
这份研报主要讲了什么内容?
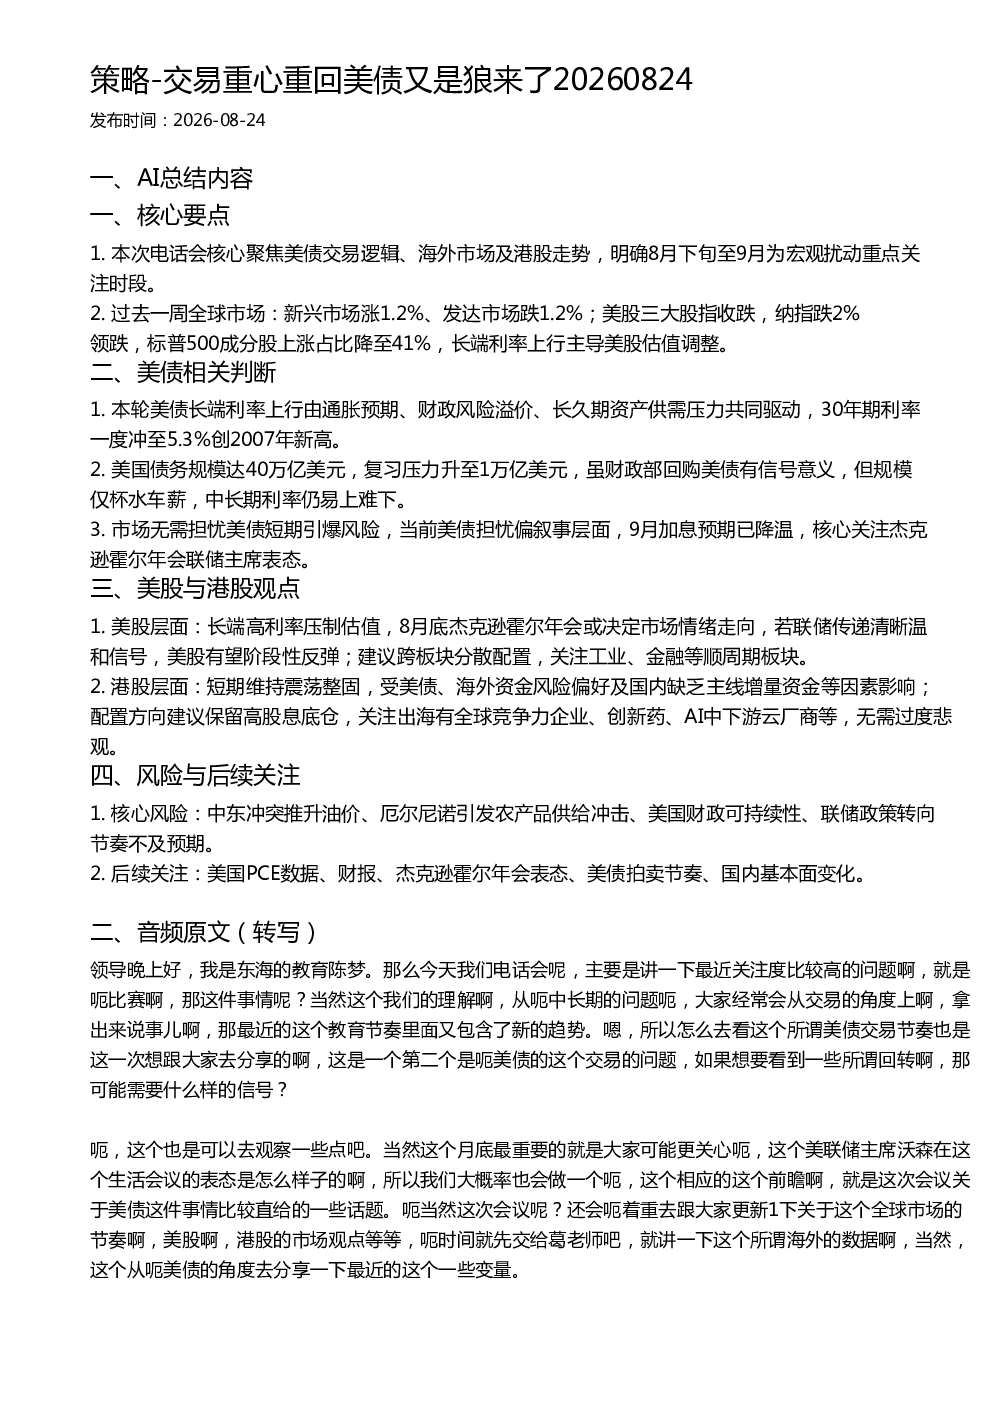
这份研报聚焦美债交易逻辑、海外及港股走势,明确8月下旬至9月为宏观扰动重点关注时段。报告分析了过去一周新兴市场与发达市场的表现差异,指出美股三大股指收跌,纳指跌2%领跌,长端利率上行主导美股估值调整。同时,报告深入探讨了美债长端利率上行的原因,包括通胀预期、财政风险溢价和长久期资产供需压力,并指出美国债务规模达40万亿美元,复习压力升至1万亿美元,中长期利率易上难下。此外,报告还分析了美股和港股的观点,建议跨板块分散配置,关注工业、金融等顺周期板块,并建议港股短期维持震荡整固,配置方向建议保留高股息底仓,关注出海有全球竞争力企业、创新药、AI中下游云厂商等。最后,报告提示了中东冲突推升油价、厄尔尼诺引发农产品供给冲击、美国财政可持续性、联储政策转向节奏不及预期等核心风险,并关注美国PCE数据、财报、杰克逊霍尔年会表态、美债拍卖节奏、国内基本面变化等后续动态。
美债市场未来发展趋势如何?
美债市场未来发展趋势需关注多重因素。首先,通胀预期和财政风险溢价将持续影响长端利率,由于美国债务规模庞大且复习压力上升,中长期利率易上难下。其次,市场对美债短期引爆风险的担忧偏叙事层面,9月加息预期已降温,核心关注杰克逊霍尔年会联储主席表态。此外,长久期资产供需压力也是驱动美债长端利率上行的重要因素。因此,投资者需持续关注美国通胀数据、财政政策、联储政策转向节奏等因素,以判断美债市场未来走势。
研报重点分析了哪些方向?
研报重点分析了美债交易逻辑、海外及港股走势,并明确了8月下旬至9月为宏观扰动重点关注时段。在美债方面,报告深入探讨了长端利率上行的原因,包括通胀预期、财政风险溢价和长久期资产供需压力,并分析了美国债务规模和复习压力对中长期利率的影响。在美股和港股方面,报告建议跨板块分散配置,关注工业、金融等顺周期板块,并建议港股短期维持震荡整固,配置方向建议保留高股息底仓,关注出海有全球竞争力企业、创新药、AI中下游云厂商等。此外,报告还提示了中东冲突推升油价、厄尔尼诺引发农产品供给冲击、美国财政可持续性、联储政策转向节奏不及预期等核心风险,并关注美国PCE数据、财报、杰克逊霍尔年会表态、美债拍卖节奏、国内基本面变化等后续动态。
当前市场现状如何判断?
当前市场现状表现为新兴市场与发达市场表现差异明显,新兴市场涨1.2%,发达市场跌1.2%。美股三大股指收跌,纳指跌2%领跌,标普500成分股上涨占比降至41%,长端利率上行主导美股估值调整。港股短期维持震荡整固,受美债、海外资金风险偏好及国内缺乏主线增量资金等因素影响。投资者需关注杰克逊霍尔年会联储主席表态,以及美国PCE数据、财报等关键数据,以判断市场情绪走向。
研报提示了哪些风险?
研报提示了多重核心风险,包括中东冲突推升油价、厄尔尼诺引发农产品供给冲击、美国财政可持续性、联储政策转向节奏不及预期等。中东冲突可能导致油价上涨,进而影响全球通胀和经济;厄尔尼诺现象可能引发农产品供给冲击,影响食品价格和全球经济;美国财政可持续性问题可能影响美债市场表现;联储政策转向节奏不及预期可能影响市场情绪和资产价格。此外,报告还关注了美国PCE数据、财报、杰克逊霍尔年会表态、美债拍卖节奏、国内基本面变化等后续动态,这些因素也可能带来市场风险。投资者需密切关注这些风险因素,以做好投资布局。