猜你想问
这份研报的核心内容是什么?
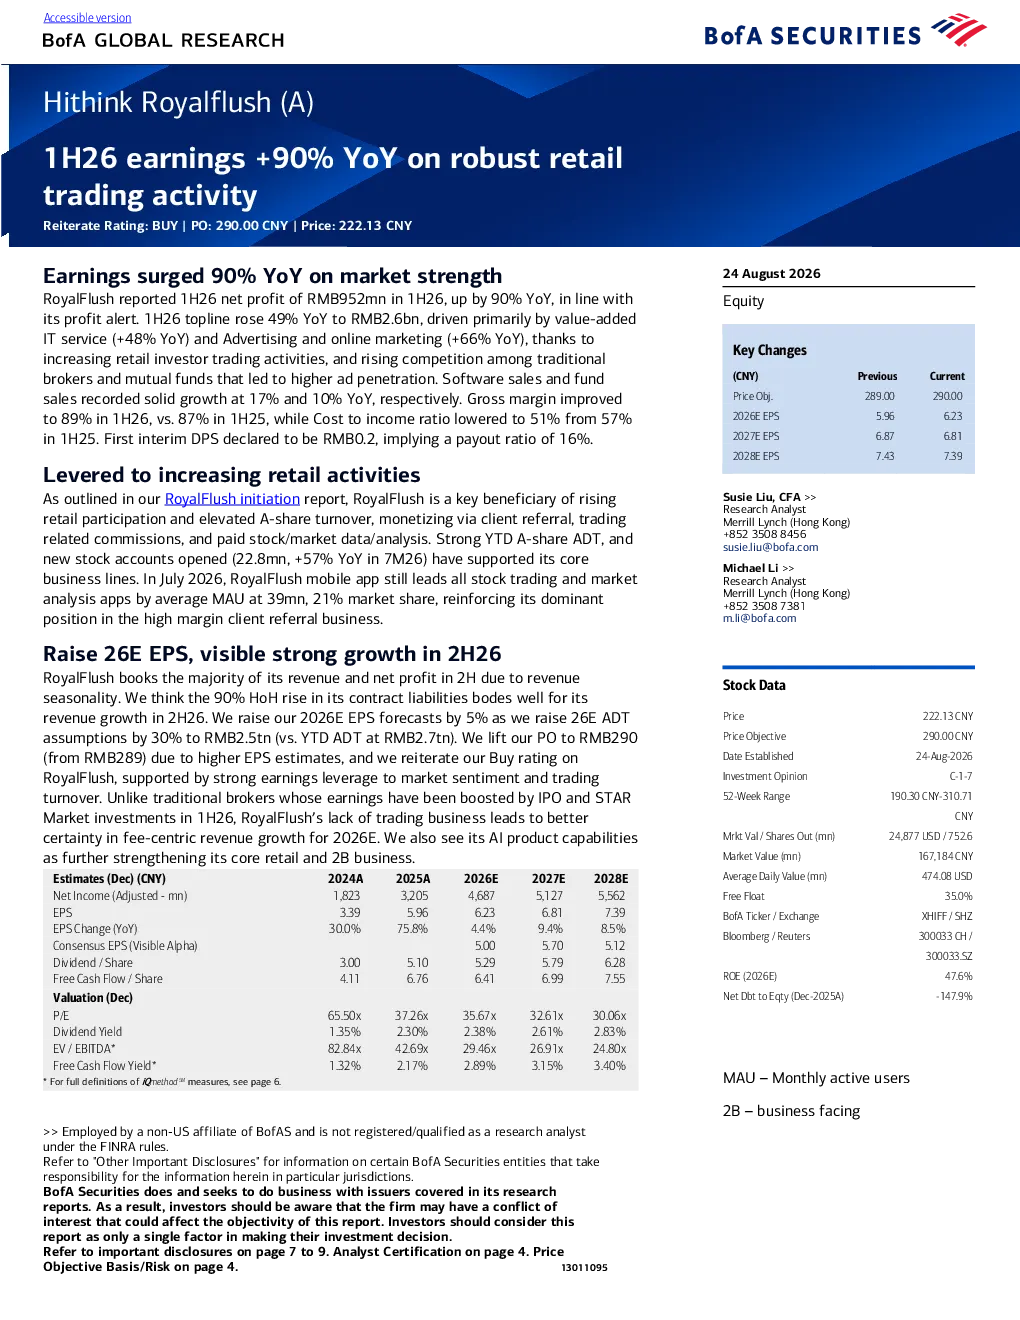
这份研报对Hithink Royalflush (A)进行了分析,给予“买入”评级,目标价290.00元人民币。报告认为公司受益于中国股市零售投资者参与度提升和A股交易量增长,通过客户推荐、交易佣金及付费服务获利,其独特的商业模式和AI产品能力是核心竞争力。2026年上半年净利润同比增长90%,达到9.52亿元,符合预期。
当前股市零售投资者参与度提升对行业有何影响?
当前中国股市零售投资者参与度提升,带动A股交易量增长,为券商和交易软件开发商带来机遇。Hithink Royalflush (A)受益于此趋势,通过客户推荐、交易佣金及付费服务实现收入增长。行业整体面临竞争加剧,但头部企业凭借技术优势和服务能力有望保持领先地位。
研报重点分析了哪些方面?
研报重点分析了Hithink Royalflush (A)的盈利能力、商业模式及AI产品能力。公司2026年上半年净利润同比增长90%,毛利率提升至89%,显示盈利能力增强。其独特的商业模式结合客户推荐、交易佣金和付费服务,形成多元化收入结构。AI产品能力是其核心竞争力之一,有助于提升用户体验和服务效率。
当前市场对A股交易软件开发商的判断如何?
当前A股交易软件开发商面临零售投资者参与度提升带来的机遇与挑战。市场竞争激烈,但头部企业凭借技术积累和品牌优势仍具竞争力。Hithink Royalflush (A)受益于行业增长,并通过多元化收入模式实现稳健发展。未来市场格局可能进一步集中,技术和服务创新成为关键。
研报是否存在风险提示?
研报提示,A股交易量波动可能影响公司收入增长,行业竞争加剧可能压缩利润空间。此外,技术更新迭代快,若公司未能持续创新,可能失去竞争优势。监管政策变化也可能对公司业务产生一定影响。投资者需关注这些潜在风险,结合公司基本面进行综合判断。
你可能感兴趣
一季度净利润同比增长90%,平台型龙头受益扩产加速
国信证券2024-05-07
1H26智能控制部件业务收入同比高速增长,盈利能力提升
电子设备国信证券2026-09-01
受益于境内境外市场活跃,净利润增速超90%
金融东吴证券2025-08-31
2020年中报点评:上半年唯一盈利航企,Q2利润1.04亿,同比增长90%,持续看好两年目标市值200亿+
交通运输华创证券2020-08-25
北交所月报:2月北交所交易活跃,半数以上企业盈利实现正增长
山西证券2025-03-10
积极的盈利预警:1HFY18净利润同比激增> 90%
交银国际2017-11-15
6月延续同比高增长,中报预增约90%,上调盈利预测,维持“强推”评级
交通运输华创证券2017-07-07
恺英网络发布1H26业绩预告归母净利润同比增长3764
未知机构2026-07-14
中国人寿1H26业绩预览:NBV增长32%、净利润预告同比+225%
花旗2026-07-28
1H26公司业绩同比显著增长,新建项目持续推进有望支撑长期成长
长城证券2026-09-05