猜你想问
万润股份2026年H1业绩受什么影响?
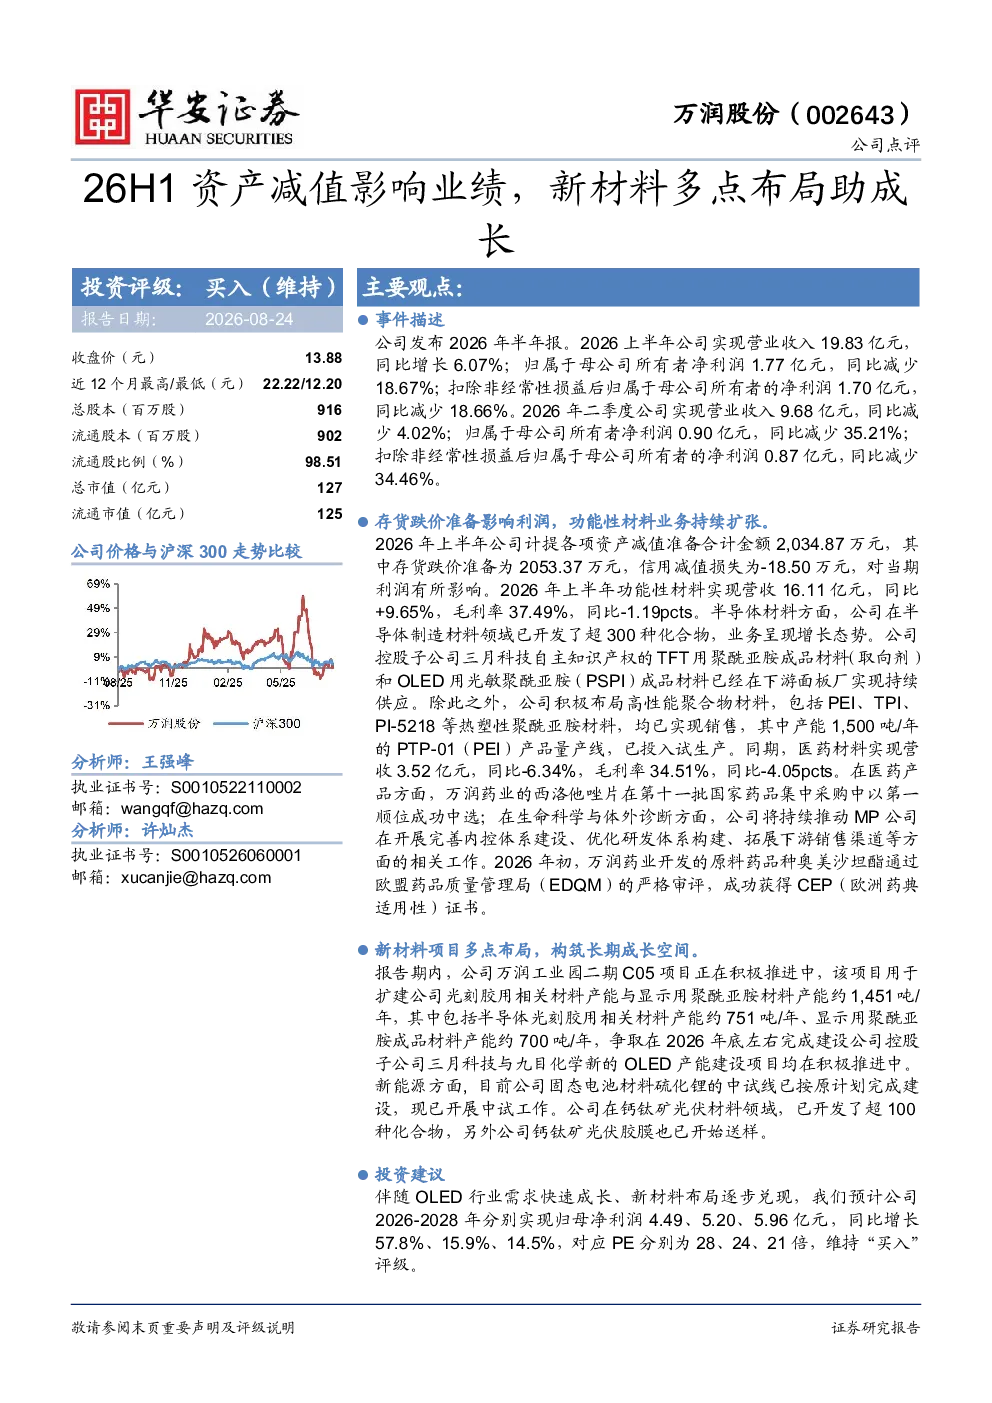
万润股份2026年上半年净利润同比减少主要受资产减值影响,计提存货跌价准备2,034.87万元,其中存货跌价准备2,053.37万元。尽管如此,功能性材料业务表现亮眼,营收同比增长9.65%,毛利率达37.49%。公司在半导体、医药及新能源新材料领域均有布局,如扩建光刻胶用相关材料产能约1,451吨/年,固态电池材料硫化锂中试线已完成,展现出长期发展潜力。
新材料赛道发展趋势如何?
新材料赛道正经历快速发展,尤其在半导体、显示及新能源领域需求旺盛。万润股份在功能性材料、半导体材料(已开发超300种化合物)、医药材料及新能源材料(钙钛矿光伏材料超100种化合物)均有布局。公司积极推进光刻胶、聚酰亚胺、OLED等材料产能扩建,并布局固态电池硫化锂中试线,反映行业多点布局趋势,未来成长空间广阔。
万润股份报告重点分析了哪些业务?
报告重点分析了万润股份三大业务板块:功能性材料、半导体材料及医药材料。功能性材料营收16.11亿元,同比增长9.65%;半导体材料已开发超300种化合物,业务持续增长;医药材料营收3.52亿元,同比略有下滑。此外,报告还关注公司新材料布局,如万润工业园二期C05项目扩建光刻胶及聚酰亚胺产能,控股子公司三月科技与九目化学推进OLED产能建设,以及新能源领域的固态电池与钙钛矿光伏材料研发进展。
当前新材料市场现状如何?
当前新材料市场呈现供需两旺态势,尤其在半导体设备国产化、新能源车渗透率提升背景下,对高性能材料需求激增。万润股份所处的新材料领域包括光刻胶、聚酰亚胺、OLED材料、钙钛矿光伏材料及固态电池材料,均受益于行业景气度提升。公司通过产能扩张与技术研发,积极把握市场机遇,如光刻胶产能扩建约1,451吨/年,半导体材料超300种化合物开发,显示行业竞争激烈但发展前景广阔。
万润股份报告提示哪些风险?
报告提示万润股份面临的主要风险包括:新建项目建设进度不及预期可能导致产能扩张目标落空;原材料及产品价格大幅波动可能影响盈利稳定性;宏观经济下行可能抑制下游行业需求。此外,新材料领域技术迭代快,需持续投入研发保持竞争力。公司需关注项目执行、成本控制及市场需求变化,以应对潜在风险挑战。