猜你想问
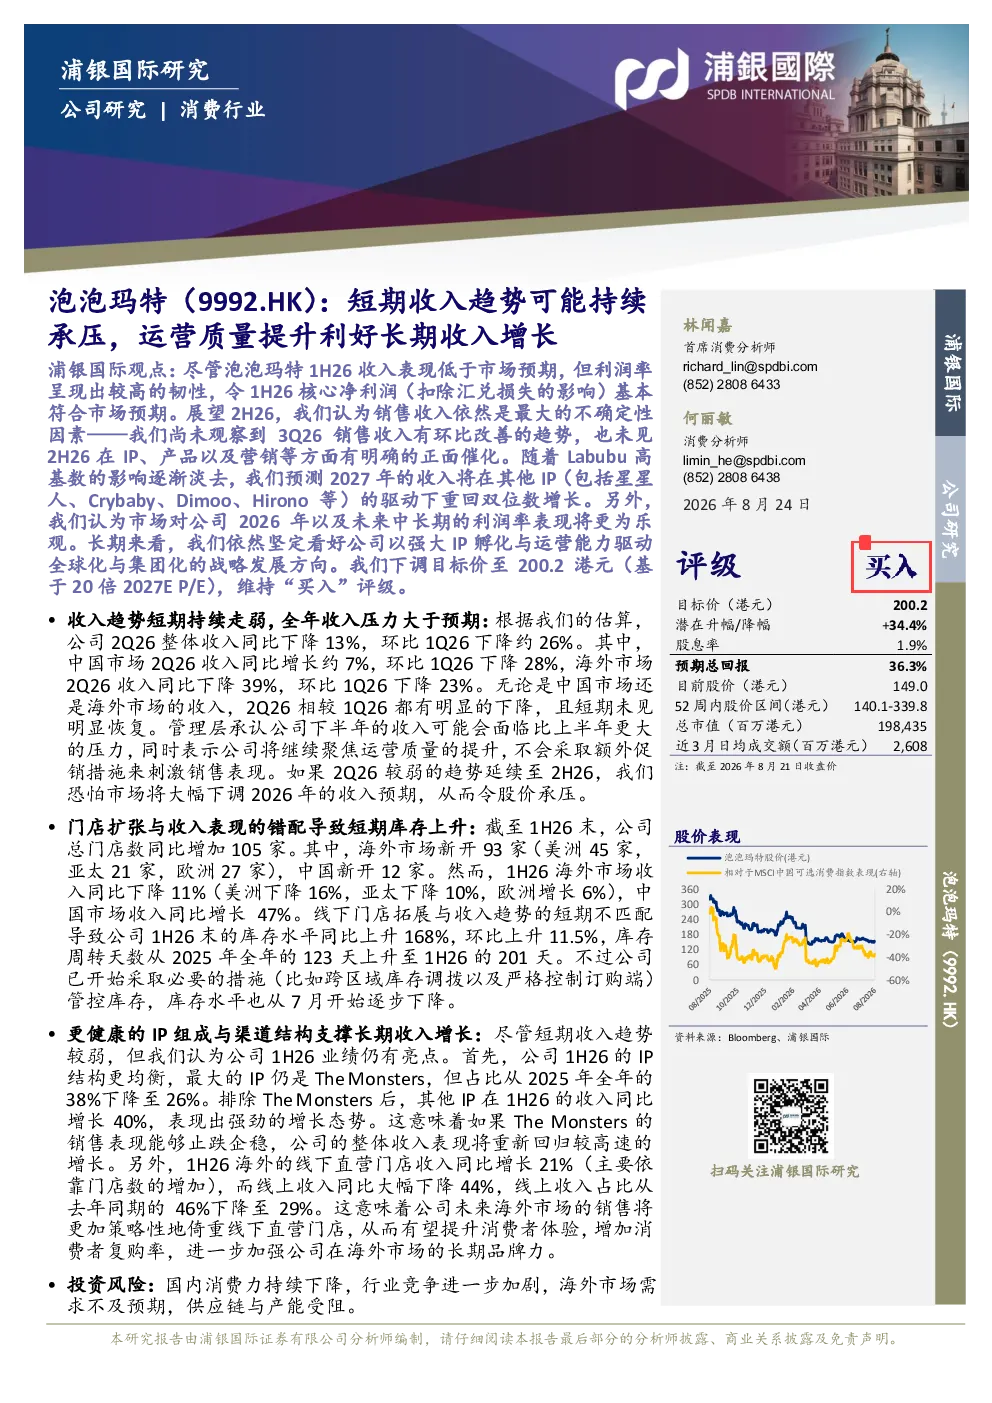
研报提示了哪些投资风险?
研报提示的投资风险包括国内消费力持续下降、行业竞争加剧、海外市场需求不及预期、供应链与产能受阻等。国内消费力下降可能影响泡泡玛特IP玩具的销量,行业竞争加剧将压缩利润空间,海外市场需求不及预期可能导致海外业务增长乏力,供应链与产能受阻可能影响新品交付和成本控制。这些风险需持续关注。
你可能感兴趣
短期业绩承压,2022年关注运营质量提升
中泰证券2022-04-29
2024年中报点评:收入短期承压,经营质量提升
国信证券2024-08-18
2025A&2026Q1业绩点评短期收入承压,经营质量提升
国泰海通证券2026-05-25
中信新零售 SHEIN招股书核心数据速览 收入增速换挡 成本结构重构 短期承压不改长期向好趋势
未知机构2026-07-27
21年年报点评:收入符合预期,利润短期承压不改长期向好趋势
德邦证券2022-04-20
估值已反映短期较弱的趋势,持续看好长期运营能力提升
浦银国际2024-03-25
顾家家居:外销延续较快增长,内销收入承压但经营质量提升
长城证券2026-09-04
支付业务短期收入、毛利率承压,长期被商业支付流水占比提升所抵消
德邦证券2021-06-22
2021年半年报点评:利润率短期承压,不改长期提升趋势
机械设备东吴证券2021-08-31
工程机械行业跟踪点评:短期内销承压不改长期向上趋势,外销持续增长提升行业盈利能力
机械设备国信证券2025-06-18