猜你想问
这份研报主要分析了什么内容?
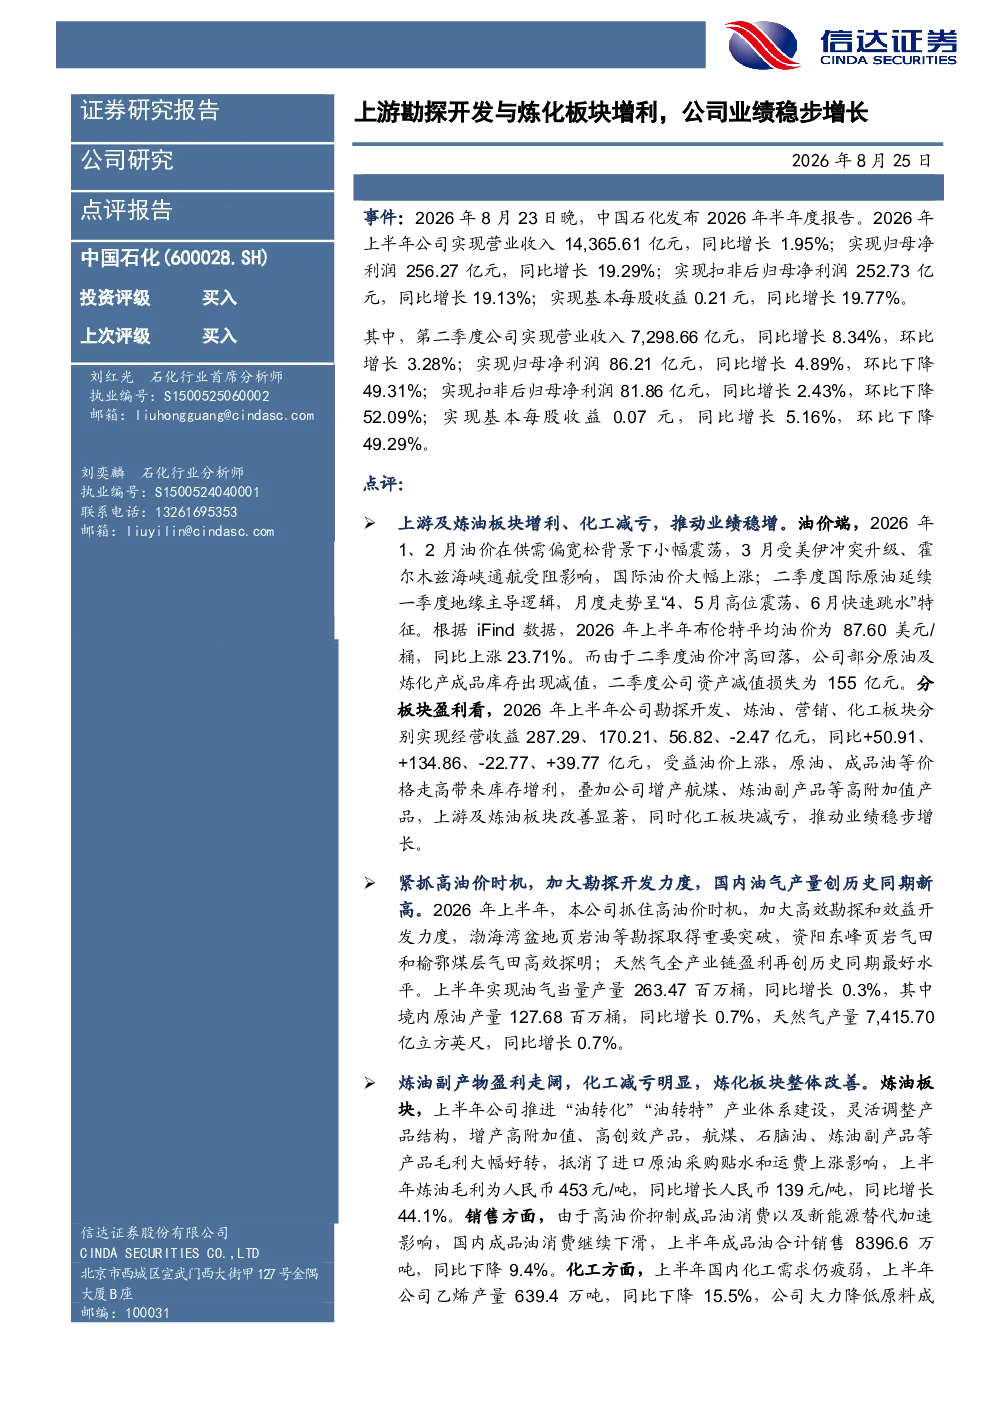
这份研报主要分析了2026年第二季度中国石化的业绩表现。报告显示公司实现营业收入7,298.66亿元,同比增长8.34%,归母净利润86.21亿元,同比增长4.89%。业绩增长主要得益于上游及炼油板块增利,油价上涨带动原油、成品油价格走高,同时公司增产高附加值产品如航煤、炼油副产品。此外,勘探开发力度加大,国内油气产量创历史同期新高,化工板块通过拓展海外市场实现减亏。报告还分析了炼油板块受高油价抑制消费及新能源替代影响,以及化工板块乙烯产量下降但出口增长的情况。
炼化行业未来发展趋势如何?
炼化行业未来发展趋势呈现多元化特点。一方面,国际油价波动将直接影响炼化板块盈利能力,需关注油价走势及资产减值风险。另一方面,新能源替代传统燃油将逐步影响炼油板块下游需求,特别是成品油消费。同时,炼化企业通过增产高附加值产品如航煤、化工产品等提升盈利能力,化工板块拓展海外市场减亏趋势明显。此外,加大勘探开发力度,提升油气产量,将是炼化企业维持稳定经营的关键。
报告重点分析了哪些方面?
报告重点分析了三个业绩驱动因素:一是上游及炼油板块增利,具体表现为油价上涨带动库存增利及高附加值产品增产;二是勘探开发力度加大,国内油气产量实现增长;三是化工板块减亏,通过降低原料成本及拓展海外市场实现。此外,报告还分析了炼油板块受高油价抑制消费及新能源替代影响,以及化工板块乙烯产量下降但出口增长的销售情况。
当前市场对炼化板块的判断是什么?
当前市场对炼化板块的判断呈现复杂态势。一方面,高油价短期内支撑炼油毛利增长,但国际油价大幅波动带来资产减值风险。另一方面,下游消费受高油价及新能源替代影响,成品油销售面临压力。同时,化工板块需求疲弱但出口增长,显示行业结构调整正在进行。整体看,炼化板块需平衡油价波动、下游需求变化及产品结构优化等多重因素。
研报提示了哪些风险因素?
研报提示了五项主要风险:一是原油价格大幅波动风险,可能影响炼油板块盈利稳定性;二是新建产能投产不及预期风险,可能影响长期供给能力;三是下游需求修复不及预期风险,特别是新能源汽车替代传统燃油带来的结构性变化;四是新能源汽车销售替代风险,将长期影响成品油需求;五是美伊冲突等地缘政治风险,可能带来原料供应短期波动。这些风险需持续关注,以评估行业长期发展前景。