猜你想问
这份研报的核心内容是什么?
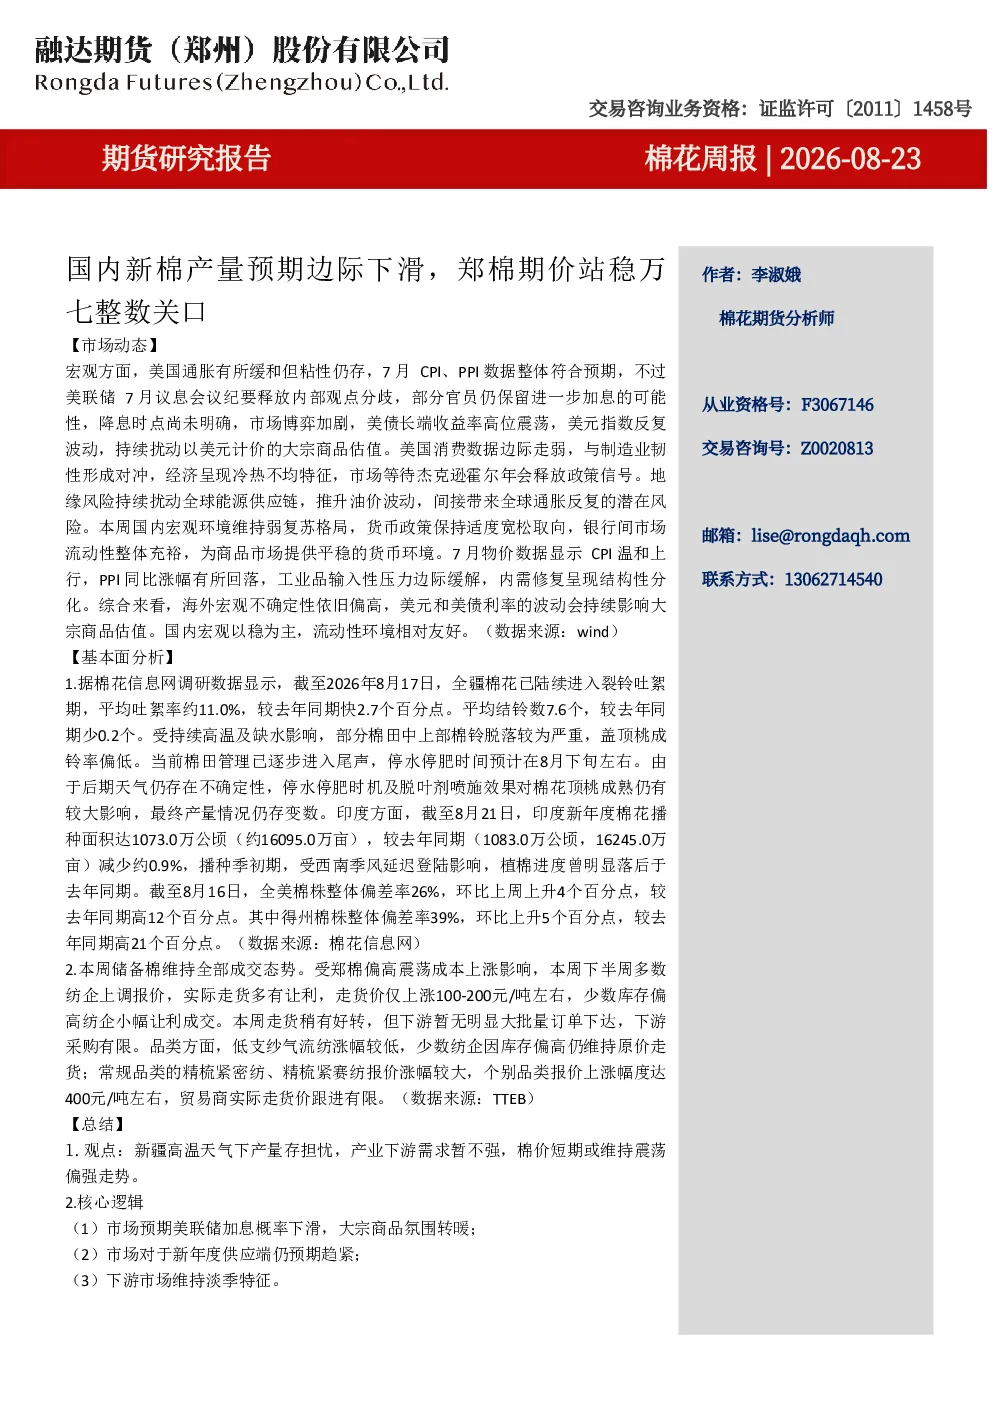
本报告指出新疆高温天气下棉花产量存在担忧,产业下游需求暂时不强,预计棉价短期维持震荡偏强走势。新疆棉花平均吐絮率达11.0%,但高温缺水导致棉铃脱落严重,最终产量存不确定性。印度棉花播种面积减少约0.9%,美国棉株偏差率上升12个百分点。郑棉主力合约收盘报17065元/吨,持仓增加,ICE期棉上涨4.2%。储备棉全部成交,纺企上调报价但下游采购有限,郑棉与FCindex滑准税港口提货价差扩大。
棉花行业未来发展趋势如何?
棉花行业未来需关注新疆棉花产量最终确定情况,高温缺水可能影响产量。产业下游需求目前暂时不强,但“金九银十”旺季预期或支撑棉纱价格。宏观环境方面,美国通胀粘性仍存,美联储加息概率下滑影响大宗商品估值,国内弱复苏格局下货币政策保持适度宽松。国际市场方面,ICE期棉表现活跃,需关注全球棉花供需变化及贸易政策影响。
报告重点分析了哪些方向?
报告重点分析了新疆棉花产量受高温及缺水影响的潜在下滑风险,以及产业下游需求暂时不强的现状。同时关注了宏观环境对大宗商品估值的传导效应,包括美国通胀、美联储政策、美元及美债利率波动。此外,报告还分析了郑棉期货市场动态,如主力合约持仓增加、ICE期棉上涨、储备棉成交情况、纺企报价与走货分化,以及郑棉与FCindex滑准税港口提货价差变化等。
当前棉花市场现状如何判断?
当前棉花市场呈现供应端存在不确定性、需求端暂时不强的状态。新疆棉花吐絮率虽快,但高温缺水导致棉铃脱落严重,产量预期边际下滑。产业下游纺企利润压缩,订单尚未大面积好转,但“金九银十”旺季预期提供支撑。宏观环境方面,美国通胀缓和但粘性仍存,美联储加息概率下滑,美元和美债利率波动影响大宗商品估值;国内维持弱复苏格局,货币政策适度宽松。
研报提示了哪些风险?
研报提示新棉产量预期边际下滑存在不确定性,高温天气可能导致最终产量低于预期。郑棉已上涨至较高水平,上方风险增加。产业下游需求暂时不强,纺企利润压缩可能影响后续采购意愿。宏观环境变化,如美联储政策转向、美元大幅波动等,可能影响大宗商品估值及棉花价格。此外,国际棉花市场供需变化、贸易政策调整等也需关注,这些因素可能对国内棉价产生传导影响。