猜你想问
鸿海精密最新研报核心内容是什么?
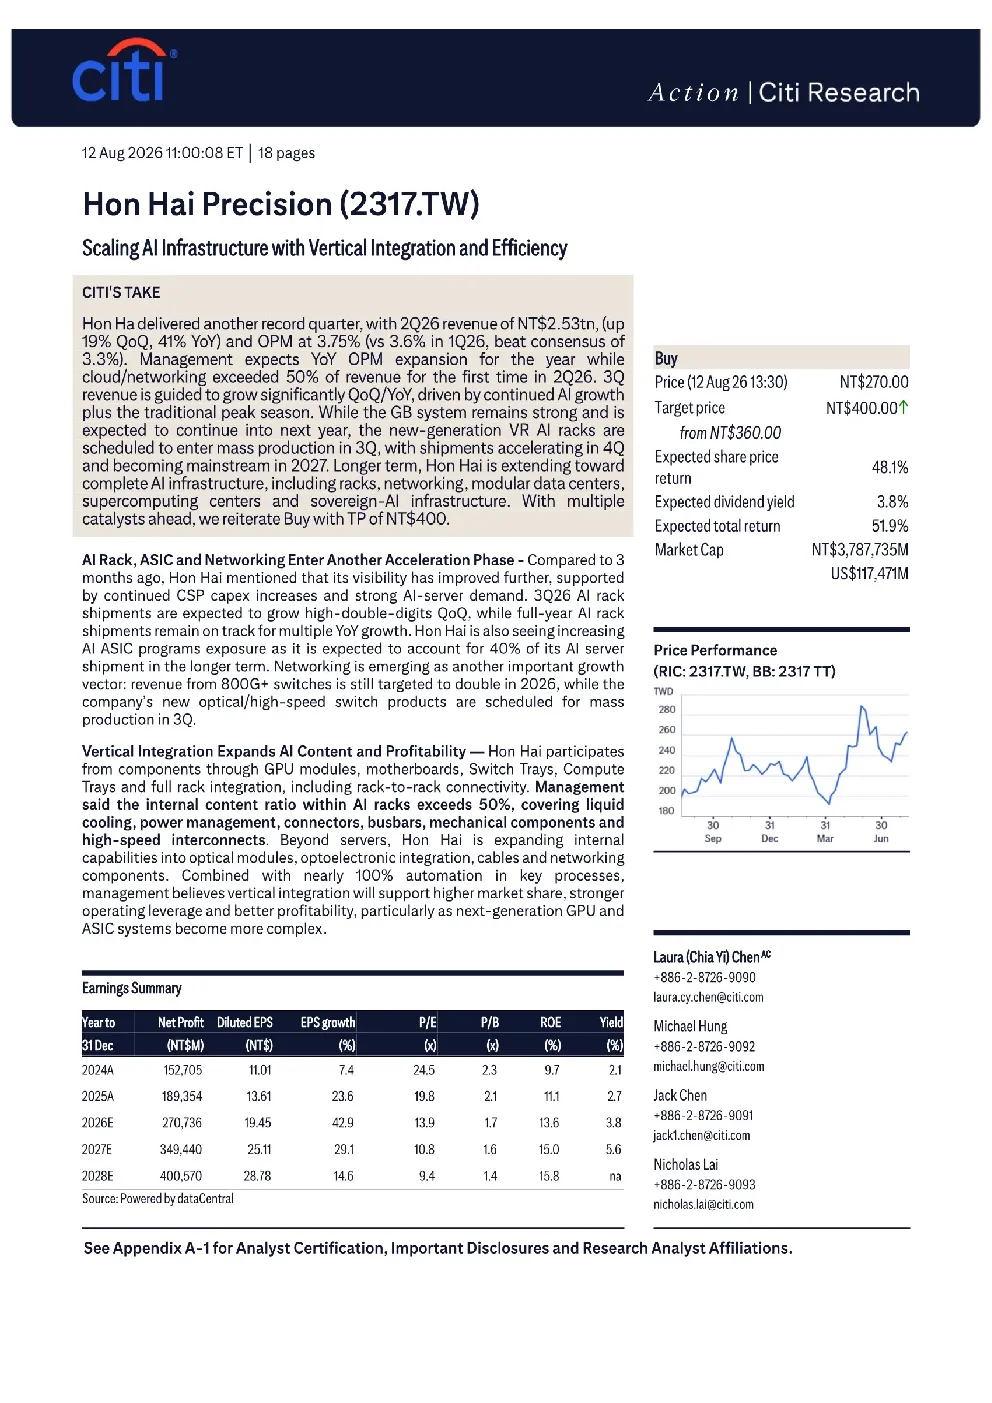
鸿海精密最新研报显示,2026年第二季度营收同比增长41%至2530亿新台币,环比增长19%,毛利率达3.75%。云/网络业务首次超营收50%。AI机架、网络业务(800G+交换机)及ASIC AI服务器是关键增长引擎,AI需求驱动全年增长,第三季度AI机架出货量环比增超两位数。代工模式提升资本效率,2026年资本支出增超30%用于产能扩张。
AI行业发展趋势如何?
AI行业发展趋势显示,AI机架是鸿海精密的关键增长动力,预计第三季度环比增超两位数,2027年成主流产品。网络业务将成为AI计算后的重要增长引擎,800G+交换机收入目标2026年翻倍。ASIC AI服务器市场份额将显著提升,2025年已占AI服务器收入约10%,下半年新产品放量将推动出货规模和利润贡献持续增长。
研报重点分析了哪些方向?
研报重点分析了AI机架、网络业务(800G+交换机)及ASIC AI服务器的增长潜力,AI需求对全年营收的驱动作用,代工模式对资本效率的提升效果,以及产能扩张计划。报告指出AI机架出货量将实现多位数增长,AI服务器收入环比增长,代工业务占比将逐步提高。
当前市场对鸿海精密的判断是什么?
市场对鸿海精密的判断显示,公司通过垂直整合与效率提升拓展AI基础设施,实现营收与利润增长。AI机架、网络业务及ASIC AI服务器成为主要增长引擎,推动全年业绩提升。代工模式提升资本效率,产能扩张加速,资本支出预计同比增长超30%。
研报提示了哪些风险?
研报提示的风险包括iPhone需求不及预期、同业竞争加剧、新业务进展不及预期,以及新冠疫情或其他宏观因素影响超预期。这些因素可能对公司业绩产生不利影响,需密切关注市场动态。
你可能感兴趣
鸿海精密工业买入评级:2026年第一季度营业利润超预期;2026年AI机架出货量翻倍以上;利润率上行潜力
BofA GLOBAL RESEARCH2026-05-15
三菱电机与鸿海精密战略联盟备忘录:对汽车零部件行业的影响
交运设备摩根士丹利&三菱日联2026-04-27
矩阵股份AI垂直应用设计平台暗壳AI设计效率提升10倍成本降低90
未知机构2024-11-24
公司信息更新报告:经营效率显著提升,国产AI基础设施领军地位稳固
开源证券2025-03-04
简报:AI基础设施的能源绿色化进程-如何实现能源效率与环保双赢?
电气设备头豹研究院2025-04-16
东北通信长芯博创拟收购鸿辉光联点评向垂直整合一站式光解决方案提供商转型的决
未知机构2026-02-25
鸿海2317TW董事长调研反馈AI服务器强劲爬坡研发实力与全球
未知机构2026-02-27
公司点评:收购结构件精密制造企业,深化垂直整合能力
国盛证券2025-07-23
国海计算机 周观点 0816 AI算力与网络基础设施进展
未知机构2026-08-16