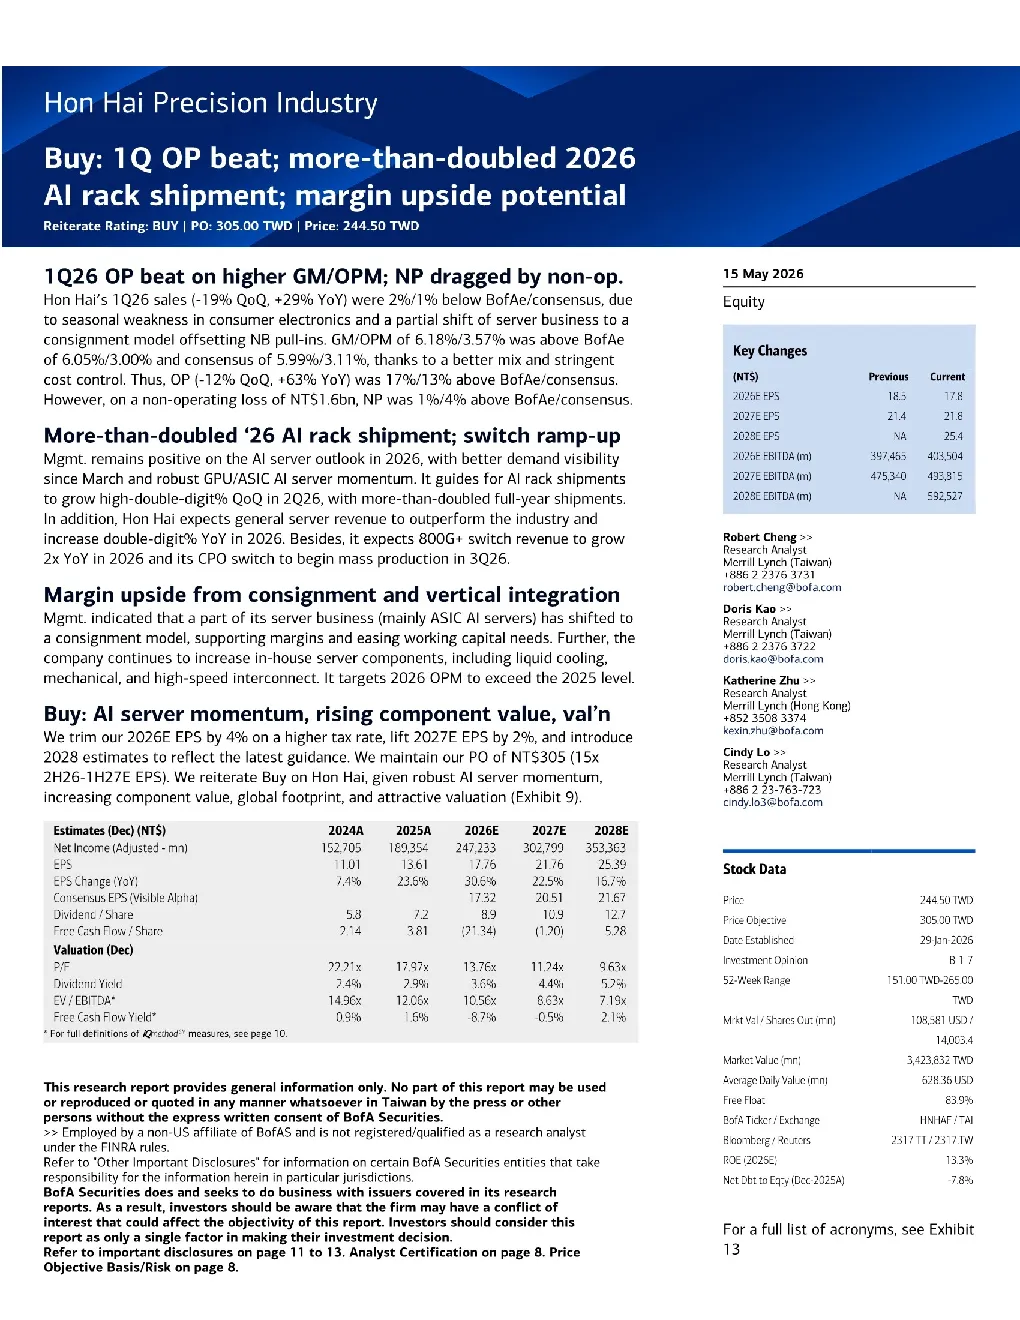
核心观点
摩根士丹利给予鸿海精密“买入”评级,主要基于其强劲的 AI 服务器业务增长、组件价值提升、全球布局优势以及具有吸引力的估值。报告认为,鸿海正逐步向高附加值服务器和组件业务转型,并在 AI 服务器领域占据领先地位,同时其财务状况稳健,估值在同类企业中具有竞争力。
关键数据
- 2024 年第一季度,鸿海毛利率和营业利润率分别为 6.18% 和 3.57%,高于花旗银行预期(6.05% 和 3.00%)和行业平均水平(5.99% 和 3.11%),主要得益于产品组合优化和严格的成本控制。营业利润(-12% 同比环比)和净利润(1% 同比环比)均高于预期。
- AI 机架服务器出货量在 2025 年第一季度同比翻倍,公司预计 2026 年第二季度 AI 机架服务器出货量将环比高增长双位数,全年出货量同比翻倍。鸿海还预计 2026 年通用服务器收入将同比增长双位数,800G+ 交换机收入将同比增长两倍,CPO 交换机将于 2026 年第三季度开始大规模生产。
研究结论
- 鸿海通过将部分服务器业务(主要为 ASIC AI 服务器)转为寄售模式,提升了利润率并缓解了营运资金需求。同时,公司持续加强内部服务器组件的自研,包括液冷、机械和高速互连技术,目标是将 2026 年的营业利润率提升至 2025 年水平以上。
- 摩根士丹利下调 2026 年每股收益预期 4%,上调 2027 年每股收益预期 2%,并首次发布 2028 年预期。公司维持 NT$305 的目标价(15 倍 2026 年下半年至 2027 年上半年每股收益),认为估值合理,主要支撑因素包括其在 EMS/ODM 业务中的领先地位、iPhone 动能改善、AI 业务收入增长、全球布局多元化以及财务状况改善。
- 风险因素包括:iPad 和 Apple Watch 业务增长放缓、EMS 业务竞争加剧、汽车/电动汽车业务销售/盈利落地延迟以及英伟达 AI 服务器机架/系统业务需求疲软或出货量下降。
估值对比
鸿海 2027 年预期市盈率为 11.2 倍,高于行业平均 16.9 倍,主要得益于其领先地位和多元化布局。
财务预测
以下是摩根士丹利对鸿海的财务预测(单位:新台币):
| 年份 | 2024A | 2025A | 2026E | 2027E | 2028E |
|--------|-------|-------|-------|-------|-------|
| 每股收益 | | | | | |