猜你想问
这份研报主要分析了什么内容?
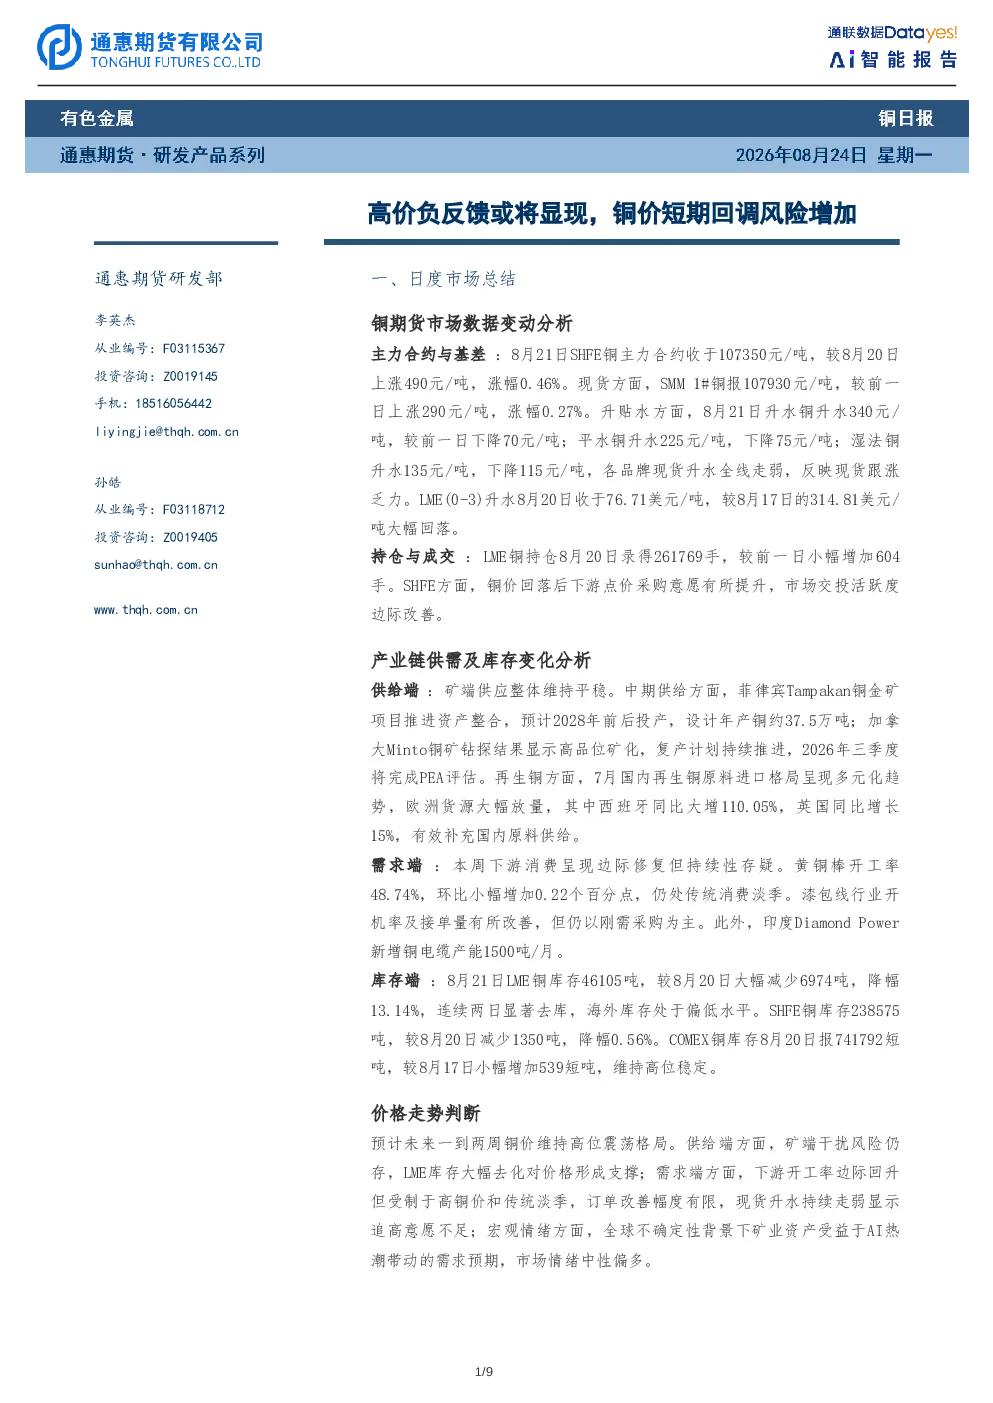
这份研报主要分析了铜期货市场的日度总结,包括铜期货市场数据变动分析、产业链供需及库存变化分析,以及价格走势判断。具体分析了SHFE铜主力合约和现货价格变动、升贴水变化、LME铜持仓、国内外库存变化、矿端供应情况、再生铜原料进口格局、下游消费情况等,并对未来一到两周铜价走势进行了预测。
铜行业未来发展趋势如何?
铜行业未来发展趋势方面,供给端来看,菲律宾Tampakan铜金矿项目和加拿大Minto铜矿的复产计划持续推进,预计将增加铜供应。再生铜方面,欧洲货源大幅放量有效补充国内原料供给。需求端来看,下游消费呈现边际修复但持续性存疑,黄铜棒开工率仍处传统消费淡季,漆包线行业开机率及接单量有所改善但以刚需采购为主。整体来看,铜行业供需关系将保持动态变化,需持续关注矿端供应和下游需求恢复情况。
研报重点分析了哪些方向?
研报重点分析了铜期货市场数据变动、产业链供需及库存变化,以及价格走势判断。具体包括SHFE铜主力合约和现货价格变动、升贴水变化、LME铜持仓、国内外库存变化、矿端供应情况(如菲律宾Tampakan铜金矿项目和加拿大Minto铜矿)、再生铜原料进口格局(如欧洲货源放量)、下游消费情况(如黄铜棒开工率和漆包线行业开机率),并对未来一到两周铜价走势进行了预测,预计在105000-110000元/吨区间波动。
当前铜市场现状如何?
当前铜市场现状方面,SHFE铜主力合约和现货价格均有所上涨,但升贴水全线走弱显示追高意愿不足。LME铜持仓小幅增加,库存连续两日显著去库处于偏低水平。矿端供应整体维持平稳,但存在干扰风险。再生铜原料进口格局呈现多元化趋势,欧洲货源大幅放量有效补充国内原料供给。下游消费呈现边际修复但持续性存疑,黄铜棒开工率仍处传统消费淡季,漆包线行业开机率及接单量有所改善但以刚需采购为主。整体市场情绪中性偏多。
研报提示了哪些风险?
研报提示的风险主要集中在以下几个方面:一是矿端供应存在干扰风险,如菲律宾Tampakan铜金矿项目推进资产整合过程中可能出现的意外情况,以及加拿大Minto铜矿的复产计划推进不确定性。二是下游消费持续性存疑,虽然开工率有所回升,但受制于高铜价和传统淡季影响,订单改善幅度有限,市场需关注消费恢复的持续性。三是宏观环境不确定性可能影响市场情绪,全球不确定性背景下矿业资产受益于AI热潮带动的需求预期,但宏观环境变化可能带来市场波动。四是库存变化需持续关注,虽然LME铜库存处于偏低水平,但SHFE铜库存仍处高位,库存变化可能影响价格走势。