猜你想问
报告主要关注哪些行业动态?
本报告重点跟踪了电力设备行业的最新动态,包括7月国内新增投运新型储能项目装机规模同比增长46%至75%,环比增长4%至27%,为今年以来首次突破15GWh。同时,固态电池领域首个国际标准由我国提出并立项,标志着我国在新能源技术标准制定方面取得重要进展。此外,报告还分析了碳酸锂、六氟磷酸锂等关键材料价格同比上涨78.79%至97.31%的情况,以及各细分板块如电池、电网设备、光伏设备的行业表现。
储能行业发展趋势如何?
储能行业正经历快速发展阶段,7月国内新增投运新型储能项目装机规模显著增长,显示出市场对储能解决方案的需求持续提升。随着技术的不断进步和成本下降,储能将在电力系统中扮演越来越重要的角色。未来,储能技术的多元化发展,如固态电池等新技术的应用,将进一步提升储能系统的性能和安全性,为能源转型提供有力支撑。
报告建议关注哪些投资机会?
报告建议关注锂电产业链的盈利修复机会,特别是固态电池和钠离子电池等新兴技术的产业化进程。此外,风电设备板块由于风电装机保持高增长,海风项目加速落地,海外项目放量,市场空间广阔,也值得关注。同时,AI技术迭代带动智算中心AIDC基础设施建设需求,相关新兴技术催化带动的投资机会也值得关注。
当前电力设备行业市场表现如何?
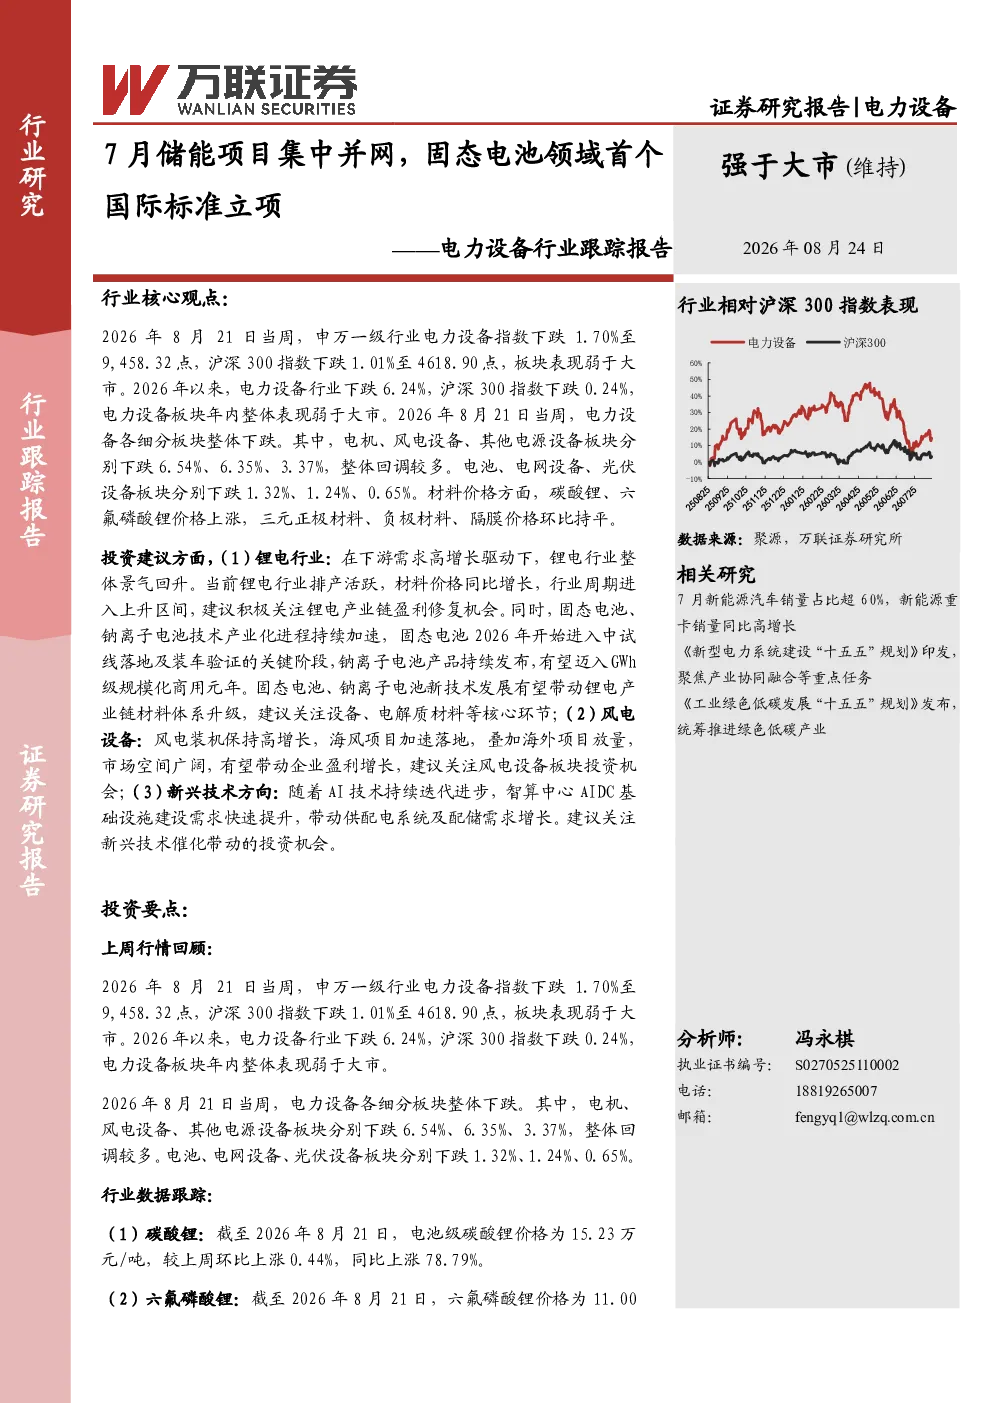
截至2026年8月21日,电力设备板块表现弱于大市,申万一级行业电力设备指数下跌1.70%,沪深300指数下跌1.01%。2026年以来,电力设备行业下跌6.24%,而沪深300指数仅下跌0.24%。各细分板块中,电机、风电设备、其他电源设备板块回调较多,而电池、电网设备、光伏设备板块跌幅相对较小。个股方面,中远通、华民股份、尚太科技涨幅排名前三,美硕科技、兆威机电、圣阳股份跌幅排名前三。
投资该行业需注意哪些风险?
投资电力设备行业需关注以下风险:下游需求不及预期可能导致行业增长放缓;市场竞争加剧可能压缩企业利润空间;国际贸易政策变动可能影响行业出口业务;数据统计误差可能导致市场判断偏差。此外,新兴技术路线的不确定性也可能带来投资风险,投资者需谨慎评估技术成熟度和市场接受度。