猜你想问
城投“三道红线”具体指什么?
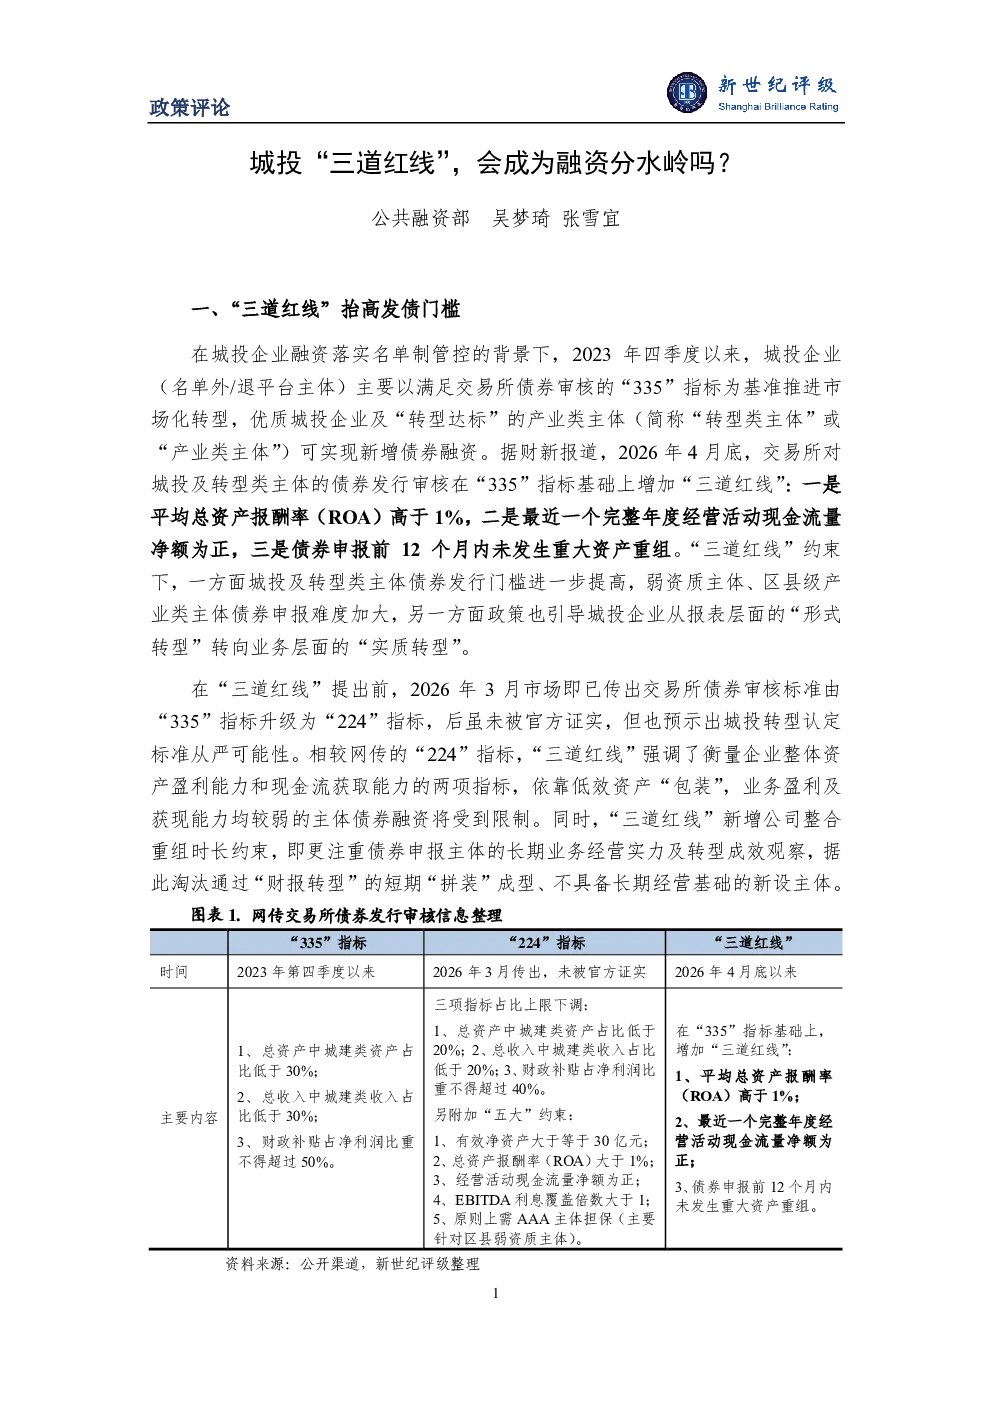
城投“三道红线”是指交易所债券审核标准从“335”指标升级后的新要求,包括ROA高于1%、经营活动现金流量净额为正、12个月内未发生重大资产重组。这些指标旨在提高发债门槛,引导城投企业从“形式转型”转向“实质转型”,并淘汰短期“拼装”主体,是监管“控增化存、扶优限劣”政策的延续。
“三道红线”对城投企业融资有何影响?
“三道红线”提高了城投企业发债门槛,导致弱资质主体及区县级产业类主体债券融资难度加大。政策执行后,城投及转型类主体新增融资规模或缩量分化,审核周期拉长。此外,银行间市场交易商协会及交易所新增窗口指导,或加强债务余额“限额”及“期限”管理,总体而言,“三道红线”是阶段性约束,但“实质大于形式”仍是审核原则。
建筑建材行业在“三道红线”背景下有何发展趋势?
在“三道红线”政策下,建筑建材行业城投企业需更注重财务稳健性和实质性转型。区县级产业类主体占比高,但达标率较低,融资难度加大。未来,行业将呈现分化趋势,优质主体融资环境改善,弱资质主体需通过提升经营效率和债务管理能力来满足监管要求,整体行业向更健康、可持续的方向发展。
“三道红线”实施后,城投债市场现状如何?
“三道红线”实施后,城投债市场首发主体中私募债占比高,主要用于偿还债务,显示融资需求集中。AA+级及以上主体占比高,但仅约40%的主体同时满足“三道红线”要求,区县级主体达标率高于地市级主体。政策执行导致融资难度加大,审核周期拉长,市场整体呈现弱资质主体融资受限、优质主体融资环境改善的分化态势。
投资城投债需注意哪些风险?
投资城投债需关注政策风险和主体风险。政策层面,“三道红线”可能导致部分主体融资困难,影响偿债能力。主体层面,区县级产业类主体财务状况较弱,达标率低,需警惕其债务违约风险。此外,监管或加强债务余额“限额”及“期限”管理,需关注城投企业债务结构变化,避免过度依赖短期融资,确保投资安全。
你可能感兴趣
“三道红线”新规下,“降杠杆”将成为房企2021年大趋势
房地产山证国际2021-01-22
建筑材料行业周报:从“三道红线”到“三个不低于”,地产融资迎来利好
建筑建材上海证券2023-11-27
房企资产证券化融资对三道红线指标的影响
房地产联合资信2022-01-19
信用周报:“三道红线”划定,将如何影响房企的融资与经营?
华创证券2020-08-24
信用周报:城投融资政策会松动吗?
中邮证券2024-07-29
低利率时代系列(三):买卖国债会成为货币框架中的基础方式吗?
东吴证券2025-03-25
处置酒店资产获利7.8亿,三道红线仍踩两道
房地产亿翰智库2022-08-23
浅析“三道红线”新规对高负债房企的影响
联合资信2020-12-31
房地产行业:并购贷不计入“三道红线”有多大意义?会不会掀起并购大潮?
房地产亿翰智库2022-01-21
费用管控能力较强,三道红线由红转黄
房地产亿翰股份2021-04-27