猜你想问
恩捷股份2026年H1业绩表现如何?
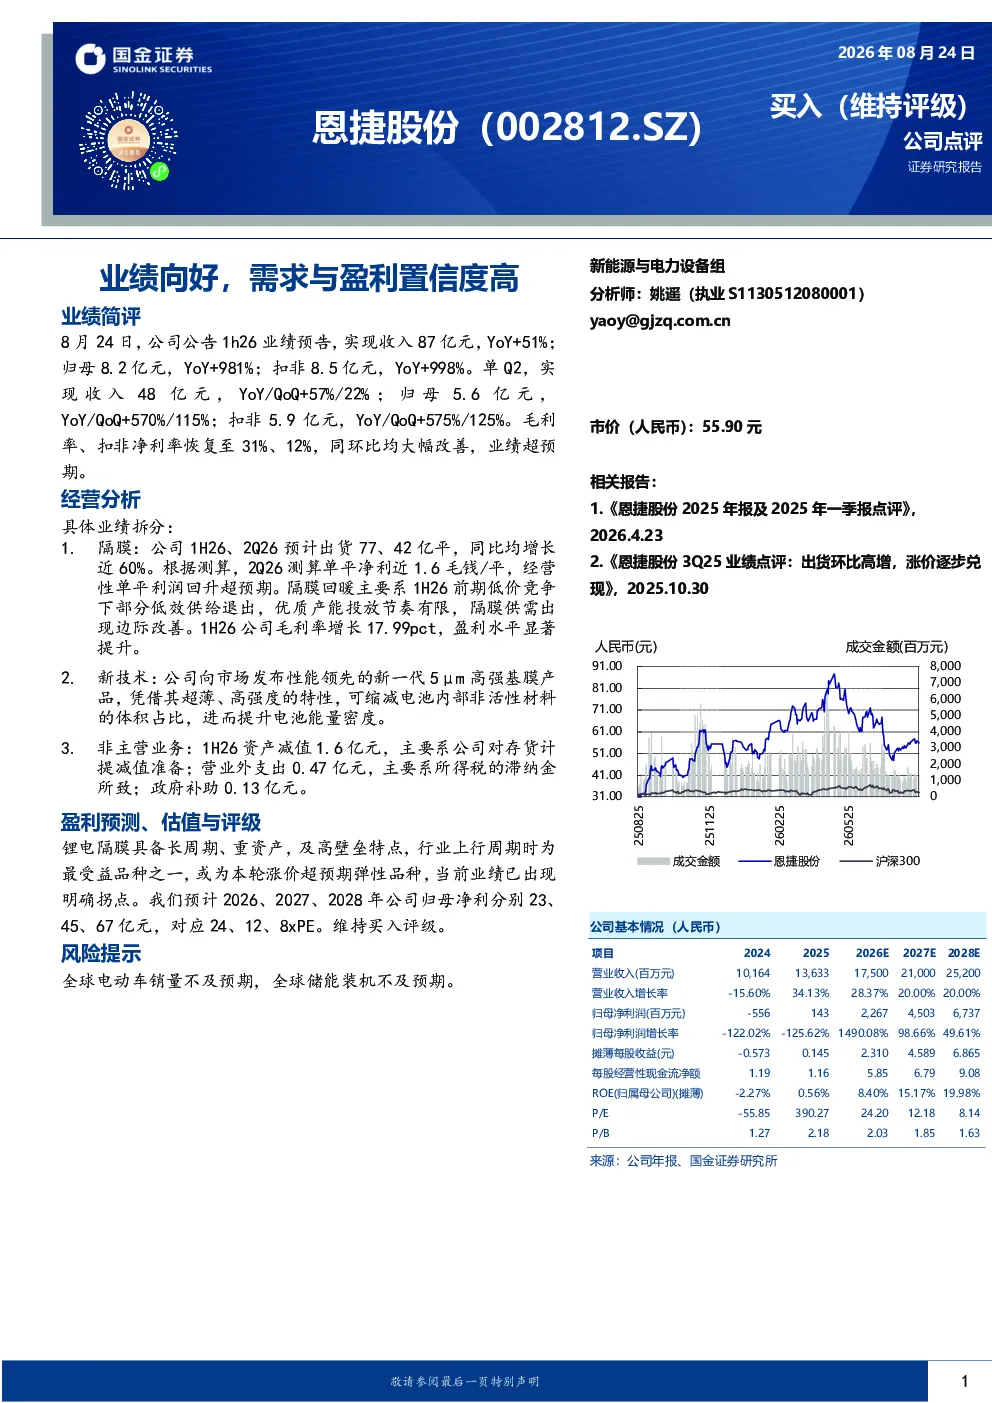
恩捷股份2026年H1实现收入87亿元,同比增长51%;归母净利润8.2亿元,同比增长981%;扣非归母净利润8.5亿元,同比增长998%。单Q2实现收入48亿元,同比增长57%,环比增长22%;归母净利润5.6亿元,同比增长570%,环比增长115%;扣非归母净利润5.9亿元,同比增长575%,环比增长125%。毛利率、扣非净利率恢复至31%、12%,同环比均大幅改善,业绩超预期。
轻工制造行业发展趋势如何?
轻工制造行业发展趋势中,锂电隔膜业务具备长周期、重资产、高壁垒特点,在行业上行周期时受益显著。当前锂电隔膜行业供需边际改善,低价竞争下部分低效供给退出,优质产能投放节奏有限,推动行业盈利水平提升。恩捷股份作为行业龙头,隔膜业务表现亮眼,未来增长可期。
恩捷股份报告重点分析了哪些业务?
恩捷股份报告重点分析了隔膜业务、新技术及非主营业务。隔膜业务方面,预计2026年H1、Q2出货量同比增长近60%,单平净利回升超预期,毛利率增长17.99pct。新技术方面,发布新一代5μm高强基膜产品,提升电池能量密度。非主营业务方面,1H26资产减值1.6亿元,营业外支出0.47亿元,政府补助0.13亿元。
当前市场对轻工制造行业的现状判断是什么?
当前轻工制造行业市场现状中,锂电隔膜行业处于上行周期,供需关系边际改善,优质企业盈利能力显著提升。恩捷股份业绩大幅增长,反映行业景气度较高。但需关注行业竞争格局变化及技术迭代速度,整体行业前景乐观。
研报提示了哪些风险因素?
研报提示的主要风险因素包括全球电动车销量不及预期和全球储能装机不及预期。电动车和储能市场是锂电隔膜行业的重要驱动力,若市场需求增长放缓,可能影响行业整体盈利水平。此外,原材料价格波动、政策变化等也可能带来不确定性。
你可能感兴趣
电力设备与新能源行业周报:山东配储新政提振需求置信度,关注政策冲击缓和后的出海龙头
电气设备国金证券2026-08-30
信达消费众鑫股份持续推荐业绩置信度高近日出口受人民币升
未知机构2026-02-28
VR系列有望承接GB推动出货,Agent行情提升需求置信度
开源证券2026-02-28
VR系列有望承接GB推动出货,Agent行情提升需求置信度——美股公司信息更新报告
电子设备开源证券2026-02-28
十五五规划首提置信度指标 储能需求激增
未知机构2026-07-24
量化周报:预期不定环境选择高置信度区间
民生证券2024-04-14
CMBI研究核心列表:我们的高置信度最佳投资标的
招银国际证券2026-07-08
艾罗能源持续推荐看好地缘冲突下户储业绩进一步超预期的置信度提升260309
未知机构2026-03-10
掘金-中报业绩总结:盈利持续修复向好,关注高成长与数字新基建
有色金属国金证券2022-08-31
十五五可再生能源规划首提出力置信度指标新能源配储或重新
未知机构2026-07-24