猜你想问
这份研报主要分析了什么内容?
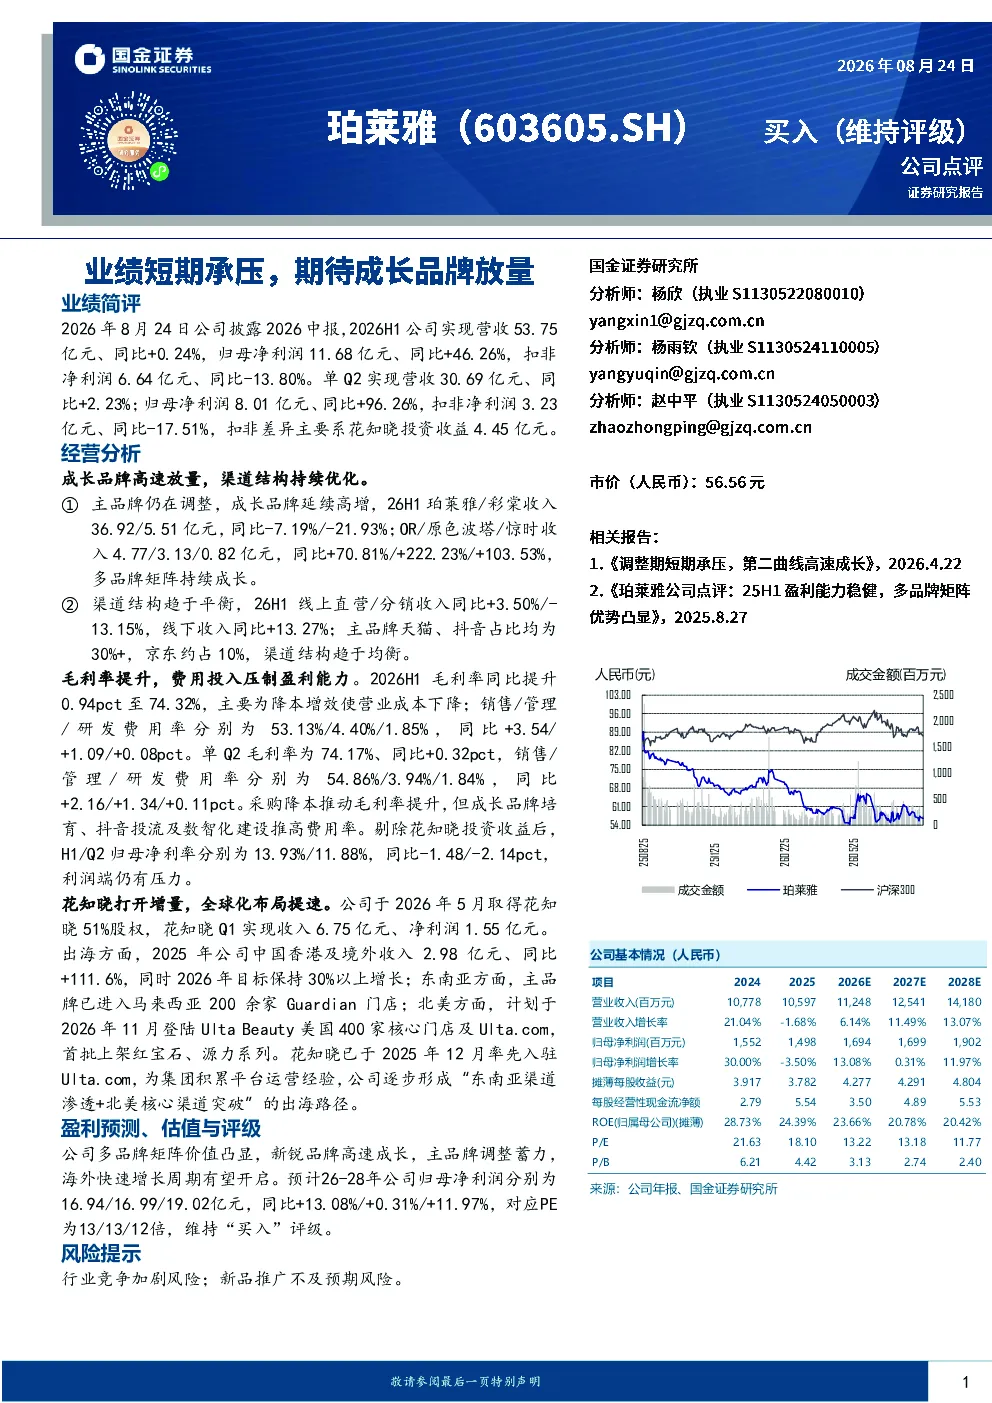
这份研报主要分析了珀莱雅2026年H1的业绩表现,包括营收、净利润等关键财务数据,同时深入探讨了公司成长品牌的高速放量情况、渠道结构的持续优化、毛利率变化及费用投入影响,以及花知晓业务的增量贡献和全球化布局进展。此外,还提供了未来几年的盈利预测、估值评级和主要风险提示。
基础化工行业目前的发展趋势如何?
基础化工行业目前呈现出多元化发展的趋势,一方面传统化工产品竞争加剧,另一方面新材料、高端化工产品需求增长较快。企业普遍注重数字化转型和智能化升级,同时积极拓展海外市场,提升全球化布局。此外,环保政策趋严也推动行业向绿色化、可持续化方向发展。
报告重点分析了珀莱雅的哪些经营方向?
报告重点分析了珀莱雅的成长品牌战略,特别是OR、原色波塔、惊时等品牌的快速放量情况,以及公司渠道结构的优化调整,从线上直营和线下渠道的平衡发展来看,公司正努力提升全渠道销售能力。同时,报告也关注了公司毛利率的提升和费用投入对盈利能力的影响,以及花知晓业务的并购协同效应。
根据报告,当前市场对珀莱雅的判断是什么?
根据报告,珀莱雅在经历短期业绩承压后,成长品牌的高速放量正逐步显现成效,公司正积极优化渠道结构,提升全渠道销售能力。虽然费用投入对盈利能力造成一定压制,但花知晓业务的并购和全球化布局为未来增长提供了新的动力。整体来看,市场对珀莱雅的长期发展持积极态度,认为其品牌战略和国际化布局具有较强竞争力。
研报提示了哪些主要风险?
研报提示的主要风险包括行业竞争加剧风险,随着基础化工行业集中度的提升,市场竞争可能进一步加剧,对企业盈利能力造成压力;此外,新品推广不及预期风险也不容忽视,如果公司新推出的产品未能获得市场认可,可能影响未来的增长速度。这些风险需要投资者密切关注。
你可能感兴趣
瑞尔特2023年业绩快报点评:盈利短期承压,看好自主品牌放量及外销回暖
轻工制造国泰君安证券2024-02-27
明新旭腾2022年报及2023年一季报点评:短期业绩承压,期待超纤放量和客户优化
国泰君安证券2023-04-24
业绩短期承压,期待日系突破和新品放量
交通运输国金证券2021-10-31
2020年业绩快报点评:Q4高速成长,净利率短期承压,期待新产品放量
机械设备华创证券2021-04-09
2020年半年报点评:疫情之下短期业绩承压,期待非气环保板块持续放量带动业绩增长
机械设备长城证券2020-08-20
年报点评:短期业绩承压,期待新能源业务放量
电气设备财通证券2019-04-29
业绩短期承压,期待新产品放量
医药生物西南证券2025-04-25
2024年三季报点评:业绩短期承压,期待新品获批放量
医药生物国泰君安证券2024-11-04
锦波生物2025年报及2026年一季报点评:业绩短期承压,期待新品放量及出海拓展
医药生物国泰海通证券2026-05-02
Q3业绩短期承压,期待新产品法规市场放量
医药生物太平洋证券2023-10-25