猜你想问
康耐特光学的核心业务有哪些?
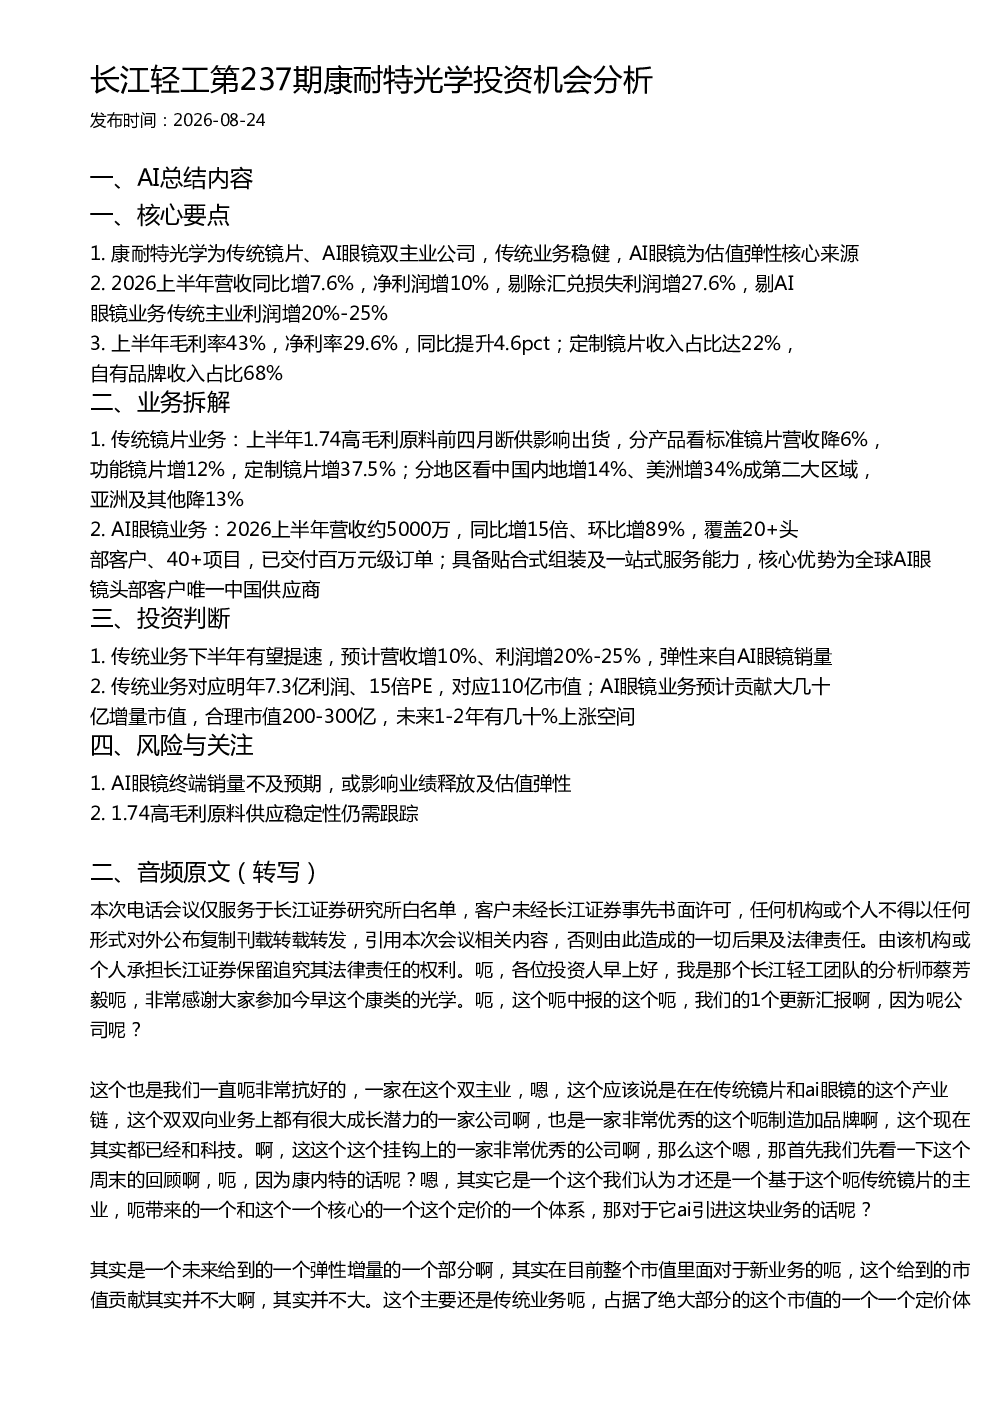
康耐特光学主要经营传统镜片和AI眼镜两大业务。传统镜片业务稳健,2026上半年营收同比增长7.6%,净利润增长10%。AI眼镜业务是估值弹性的核心来源,2026上半年营收约5000万元,同比增长15倍,已覆盖20多家头部客户和40多个项目,具备贴合式组装及一站式服务能力,是全球AI眼镜头部客户唯一中国供应商。
康耐特光学传统镜片业务表现如何?
传统镜片业务上半年受1.74高毛利原料前四月断供影响,标准镜片营收下降6%,但功能镜片增长12%,定制镜片增长37.5%。分地区看,中国内地增长14%,美洲增长34%成为第二大区域,亚洲及其他地区下降13%。毛利率43%,净利率29.6%,同比提升4.6个百分点。定制镜片收入占比达22%,自有品牌收入占比68%。预计下半年传统业务营收和利润将提速,增长10%和20%-25%。
AI眼镜赛道发展趋势如何?
AI眼镜赛道正处于快速发展阶段,康耐特光学作为行业领先者,具备显著优势。公司AI眼镜业务2026上半年营收约5000万元,同比增长15倍,已交付百万元级订单,覆盖20多家头部客户和40多个项目。公司具备贴合式组装及一站式服务能力,是全球AI眼镜头部客户唯一中国供应商,市场前景广阔。未来随着技术成熟和需求提升,AI眼镜市场有望持续增长。
康耐特光学市场现状如何?
康耐特光学市场表现良好,传统镜片业务稳健增长,AI眼镜业务爆发式增长。2026上半年营收同比增长7.6%,净利润增长10%,剔除汇兑损失利润增长27.6%,剔除AI眼镜业务后传统主业利润增长20%-25%。公司毛利率43%,净利率29.6%,同比提升4.6个百分点。AI眼镜业务已覆盖20多家头部客户和40多个项目,具备显著竞争优势。公司整体市场地位稳固,未来发展潜力较大。
康耐特光学投资需关注哪些风险?
康耐特光学投资需关注的主要风险包括:AI眼镜终端销量不及预期,可能影响业绩释放及估值弹性;1.74高毛利原料供应稳定性仍需跟踪,原料断供曾影响传统镜片出货。此外,市场竞争加剧也可能对公司业务造成压力。投资者需密切关注公司AI眼镜业务的市场拓展情况及原料供应链稳定性,以评估潜在风险。