猜你想问
泡泡玛特2026年上半年的业绩表现如何?
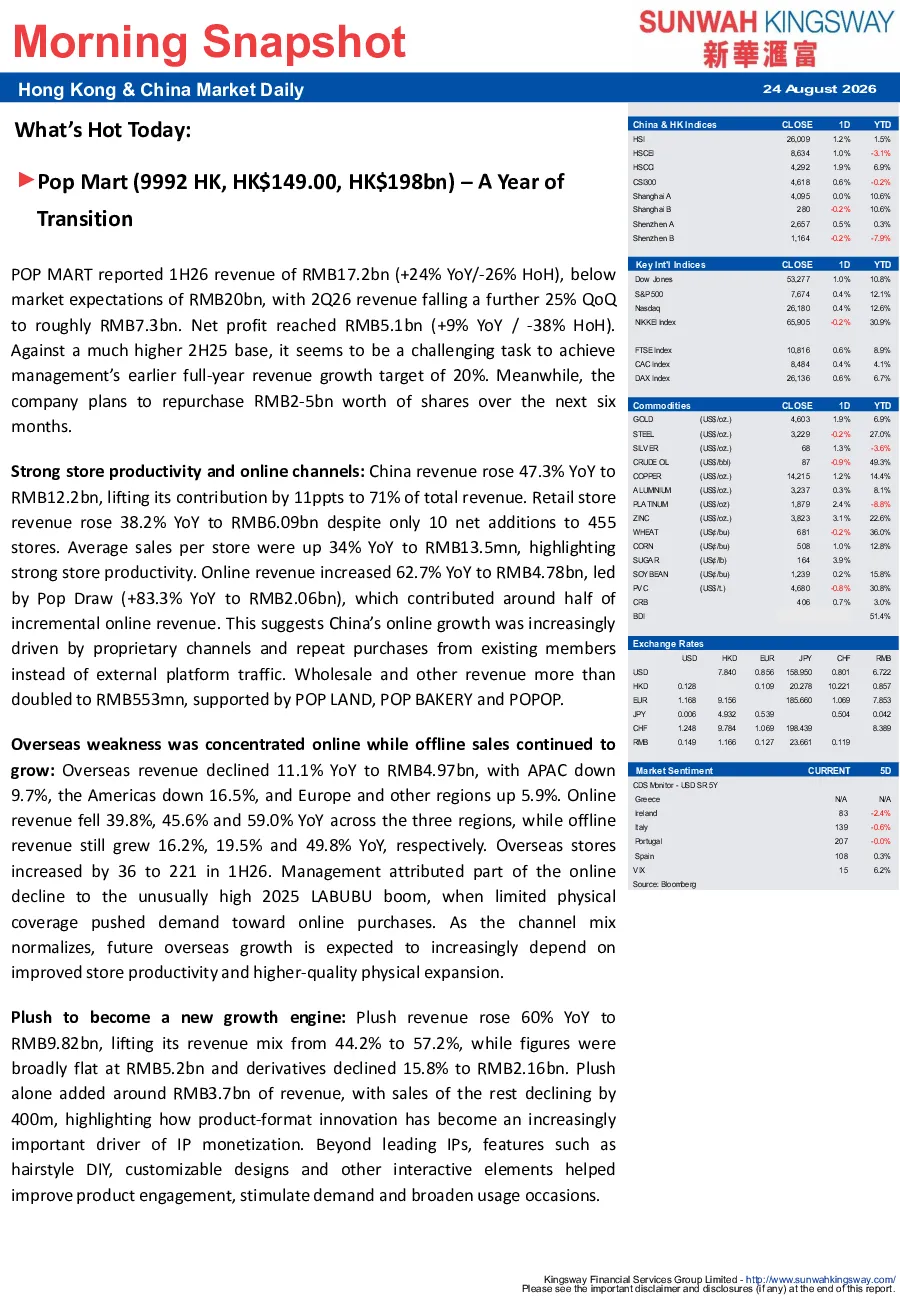
2026年上半年,泡泡玛特收入172亿元人民币,同比增长24%,但环比下降26%;净利润51亿元人民币,同比增长9%,环比下降38%。中国收入同比增长47.3%至122亿元人民币,主要得益于门店生产力提升和线上渠道增长。IP组合多元化,艺术家IP收入同比增长25%至153亿元人民币,占总收入89%。但海外收入同比下滑11.1%至49.7亿元人民币,线上收入大幅下降,线下收入增长。毛利下滑0.6个百分点至69.7%,运营费用上升22.6%至48.6亿元人民币,净利率从33.7%降至29.7%。
泡泡玛特2026年的转型策略是什么?
管理层将2026年定位为“转型年”,优先考虑库存、供应链和店铺质量,而非激进扩张或以折扣为导向的增长。实现20%的全年营收增长目标将面临挑战。IP组合多元化,THE MONSTERS销量疲软的影响被小闪星和其他核心IP部分抵消。产品创新本身可以创造新需求,拓宽现有IP的商业价值。全球扩张的故事依然完整,高价值产品和更广泛的知识产权变现是关键增长机遇。
泡泡玛特的核心IP表现如何?
艺术家IP收入同比增长25%至153亿元人民币,占总收入89%。《闪闪发光》系列收入飙升5.8倍至26.5亿元人民币,其他IP如Crybaby、Dimoo、Skullpanda和Hirono均实现双位数增长。MOLLY收入同比下降33.6%至9亿元人民币。小闪星和其他核心IP已开始抵消THE MONSTERS销量疲软的影响,IP组合多元化有助于长期可持续发展。
当前市场对泡泡玛特的整体判断是什么?
泡泡玛特并非“昙花一现”的产品,而是可持续的多IP平台。产品创新本身可以创造新需求,拓宽现有IP的商业价值。全球扩张的故事依然完整,高价值产品和更广泛的知识产权变现是关键增长机遇。当前市盈率为2026年预期收益的15倍,股息收益率为2%。但海外业务面临挑战,线上收入大幅下降,线下收入增长缓慢。
泡泡玛特面临哪些风险提示?
存货周转天数增加至201天,应付账款下降至9.1亿人民币,营运资金承压;经营现金流为36.4亿人民币(仅占净利润的71%)。毛利率同比下滑0.6个百分点至69.7%,运营费用同比上升22.6%至48.6亿元人民币。海外业务收入同比下滑11.1%至49.7亿元人民币,线上收入大幅下降。转型之年实现20%的全年营收增长目标将面临挑战。