猜你想问
泡泡玛特2026年报告核心内容是什么?
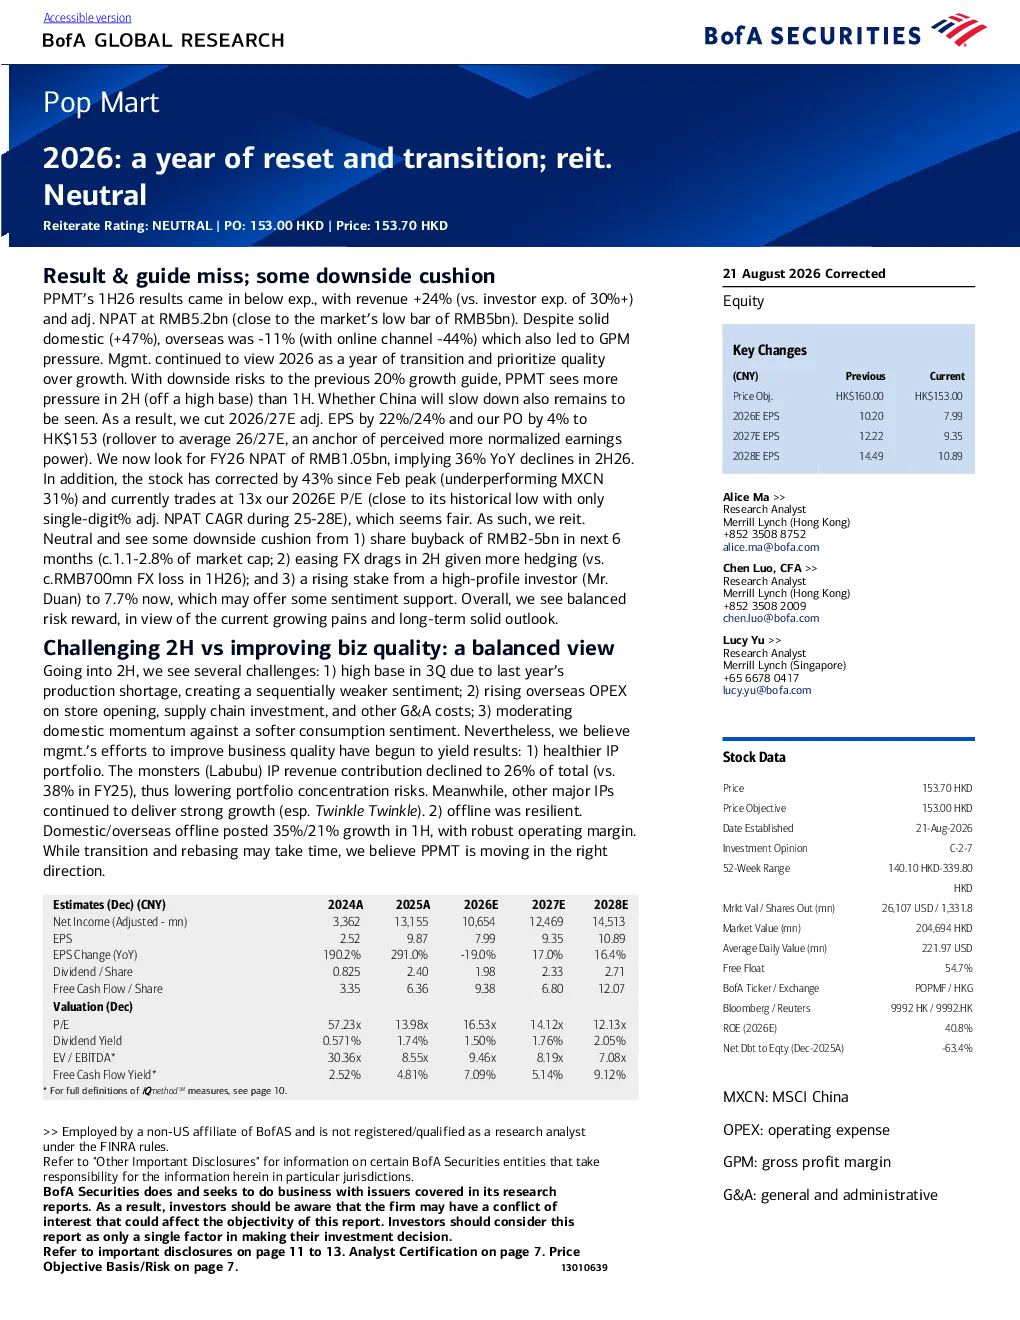
该报告指出泡泡玛特2026年上半年业绩不及预期,营收增长24%低于预期,国内市场增长47%但海外市场下降11%,毛利率受压。管理层将2026年视为转型之年,优先考虑质量而非增长。预计下半年压力大于上半年,中国增长放缓待观察。报告重申中性评级,认为存在下行缓冲空间,包括股票回购、外汇拖累缓解和知名投资者增持。
泡泡玛特所处赛道的发展趋势如何?
泡泡玛特所处潮流玩具赛道,报告显示管理层正推动更健康的知识产权组合,主要IP收入贡献率下降至26%,显示赛道内IP集中度风险增加。同时线下业务稳健,Twinkle Twinkle国内/海外线下业务分别增长35%/21%,表明线下渠道仍是重要增长点。但海外市场面临挑战,线上渠道下降44%,反映全球消费情绪变化对赛道的传导效应。
报告重点分析了泡泡玛特的哪些方面?
报告重点分析了泡泡玛特2026年的转型战略,包括优先提升商业质量、优化IP组合、加强线下业务。同时关注下半年挑战,如基数效应、OPEX上升、国内动能放缓等。报告还评估了估值合理性,采用市盈率和折现现金流各50%的混合模型,目标价153港元基于15倍2026/27年预期市盈率。
当前泡泡玛特的市场现状如何?
泡泡玛特股票自2月高点下跌43%,市盈率接近历史低点,反映市场对业绩不及预期和转型期的担忧。报告指出其市净率为5.9倍,相对估值具有吸引力。但海外市场表现疲软,线上渠道下降44%,国内增长也面临放缓压力,显示公司整体经营环境复杂。
泡泡玛特报告提示了哪些风险?
报告提示2026年三个关键风险:1)美国和欧盟市场可能放缓;2)需要暂停以解决渠道、供应链和本地运营问题;3)海外产品结构变化和原材料价格上涨带来的利润压力。此外还提及下行风险包括产品生命周期预估困难、知识产权许可协议维持、海外运营挑战、失去OEM服务准入、竞争加剧和关键人员风险。
你可能感兴趣
转型与疫情影响短暂,憧憬「流量+」策略,重申「买入」评级
软库中华证券研究部2020-09-28
舜宇光学(2382.HK)的期望已被重置;重申买入
德意志银行2018-08-14
2026年市场展望报告:重置、再平衡与布局全球(英)
瑞士宝盛2026-01-21
贵州茅台:2025年第四季度业绩不及预期,2026年估值重置与风险
德意志银行2026-04-17
基于零的转型 : 重大重置
商贸零售埃森哲2022-05-24
强劲的需求与定价环境推高目标价,重申买入评级
美银证券2026-05-19
强劲的产能增长与具吸引力的估值;重申买入评级
农银国际2016-03-17
上调Crown Holdings的预测与目标价至137美元;重申买入评级
花旗2026-07-22
半导体IP与分销商:调高目标价并重申对eMemory和WT Micro的买入评级
美银证券2026-05-12
科远股份中小盘信息更新报告:转型步伐“加快”,重申“增持”评级
信息技术国泰君安证券2015-07-20