猜你想问
美债信用风险如何影响有色金属市场?
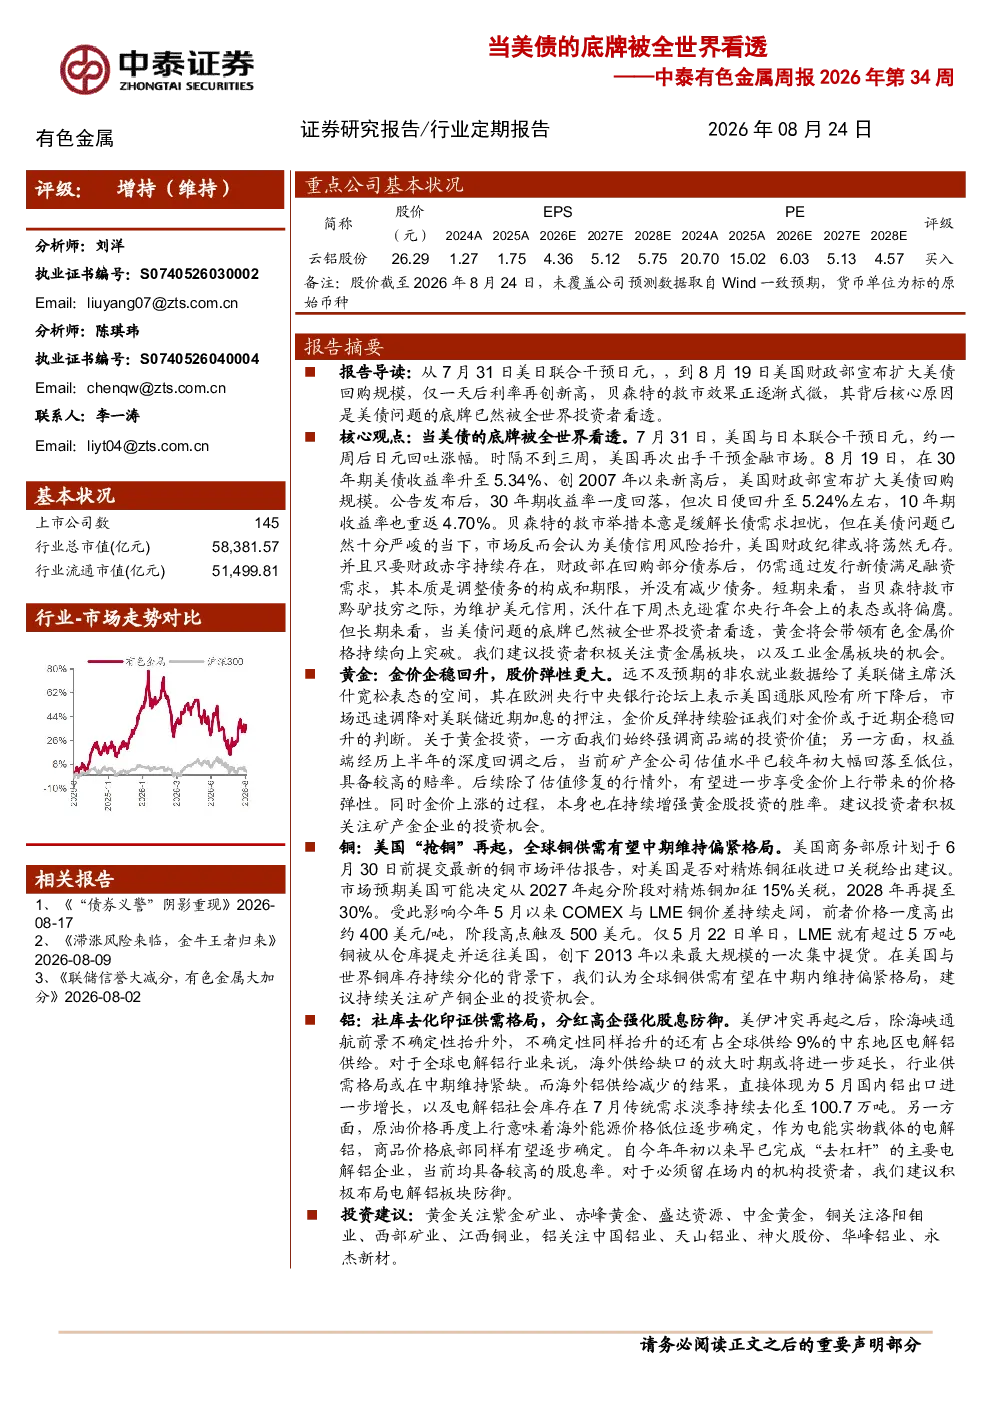
美债问题底牌被看透后,市场对美债信用风险的担忧加剧,美国财政纪律受到质疑。这导致短期美联储可能采取偏鹰政策,但长期来看,黄金作为避险资产将可能带领有色金属板块上涨。投资者应关注贵金属和工业金属板块的潜在机会。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势显示,贵金属板块和工业金属板块存在机会。黄金板块中,紫金矿业、赤峰黄金、盛达资源、中金黄金等矿产金公司具备较高赔率。铜板块方面,美国“抢铜”现象导致全球铜供需中期偏紧,COMEX与LME铜价差持续走阔,建议关注洛阳钼业、西部矿业、江西铜业等矿产铜企业。铝板块中,海外供给缺口放大,国内铝出口增长,电解铝商品价格底部有望逐步确定,建议积极布局中国铝业、天山铝业、神火股份等电解铝板块。
报告重点分析了哪些有色金属品种?
报告重点分析了黄金、铜、铝、新能源金属和工业金属等品种。黄金方面,金价企稳回升,股价弹性更大,商品端投资价值和权益端估值修复行情并存。铜方面,全球铜供需中期偏紧,LME铜库存被大量提走运往美国。铝方面,社库去化印证供需格局,海外供给缺口放大,国内铝出口增长。新能源金属方面,锂价小幅上升,镍价平稳,钴价下降。工业金属方面,铜铝价格均下降,全球制造业维持扩张,区域景气度分化。
当前有色金属市场现状如何判断?
当前有色金属市场现状显示,全球铜供需中期偏紧,LME铜库存被大量提走运往美国,COMEX与LME铜价差持续走阔。铝板块中,海外供给缺口放大,国内铝出口增长,电解铝商品价格底部有望逐步确定。黄金板块中,金价明显上升,非商业多头持仓环比明显上升。新能源金属方面,锂价小幅上升,镍价平稳,钴价下降。工业金属方面,铜铝价格均下降,铜库存增加,铝库存减少。
研报提示哪些投资风险?
研报提示的投资风险包括宏观经济增速放缓、关税影响、原料价格波动、中美关系变化、第三方数据失真、数据更新不及时等。这些因素可能对有色金属市场产生不利影响,投资者需密切关注相关风险变化,谨慎评估投资决策。