猜你想问
本周大宗商品市场主要受哪些宏观因素影响?
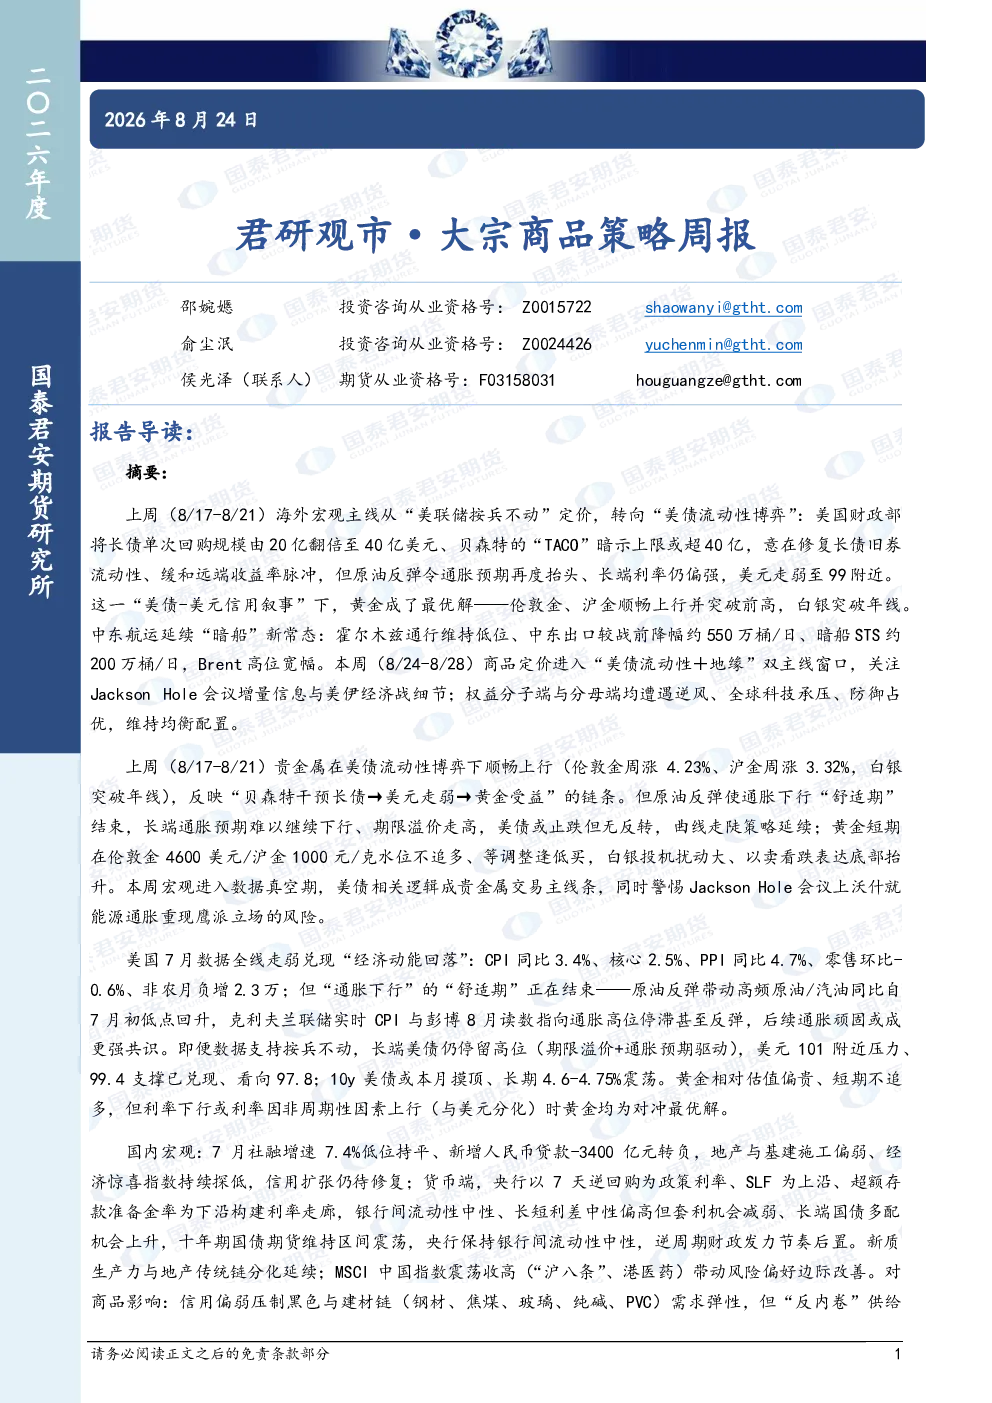
本周大宗商品市场主要受海外宏观主线转变和地缘因素影响。美国宏观政策从美联储按兵不动转向美债流动性博弈,财政部增加长债回购规模修复流动性,但通胀预期抬头导致长端美债收益率仍偏强,美元走弱。贵金属受益于此,黄金和白银均上涨并突破关键点位。中东航运进入新常态,霍尔木兹海峡通行低位,出口降幅约550万桶/日,由阿曼湾STS暗船转运填补,Brent高位宽幅震荡。国内宏观呈现分化,信用扩张偏弱,地产和基建施工偏弱,新质生产力与传统地产链分化延续,MSCI中国指数带动风险偏好边际改善。
报告对贵金属市场的分析有哪些要点?
报告指出贵金属市场受美债流动性博弈和美元走弱支撑。黄金受益于上述因素上涨并突破前高,建议回踩低买而非追高。白银突破年线,但需注意卖看跌策略。美债流动性博弈是关键变量,关注Jackson Hole会议增量信息和美伊经济战细节。此外,中东航运新常态和国内宏观分化也间接影响贵金属价格。需关注长端美债收益率走势和美元汇率变化,这些因素将共同决定贵金属市场未来表现。
中东地区航运变化对能源化工品市场有何影响?
中东地区航运进入新常态,霍尔木兹海峡通行低位导致出口降幅约550万桶/日,缺口由阿曼湾STS暗船转运填补。这一变化使得Brent原油高位宽幅震荡。能源化工品市场需关注美伊谈判与霍尔木兹通航“暗船”新常态,以及美国长债回购扩容和美元走弱对贵金属的支撑作用。国内信用扩张偏弱和国内宏观分化也需纳入考量。中东出口结构变化影响全球原油供需平衡,进而影响能源化工品价格走势。
报告如何看待国内宏观经济的现状?
报告认为国内宏观经济呈现分化态势。信用扩张偏弱,地产和基建施工活动放缓,显示传统经济链面临压力。同时,新质生产力与传统地产链分化延续,MSCI中国指数震荡收高带动风险偏好边际改善。国内经济需关注新质生产力发展带来的结构性机会,以及传统经济链的修复情况。此外,Jackson Hole会议(8/28-8/29沃什讲话)为本周末最大边际变量,其政策信号可能影响国内宏观预期和市场情绪。
报告提示哪些投资风险?
报告提示需关注美伊谈判与霍尔木兹通航“暗船”新常态带来的地缘政治风险,以及美国长债回购扩容和美元走弱对贵金属市场的潜在影响。国内方面,信用扩张偏弱和新质生产力与传统经济链的分化可能带来结构性风险。此外,Jackson Hole会议的政策信号不确定性也可能引发市场波动。投资者需关注宏观政策变化、地缘政治事件和国内经济分化趋势,合理配置资产以规避潜在风险。