猜你想问
这份研报的核心内容是什么?
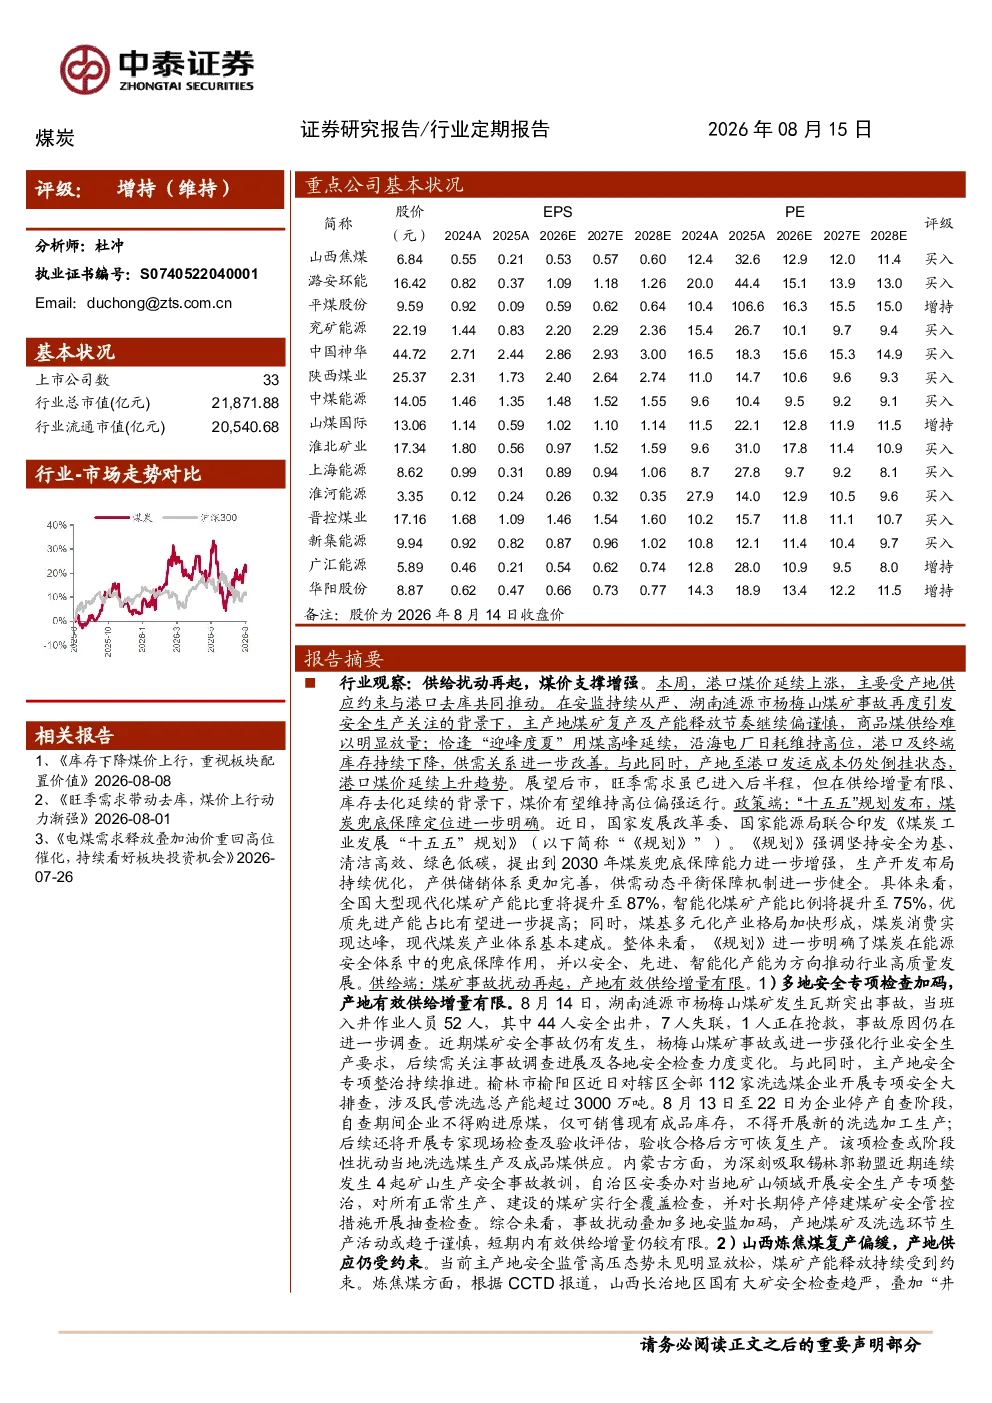
本报告指出,煤炭行业供给端受安全监管和事故扰动影响,有效供给增量有限;需求端“迎峰度夏”用煤高峰延续,港口及终端库存持续下降,供需关系改善。产地至港口发运成本倒挂,港口煤价上涨。政策端,“十五五”规划明确煤炭兜底保障定位,推动行业高质量发展。产地煤矿及洗选环节生产活动趋于谨慎,山西炼焦煤复产偏缓,产地供应仍受约束。沿海电厂日耗维持高位,电煤需求有所支撑。港口及终端库存持续下降,同比偏高幅度已明显收窄,整体库存水平正逐步回归合理区间。后市煤价有望高位偏强运行。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,供给端将持续受安全监管强化影响,大型现代化和智能化煤矿产能比重将提升,生产开发布局优化,供需动态平衡保障机制健全。需求端,“迎峰度夏”及“迎峰度冬”用煤高峰将支撑煤价,沿海电厂日耗高位运行,局部高温天气延续。库存端,港口及终端库存持续下降,逐步回归合理区间。政策端,“十五五”规划明确煤炭兜底保障定位,推动行业高质量发展。综合来看,煤炭行业供需格局向好,煤价有望高位偏强运行。
研报重点分析了哪些方向?
研报重点分析了煤炭行业供给端的安全监管影响、有效供给增量有限、主产地煤矿及洗选环节生产活动趋于谨慎、山西炼焦煤复产偏缓等问题;需求端的“迎峰度夏”用煤高峰、沿海电厂日耗高位运行、局部高温天气支撑;库存端的港口及终端库存持续下降;政策端的“十五五”规划对煤炭兜底保障定位的明确;以及市场端的煤价上涨和供需关系改善。此外,报告还分析了红利风格对煤炭板块资金关注度提升,以及三条投资主线:矿难后安全监管对炼焦煤供给的冲击、下半年“迎峰度夏”与“迎峰度冬”需求释放、煤炭“高股息、低估值”投资价值。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示,供给端受安全监管和事故扰动影响,有效供给增量有限,主产地煤矿及洗选环节生产活动趋于谨慎,山西炼焦煤复产偏缓,产地供应仍受约束。需求端,“迎峰度夏”用煤高峰延续,沿海电厂日耗维持高位,电煤需求有所支撑。库存端,港口及终端库存持续下降,同比偏高幅度已明显收窄,整体库存水平正逐步回归合理区间。价格端,产地至港口发运成本倒挂,港口煤价上涨。综合来看,煤炭供需关系改善,煤价有望高位偏强运行。
研报提示了哪些风险?
研报提示的风险包括:供给端安全监管加码可能进一步影响煤矿生产活动,导致煤炭供应波动;需求端若出现极端天气或经济下行压力,可能影响“迎峰度夏”及“迎峰度冬”的用煤高峰;库存端若港口及终端库存恢复速度加快,可能对煤价上涨形成压力;政策端,“十五五”规划虽明确煤炭兜底保障定位,但具体实施效果仍需观察;此外,地缘冲突升级可能影响国际油价,进而影响煤炭替代需求释放。这些因素均可能对煤炭市场产生不确定性影响。