猜你想问
这份研报主要讲了什么内容?
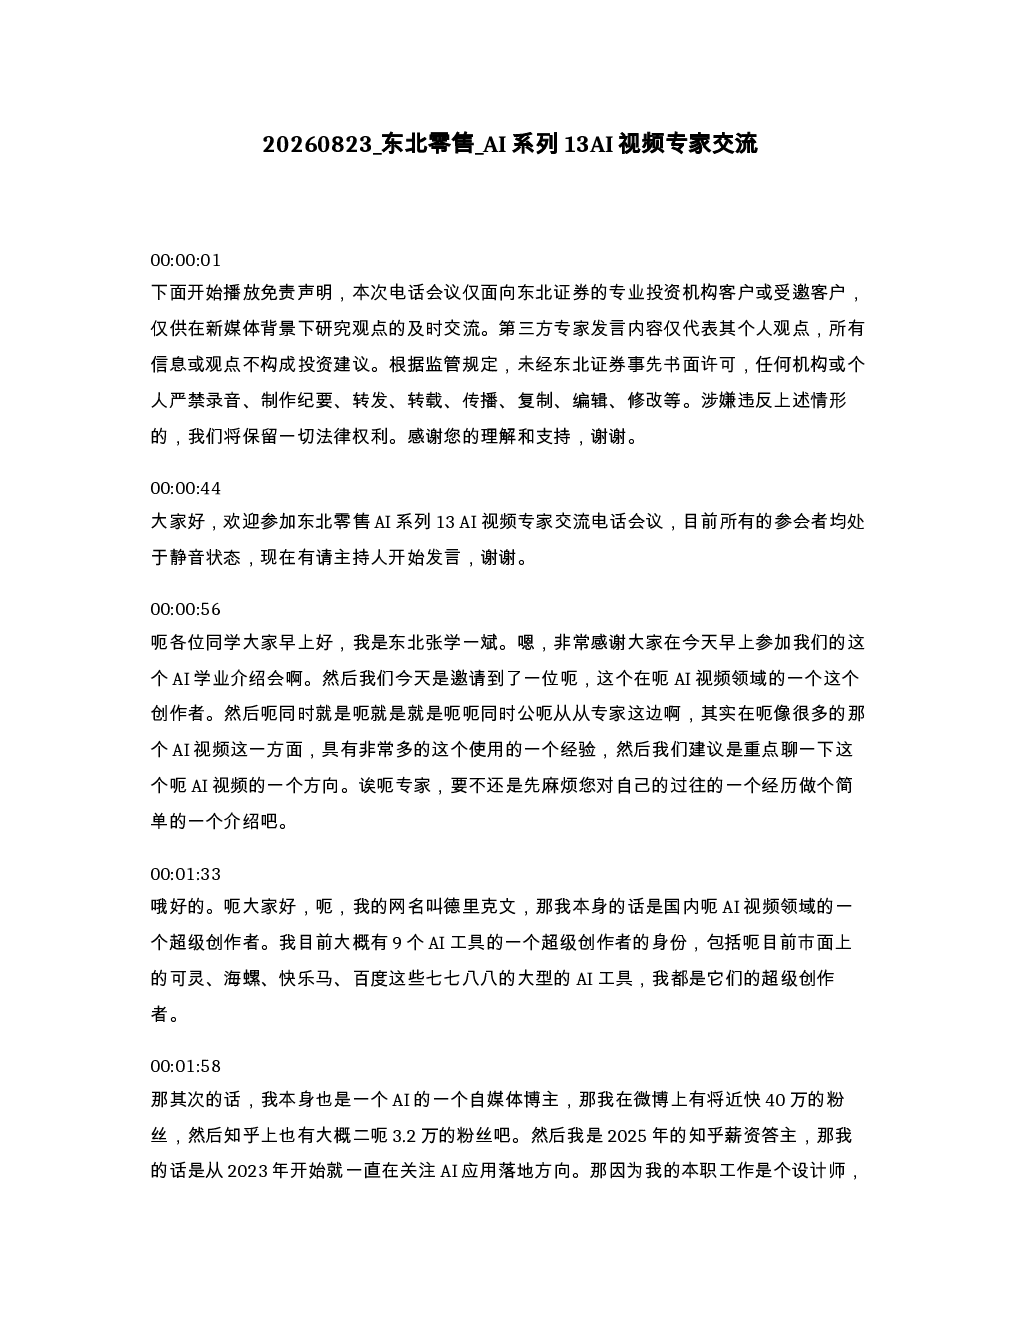
这份研报主要围绕AI视频技术的发展历程、应用场景、模型对比以及未来演进方向进行了深入分析。报告首先回顾了AI视频技术的早期阶段(2023年之前),以国外runway和OpenAI的Sora为开端,以及国产工具如快手可灵的DIT架构模型的出现。接着,报告重点阐述了2026年2月字节跳动CD2.0发布后行业格局的重塑,以及2024年2月Sora发布作为AI视频开启的标志。在应用场景方面,报告详细分析了广告片/宣传片和短剧/慢剧两种主要方向,指出前者对从业者要求高、利润高但难以批量化,后者则自2025年8月可灵2.6发布后兴起,目前进入红海市场。报告还对比了国内外AI视频模型的特点,如C站2.5的专业性、MiniMax H3的开源和性价比、可灵3的潜力以及阿里千问3的开源可能对其盈利的影响。最后,报告探讨了AI视频技术的演进方向,包括DIT架构向实时渲染的发展以及多模态开放世界大模型在互动引流和工业场景中的应用。
AI视频赛道未来发展趋势如何?
AI视频赛道未来发展趋势呈现多元化和技术升级的特点。从技术演进方向看,DIT架构已接近极限,未来可能向实时渲染技术发展,以提升视频生成效率和交互性。同时,多模态开放世界大模型将成为重要方向,通过模拟真实世界提升AI视频的逼真度和应用场景的广度,例如在互动引流和工业场景中的应用。在市场格局方面,国产工具已开始进入第一梯队,如C站2.5、MiniMax H3、可灵3和阿里千问3等,这些模型在画质、功能和成本上各有优势。随着技术的不断进步,AI视频的应用场景将进一步拓展,从传统的广告片、宣传片向短剧、慢剧等更多元化的内容形式延伸。此外,开源技术的普及可能扩大模型应用范围,但也可能对模型厂商的盈利模式带来挑战。总体而言,AI视频赛道未来充满机遇,技术创新和市场需求的共同推动将促进行业的持续发展。
研报重点分析了哪些方向?
研报重点分析了AI视频技术的发展历程、应用场景、模型对比以及未来演进方向。在技术发展历程方面,报告详细梳理了AI视频技术的早期阶段(2023年之前)和格局重塑阶段(2026年2月),重点介绍了国外runway、OpenAI的Sora、快手可灵以及字节跳动的CD2.0等关键时间节点和事件。在应用场景方面,报告对比分析了广告片/宣传片和短剧/慢剧两种主要方向的特点和市场需求,指出前者对从业者要求高、利润高但难以批量化,后者则自2025年8月可灵2.6发布后兴起,目前进入红海市场。在模型对比方面,报告详细介绍了国内外AI视频模型的特点,如C站2.5的专业性、MiniMax H3的开源和性价比、可灵3的潜力以及阿里千问3的开源可能对其盈利的影响。最后,报告探讨了AI视频技术的演进方向,包括DIT架构向实时渲染的发展以及多模态开放世界大模型在互动引流和工业场景中的应用。这些分析为投资者提供了全面而深入的行业洞察。
当前AI视频市场现状如何判断?
当前AI视频市场现状呈现国产工具领先、应用场景多元化和技术快速迭代的特点。从市场格局看,国产AI视频模型如C站2.5、MiniMax H3、可灵3和阿里千问3等已进入第一梯队,占据较大市场份额,而国外模型如runway和OpenAI的Sora发展放缓。在应用场景方面,AI视频技术已广泛应用于广告片/宣传片和短剧/慢剧等领域,其中广告片/宣传片对画质和创意要求较高,而短剧/慢剧市场则竞争激烈,进入红海阶段。技术方面,DIT架构已接近极限,未来可能向实时渲染技术发展,同时多模态开放世界大模型成为新的发展方向,有望在互动引流和工业场景中发挥重要作用。此外,开源技术的普及可能扩大模型应用范围,但也可能对模型厂商的盈利模式带来挑战。总体而言,AI视频市场正处于快速发展阶段,技术创新和市场需求的共同推动将促进行业的持续演进。
研报提示哪些风险需要注意?
研报提示AI视频赛道存在的主要风险包括技术迭代风险、市场竞争风险和盈利模式风险。首先,DIT架构已接近极限,未来技术迭代的不确定性可能影响现有模型的竞争力,实时渲染和多模态开放世界大模型等新技术的发展可能带来新的挑战。其次,市场竞争激烈,国产工具已进入第一梯队,但国外模型仍具一定优势,市场竞争格局可能发生变化。此外,开源技术的普及可能扩大模型应用范围,但也可能对模型厂商的盈利模式带来挑战,影响其收入和利润水平。最后,AI视频技术的应用场景尚在拓展中,市场需求的不确定性可能影响行业的整体发展速度。投资者在关注AI视频赛道的同时,需密切关注技术发展趋势、市场竞争格局以及开源技术的影响,以规避潜在风险。