猜你想问
海能技术最新财报的主要增长点是什么?
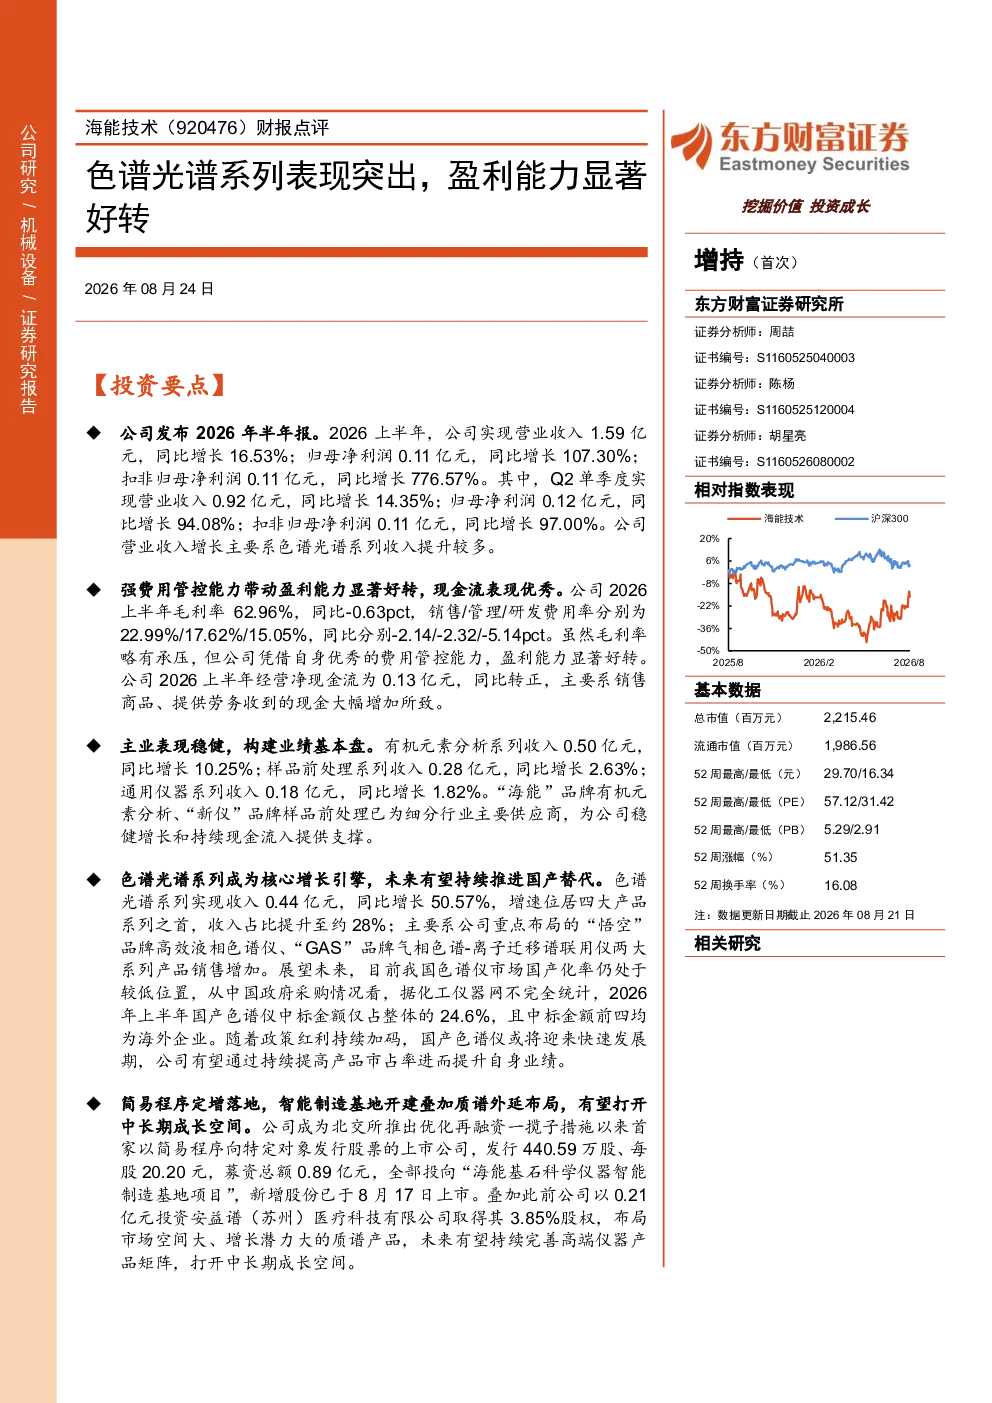
海能技术最新财报显示,公司2026年半年报实现营业收入1.59亿元,同比增长16.53%,归母净利润0.11亿元,同比增长107.30%。营收增长主要来自色谱光谱系列产品的收入提升,该系列收入同比增长50.57%,达到0.44亿元,占比约28%。这表明色谱光谱系列已成为公司的核心增长引擎,主要得益于“悟空”品牌高效液相色谱仪和“GAS”品牌气相色谱-离子迁移谱联用仪的市场表现。同时,有机元素分析系列收入同比增长10.25%,达到0.50亿元,样品前处理系列和通用仪器系列也实现了稳步增长。公司毛利率为62.96%,虽然同比下降0.63个百分点,但凭借优秀的费用管控能力,销售费用率、管理费用率和研发费用率均有所下降,经营净现金流同比转正至0.13亿元,显示出公司盈利能力的显著好转。
色谱光谱行业的发展趋势如何?
色谱光谱行业正处于快速发展阶段,国产替代趋势明显。目前,国产色谱仪的市场占有率仍然较低,2026年上半年仅占24.6%,这为公司提供了巨大的发展机遇。随着国内企业技术的不断进步和产品质量的提升,以及政策对国产化替代的支持,预计未来国产色谱仪的市场份额将逐步提高。海能技术作为国内实验分析仪器领域的专精特新“小巨人”企业,其色谱光谱系列产品有望受益于这一趋势,进一步扩大市场份额,实现持续增长。此外,公司通过投资安益谱(苏州)医疗科技有限公司布局质谱产品,未来有望完善高端仪器产品矩阵,进一步巩固其在行业中的竞争优势。
海能技术财报中的重点分析方向是什么?
海能技术财报中的重点分析方向主要集中在以下几个方面:首先,色谱光谱系列产品的增长是公司业绩的核心驱动力,报告详细分析了该系列产品的收入构成、市场表现以及未来增长潜力。其次,公司盈利能力的改善也是报告的重点,尽管毛利率有所下降,但通过费用管控,公司实现了经营净现金流的转正,归母净利润大幅增长。再次,报告还分析了公司主营业力的稳健发展,包括有机元素分析系列、样品前处理系列和通用仪器系列的市场表现和增长情况。最后,报告也关注了公司的中长期成长空间,如通过定增投资智能制造基地项目,以及布局质谱产品等,这些举措有望为公司未来的发展奠定基础。
目前色谱光谱仪的市场现状如何?
目前色谱光谱仪的市场现状呈现出国产化率较低、市场竞争激烈的特点。根据报告数据,2026年上半年国产色谱仪的市场占有率仅为24.6%,说明市场仍主要由进口品牌主导。然而,随着国内企业技术的不断进步和产品质量的提升,以及政策对国产化替代的支持,国产色谱仪的市场份额正在逐步提高。海能技术作为国内色谱光谱仪领域的领先企业之一,其产品在市场上已获得了一定的认可,并有望受益于国产替代趋势,进一步扩大市场份额。但同时,市场竞争也日益激烈,公司需要不断提升产品性能和竞争力,才能在市场中保持领先地位。
海能技术财报中提示了哪些风险?
海能技术财报中提示了以下几个主要风险:首先,色谱光谱仪的国产替代进程可能不及预期,如果国内企业在技术或产品质量方面存在不足,或者下游客户对国产产品的接受度不高,都可能影响公司的市场拓展和业绩增长。其次,产品推广可能面临挑战,如果公司的市场推广策略不力,或者竞争对手采取更有效的推广手段,都可能影响公司的产品销售和市场占有率。再次,下游需求的波动也可能对公司业绩产生影响,如果经济环境变化或行业景气度下降,都可能影响下游客户对色谱光谱仪的需求,进而影响公司的业绩。最后,竞争格局的加剧也可能对公司构成压力,如果竞争对手推出更具竞争力的产品或采取更激进的竞争策略,都可能对公司市场地位和业绩造成影响。