猜你想问
这份研报的核心内容是什么?
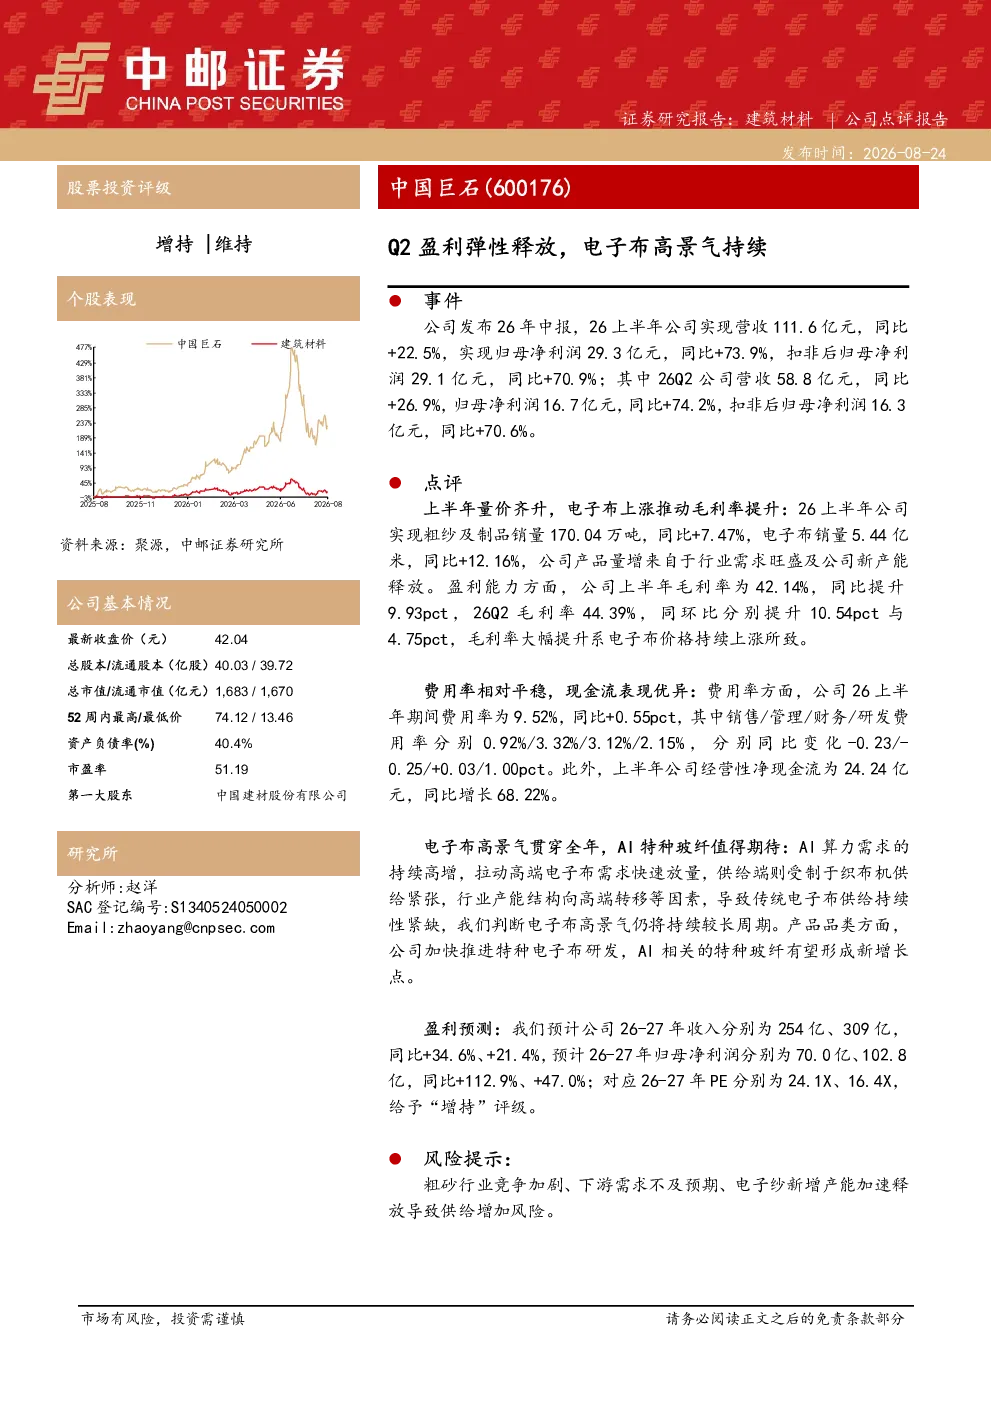
这份研报分析了中国巨石2026年上半年的经营情况,显示公司营收和净利润均实现显著增长。2026年上半年,公司营收111.6亿元,同比增长22.5%;归母净利润29.3亿元,同比增长73.9%。第二季度表现尤为突出,营收58.8亿元,同比增长26.9%;归母净利润16.7亿元,同比增长74.2%。毛利率提升是关键,上半年毛利率达到42.14%,同比提升9.93个百分点,主要得益于电子布价格上涨。公司特种电子布研发加快推进,AI相关特种玻纤有望形成新增长点。
电子布行业的发展趋势如何?
电子布行业正经历高景气周期,主要受AI算力需求持续高增推动。高端电子布需求快速放量,而供给端受制于织布机供给紧张、产能结构向高端转移等因素,导致传统电子布供给持续紧缺。这种供需失衡预计将维持较长时间,为电子布行业带来长期发展机遇。中国巨石作为行业领先企业,正积极研发特种电子布,特别是在AI相关特种玻纤领域,有望抓住这一市场机遇,实现业绩持续增长。
研报重点分析了哪些方面?
研报重点分析了中国巨石的盈利能力、费用率、现金流以及电子布市场趋势。在盈利能力方面,公司2026年上半年毛利率显著提升至42.14%,同环比分别提升10.54和4.75个百分点。费用率方面,期间费用率为9.52%,同比略有提升。现金流表现良好,上半年经营性净现金流同比增长68.22%。此外,研报还深入分析了电子布市场的供需格局,指出AI需求推动高端电子布放量,供给受限,为公司带来发展空间。
当前电子布市场的现状是怎样的?
当前电子布市场处于高景气状态,主要原因是AI算力需求持续高增,推动高端电子布需求快速放量。供给端面临织布机供给紧张、产能结构向高端转移等多重制约,导致传统电子布供给持续紧缺。这种供需失衡的局面预计将维持较长时间,为电子布行业带来长期发展机遇。中国巨石作为行业领先企业,正积极布局特种电子布领域,特别是在AI相关特种玻纤方面,有望受益于这一市场趋势。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括粗砂行业竞争加剧可能影响原材料成本,下游需求不及预期可能影响产品销售,以及电子纱新增产能加速释放可能导致供给增加,从而影响行业价格水平。这些风险需要关注,但研报也指出,中国巨石在特种电子布领域的研发进展和行业领先地位,使其能够较好地应对这些挑战。