猜你想问
中国东方教育最新业绩表现如何?
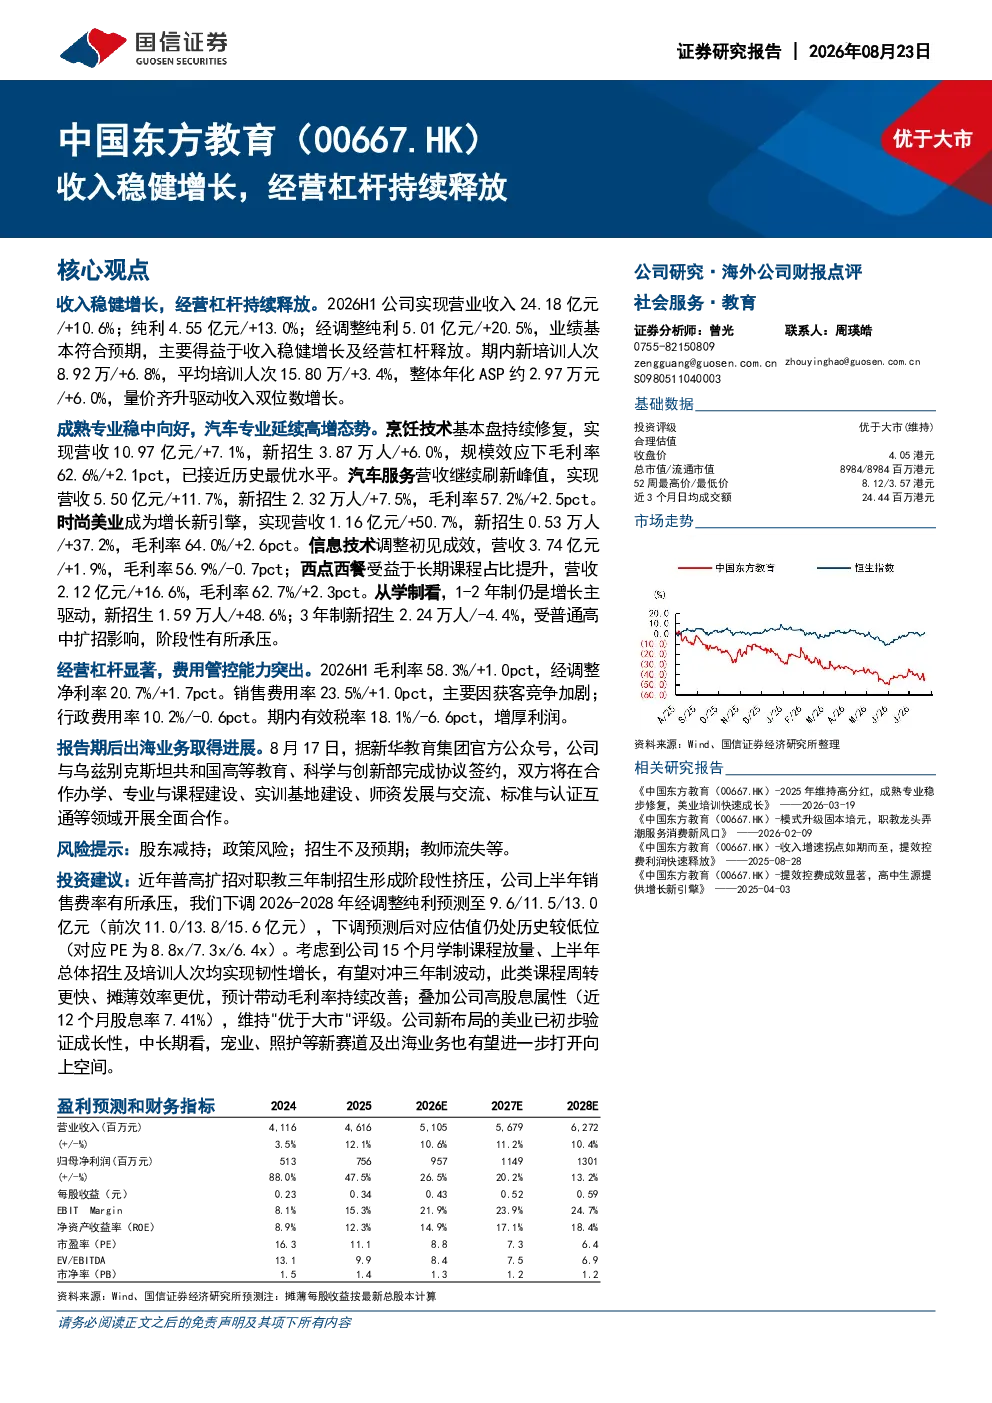
公司2026H1实现营业收入24.18亿元,同比增长10.6%,净利润4.55亿元,同比增长13.0%,经调整净利润5.01亿元,同比增长20.5%。业绩符合预期,主要得益于收入稳健增长及经营杠杆释放。新培训人次达到8.92万,同比增长6.8%,整体年化ASP约2.97万元,同比增长6.0%,量价齐升驱动收入双位数增长。
东方教育的各专业赛道发展情况怎样?
烹饪技术营收10.97亿元,同比增长7.1%,新招生3.87万人,同比增长6.0%,毛利率62.6%,提升2.1个百分点。汽车服务营收5.50亿元,同比增长11.7%,新招生2.32万人,同比增长7.5%,毛利率57.2%,提升2.5个百分点。时尚美业营收1.16亿元,同比增长50.7%,新招生0.53万人,同比增长37.2%,毛利率64.0%,提升2.6个百分点。信息技术营收3.74亿元,同比增长1.9%,新招生1.47万人,同比增长5.0%,毛利率56.9%,下降0.7个百分点。西点西餐营收2.12亿元,同比增长16.6%,新招生0.73万人,同比下降3.8%,毛利率62.7%,提升2.3个百分点。
报告对东方教育的未来发展趋势有何分析?
报告指出,东方教育的经营杠杆显著,费用管控能力突出,有效税率降低增厚利润。公司新布局的美业已初步验证成长性,时尚美业成为增长新引擎。中长期看,宠业、照护等新赛道及出海业务有望进一步打开向上空间。公司与中国东方教育与乌兹别克斯坦共和国高等教育、科学与创新部完成商务合作协议签约,出海业务取得进展。
当前东方教育所处行业市场现状如何?
东方教育所属职业教育行业,整体呈现稳健发展态势。公司成熟专业如烹饪技术、汽车服务保持稳定增长,新专业时尚美业表现突出,成为重要增长点。信息技术专业虽增速放缓,但调整初见成效。西点西餐专业受益于长期课程占比提升,营收增长较快。行业竞争激烈,但东方教育凭借多元化专业布局和精细化管理,保持竞争优势。
投资东方教育需关注哪些风险?
报告指出,东方教育需关注市场竞争加剧风险,新赛道如时尚美业、信息技术等尚处于培育期,未来增长存在不确定性。此外,宏观经济波动可能影响学员消费意愿,进而影响公司收入增长。同时,教育行业政策变化也可能对公司经营产生影响。公司需持续提升核心竞争力,以应对潜在风险。