猜你想问
本周有色金属行业研报的核心内容是什么?
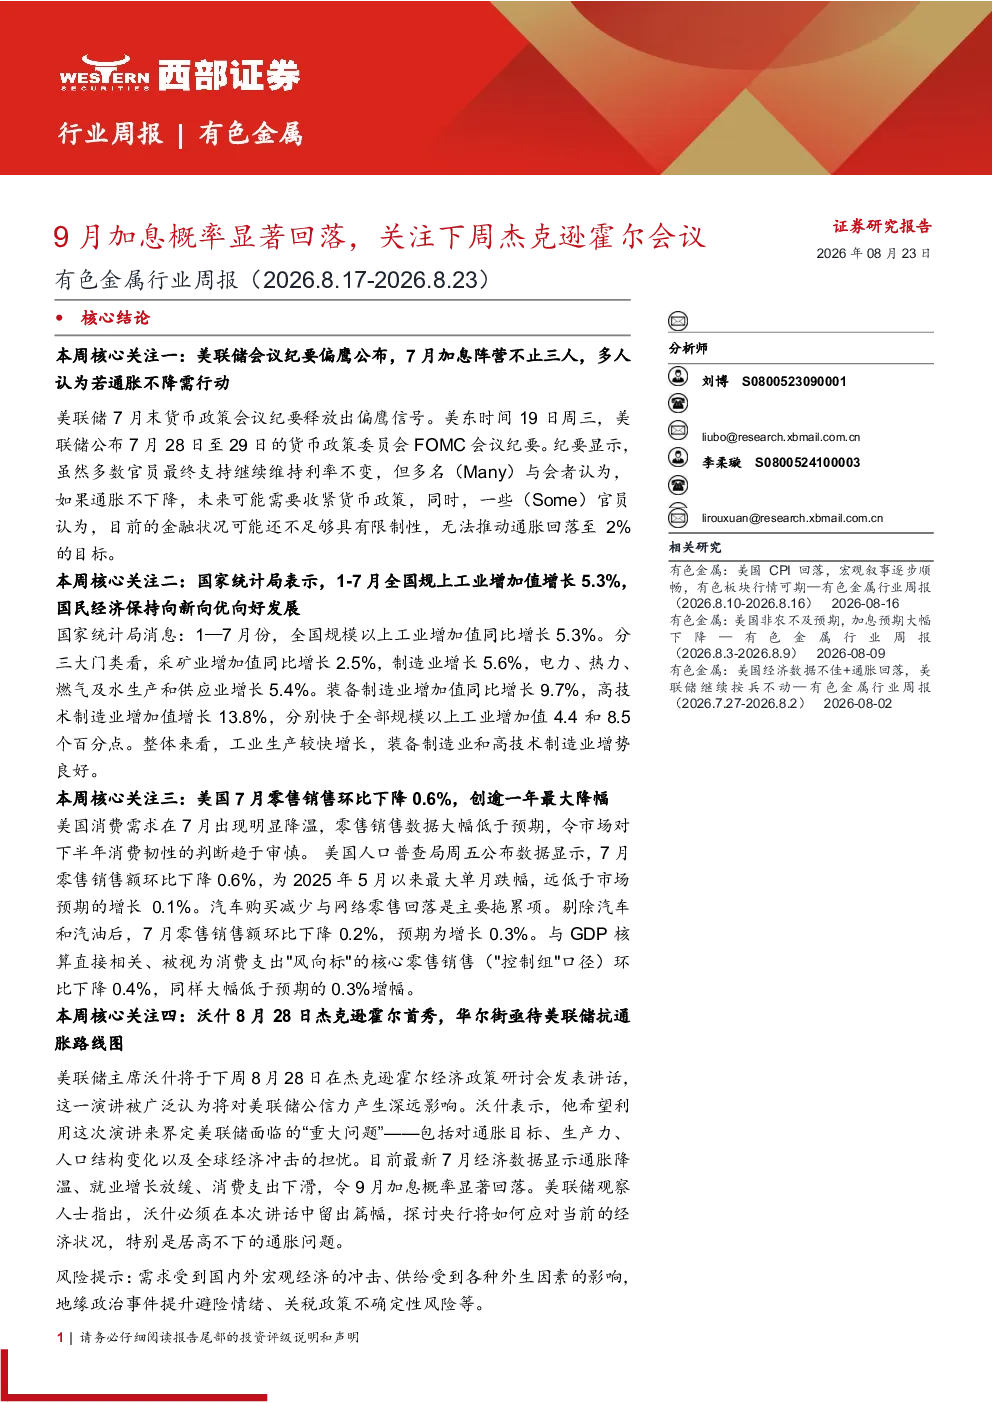
本周有色金属行业研报关注美联储会议纪要偏鹰,多数官员支持维持利率不变但多名与会者认为若通胀不下降未来可能需要收紧货币政策;中国经济数据向好,1-7月全国规上工业增加值增长5.3%;美国消费需求降温,7月零售销售环比下降0.6%;市场期待美联储主席沃什杰克逊霍尔讲话就利率路径和控通胀策略给出更实质性的信号。同时报告分析了工业金属、贵金属、能源金属、战略金属的价格与库存变化,以及推荐了中国宏桥、紫金矿业、华友钴业等重点个股。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需关注美联储政策走向,特别是杰克逊霍尔会议的信号;中国经济持续向好将支撑行业需求;美国消费需求变化影响全球市场;地缘政治事件和关税政策不确定性也是重要变量。报告显示工业金属价格涨跌不一,贵金属表现强势,能源金属价格震荡,战略金属如稀土、钨价格持续上涨。供需关系、宏观经济波动、地缘政治等因素共同影响行业走势。
本周研报重点分析了哪些方向?
本周研报重点分析了美联储政策动向对有色金属市场的影响,中国工业和高技术制造业的经济数据,美国消费需求变化,以及杰克逊霍尔会议的预期。报告详细分析了铜、铝、锌等工业金属,黄金、白银等贵金属,碳酸锂、电解钴等能源金属,以及稀土、钨、钼、锑等战略金属的价格库存变化。同时推荐了中国宏桥、紫金矿业、华友钴业等重点个股。
当前有色金属市场现状如何判断?
当前有色金属市场现状需综合判断美联储政策预期,中国经济数据表现,美国消费需求变化等多重因素。报告显示工业金属价格涨跌分化,铜库存上涨铝库存下跌,贵金属价格显著上涨,能源金属价格震荡,战略金属价格普遍上涨。市场对下半年消费韧性的判断趋于审慎,同时关注杰克逊霍尔会议的实质性信号。供需关系和宏观经济波动是影响市场的主要变量。
研报提示了哪些风险?
研报提示了需求受国内外宏观经济波动影响的风险,供给受极端天气、地缘政治等因素影响的风险,地缘政治事件可能提升避险情绪和需求但对金属供给形成冲击的风险,以及关税政策不确定性风险。报告指出需关注美联储政策转向可能带来的市场波动,中国经济增长放缓可能影响行业需求,美国消费需求降温对全球市场的影响,以及地缘政治事件可能引发的供应链风险。