猜你想问
沃什在杰克逊霍尔会议讲了什么主要内容?
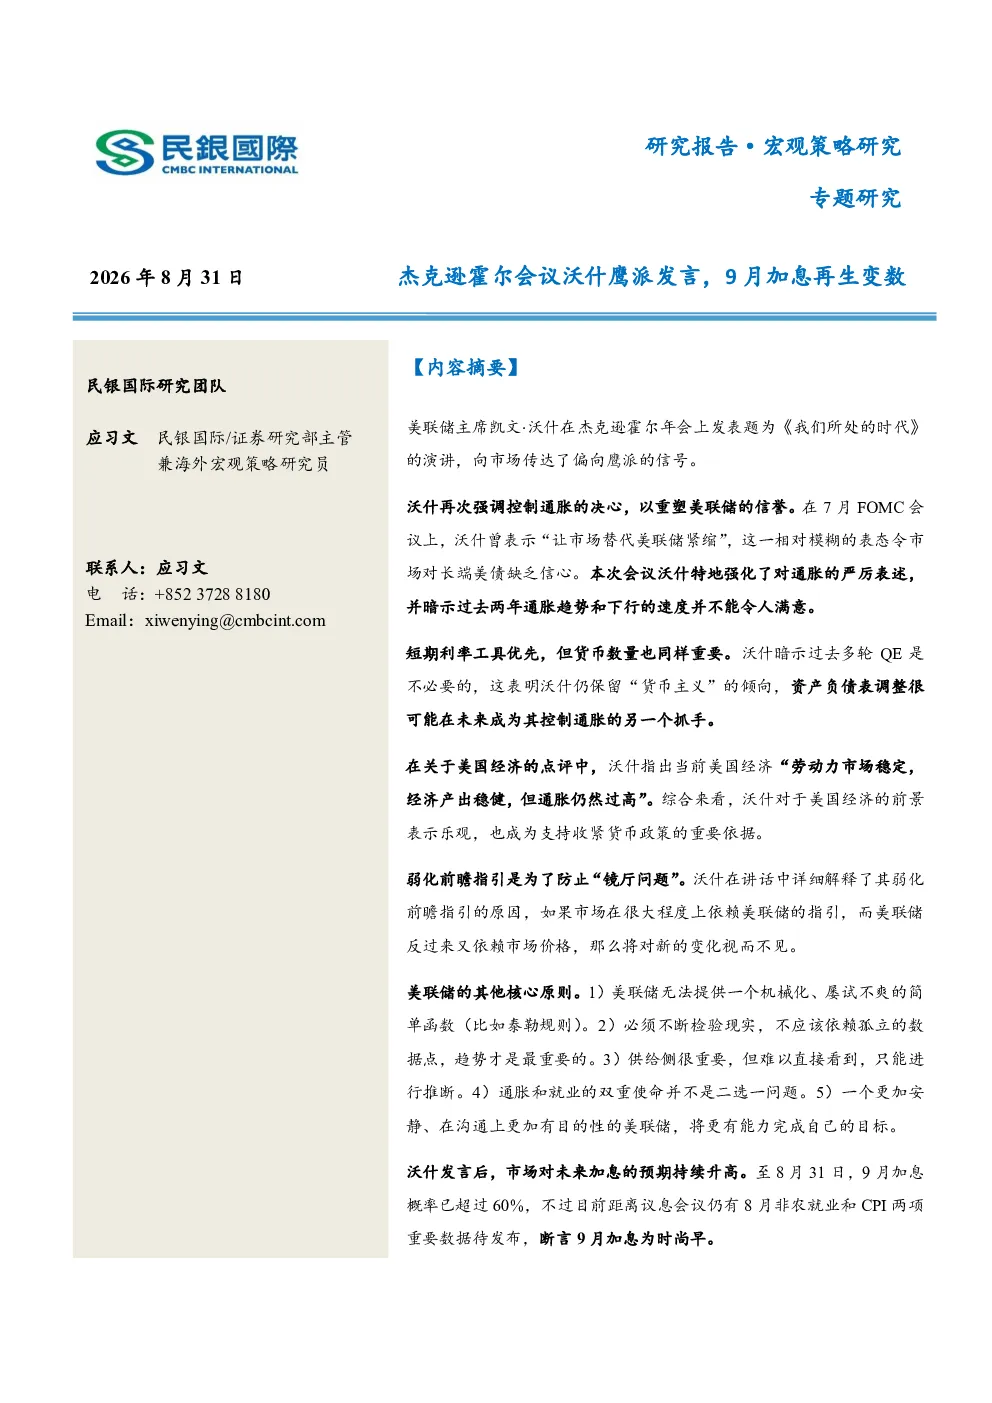
沃什在杰克逊霍尔会议上强调控制通胀的决心,指出过去65个月持续偏高的通胀责任在美联储,PCE价格稳定在2%是坚定目标。他提到夏季通胀数据虽好于预期,但潜在通胀趋势未显著改善,通胀扩散指标和商品价格上涨仍需关注。此外,他强调短期利率是主要政策工具,暗示过去QE不必要,未来可能通过资产负债表调整控制通胀,并指出货币数量同样重要。
报告分析的美联储政策方向有哪些变化?
报告指出美联储政策方向变化包括:短期利率优先,但未来可能通过调整资产负债表作为控制通胀的另一抓手;弱化前瞻指引以避免市场过度揣摩美联储,但特殊时期仍发挥作用;更加安静和有目的的沟通方式。沃什还提到美联储需为AI新环境做好准备,并已启动相关研究。
报告如何分析美国当前经济形势?
报告分析美国经济形势认为,当前美国经济劳动力市场稳定,产出稳健,但通胀仍过高。经济增强的表现包括企业资本开支增长、利润增长、金融条件未受限、消费者支出健康、劳动力市场稳定。然而,通胀数据令人担忧,PCE价格指数12个月涨幅3.7%,六个月折年涨幅4.1%,因此物价是美联储当前主要关注点。
市场对沃什发言的反应如何?
市场对沃什发言反应显著,未来加息预期升高。CME工具显示9月加息概率从不足40%升至超过50%,甚至超过60%。报告指出,距离议息会议尚有8月非农就业和CPI数据待发布,这些将成为加息是否落地的关键影响因素,断言9月加息为时尚早。
研报提示的主要风险有哪些?
研报提示的主要风险包括:通胀数据可能不及预期,影响美联储政策转向;短期利率调整可能对金融市场造成波动;AI新环境下的货币政策有效性存在不确定性;市场对美联储前瞻指引弱化的反应可能引发短期不确定性。
你可能感兴趣
海外宏观周报(2026年第33期):简评沃什在杰克逊霍尔会议上的发言
民银国际2026-08-31
沃什杰克逊霍尔首秀:鹰派定调,加息重回视野
国泰海通证券2026-08-30
狡黠的模糊会弥合分歧还是放大波动?杰克逊霍尔年会沃什发言点评
长城证券2026-08-29
中金公司点评美联储沃什杰克逊霍尔讲话:修复鹰派信誉
未知机构2026-08-30
鲍威尔杰克逊霍尔会议发言点评:美联储9月加息75bp概率提升,并将维持高利率直至通胀问题彻底解决
东兴证券2022-08-28
2026年沃什杰克逊霍尔会议讲话点评:重建通胀信誉,重塑政策框架
招商银行2026-08-30
——2026年9月美联储议息会议点评:美联储鹰派加息,沃什开启独立之路
国泰海通证券2026-09-17
鲍威尔在2023年杰克逊霍尔会议发言点评:美联储加息尾声的偏“鹰”表态
国泰君安证券2023-08-26
大类资产配置周报:杰克逊霍尔会议释放鹰派信号,加息预期重新抬升
招商期货2026-08-30
黄金周报:沃什杰克逊霍尔首秀放鹰,上周国际金价大幅回调
东方金诚2026-09-01