猜你想问
宁波银行这份财报的核心内容是什么?
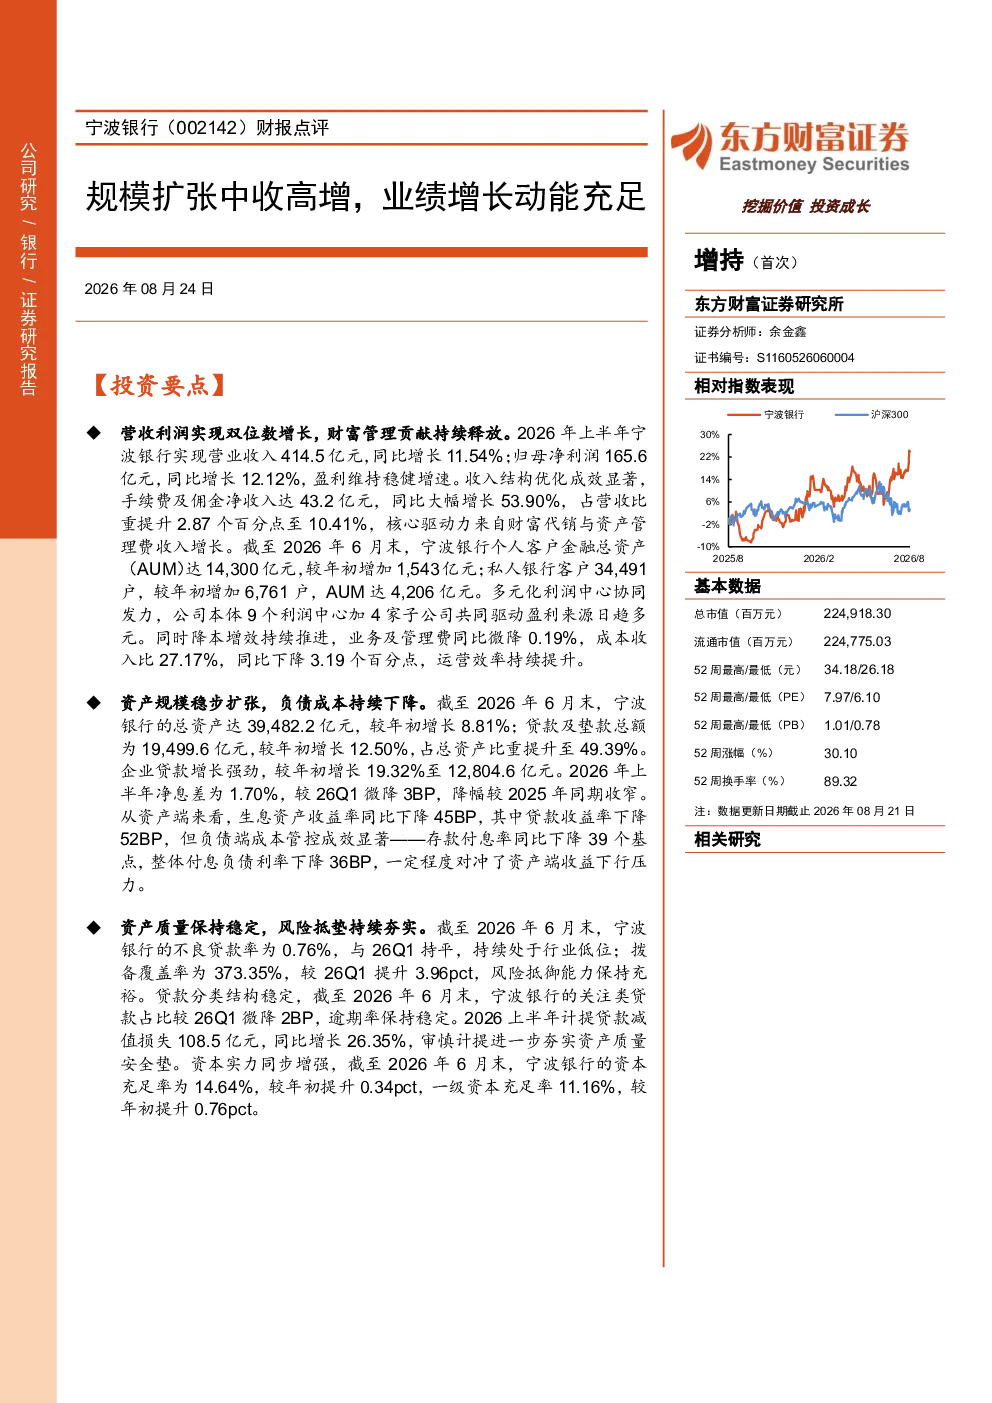
宁波银行2026年上半年实现营业收入414.5亿元,同比增长11.54%;归母净利润165.6亿元,同比增长12.12%。财富管理贡献突出,手续费及佣金净收入达43.2亿元,同比增长53.90%,占营收比重提升至10.41%。个人客户金融总资产(AUM)达14,300亿元,较年初增加1,543亿元。
银行业财富管理赛道的发展趋势如何?
银行业财富管理正经历快速发展,手续费及佣金收入成为重要增长点。宁波银行财富管理贡献显著提升,主要得益于财富代销与资产管理费增长。行业趋势显示,AUM规模扩张和客户结构优化是关键方向,银行需加强财富管理能力以提升竞争力。
这份研报重点分析了宁波银行的哪些方面?
研报重点分析了宁波银行的营收利润增长、财富管理贡献、AUM规模扩张、多元化利润中心协同以及降本增效进展。同时,也关注了资产负债结构、负债成本控制、资产质量稳定性、风险抵垫情况等关键财务指标。
当前银行市场的现状如何?
当前银行市场呈现稳健发展态势,宁波银行等头部银行在营收利润、财富管理等方面表现突出。行业普遍面临资产规模扩张、负债成本下降、资产质量稳定等挑战,同时需关注宏观经济环境对银行业的影响。
研报提示了哪些风险点需要注意?
研报提示需关注宏观经济下行超预期的风险,这可能影响银行业资产质量和盈利能力。此外,资产质量恶化和行业净息差下行超预期也是潜在风险点。银行需持续加强风险管理,优化资产负债结构以应对不确定性。
你可能感兴趣
2015年财报点评:管材龙头业绩稳定高增,拓市场扩规模成长空间仍不小
建筑建材东兴证券2016-04-08
公司动态点评:业绩增长动能充足,延续高增态势
基础化工长城证券2022-04-28
2024年报、2025一季报点评2024年业绩高增57%,高值化利用产品增长动能充足
东吴证券2025-05-04
财报点评业绩同比增幅亮眼,后续增长动能充足
东方财富2025-11-03
营收规模迈上新台阶,充足订单支撑业绩持续高增
交通运输太平洋证券2023-03-31
2023年半年度业绩预告点评:业绩高增,动能充足
食品饮料民生证券2023-07-10
2022年中报业绩预告点评:业绩逆势高增,内生成长动能充足,下半年值得期待
民生证券2022-07-03
营收高增业绩提速,订单充足现金流大幅增长
建筑建材安信证券2021-04-20
2023年报点评:营收利润齐增长,24Q1实现高增,AI+智能汽车贡献增长动能
电子设备东方财富2024-03-27
2024年三季报点评:公司营收业绩持续高增,未来业绩看点充足
华创证券2024-11-01