猜你想问
这份研报主要分析了什么内容?
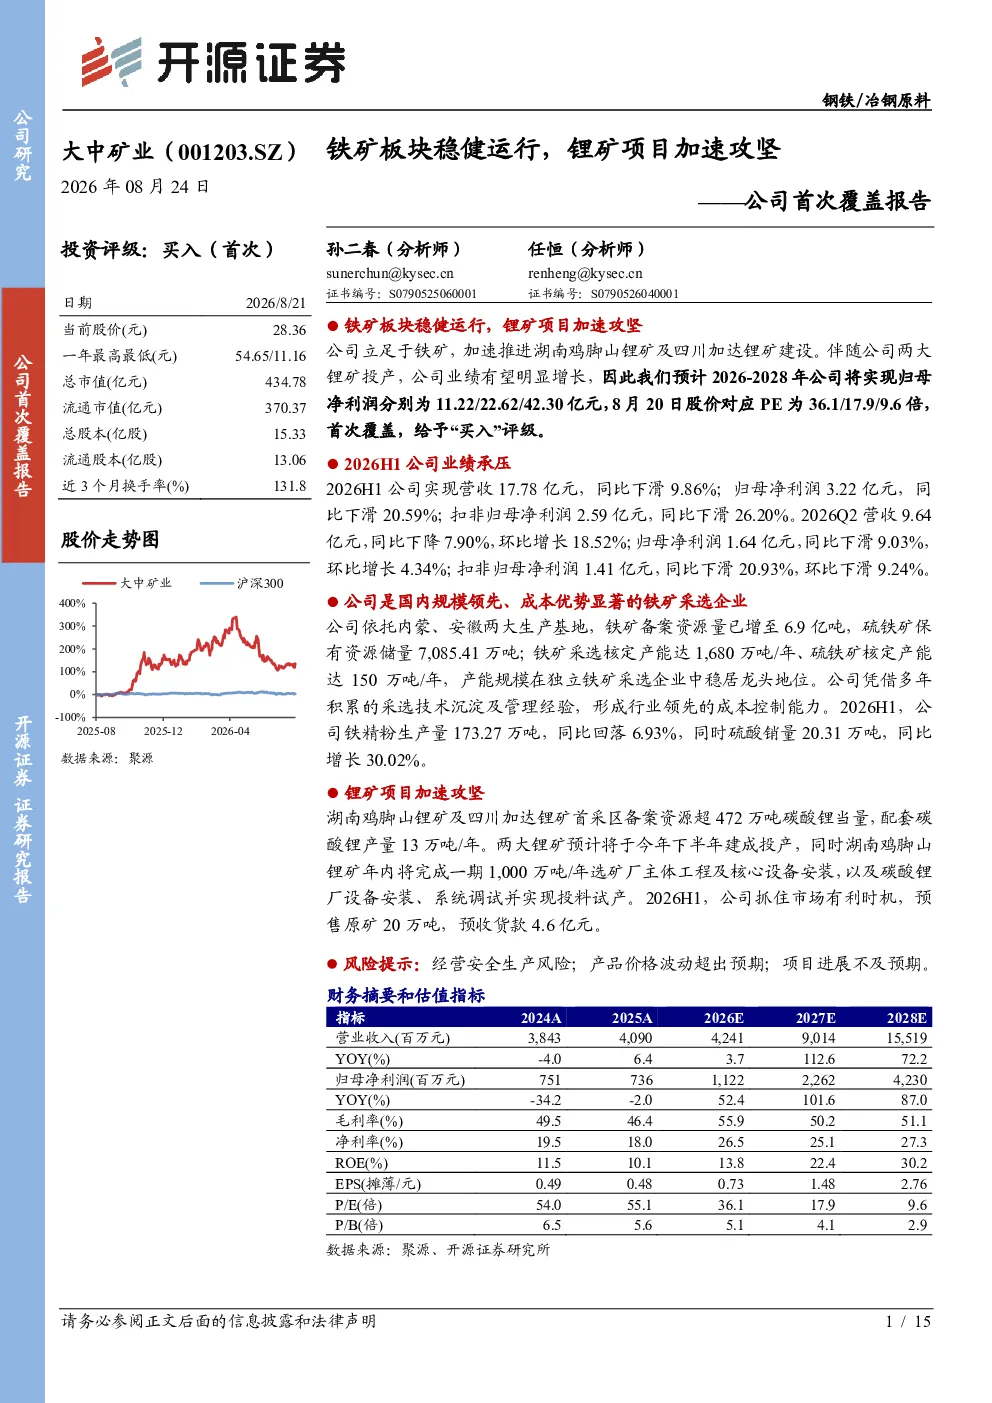
本报告重点分析了公司构建“铁矿+锂矿”双轮驱动发展格局,其中铁矿板块稳健运行,锂矿项目加速攻坚。报告显示,公司是国内规模领先、成本优势显著的铁矿采选企业,铁矿备案资源量6.9亿吨,采选核定产能1680万吨/年。锂矿方面,湖南鸡脚山和四川加达两大锂矿首采区备案资源超472万吨碳酸锂当量,配套碳酸锂产量13万吨/年,预计下半年建成投产。此外,公司深化锂盐布局,扩大“一期年产4万吨碳酸锂项目”至年产4万吨,并设立合资公司推进“年产20万吨锂盐项目”。报告还提到,2026H1公司业绩承压,营收17.78亿元,同比下滑9.86%;归母净利润3.22亿元,同比下滑20.59%。硫酸业务量价齐增,2026H1硫酸销量20.31万吨,同比增长30.02%,平均售价同比增长93.79%。
当前锂矿行业发展趋势如何?
当前锂矿行业发展趋势呈现加速整合与产能扩张的特点。随着新能源汽车需求的持续增长,锂资源的重要性日益凸显,推动行业向规模化、集约化方向发展。国内锂矿企业积极布局海外资源,提升全球供应链控制能力。技术进步如提锂工艺的优化,也在降低成本、提高资源利用率。同时,碳酸锂等锂盐产品价格触底回升,为行业带来新的发展机遇。然而,市场竞争加剧、环保政策趋严等因素也带来挑战,行业洗牌加速,头部企业优势更加明显。
报告主要关注了公司的哪些方面?
报告主要关注了公司“铁矿+锂矿”双轮驱动的发展战略。在铁矿板块,报告强调了公司规模领先、成本优势显著的特点,以及其6.9亿吨备案资源量和1680万吨/年的采选核定产能。在锂矿板块,报告重点分析了湖南鸡脚山和四川加达两大锂矿项目的进展,以及公司配套的碳酸锂产能布局。此外,报告还考察了公司锂盐业务的深化布局,如扩大碳酸锂产能和设立合资公司推进年产20万吨锂盐项目。报告还披露了公司2026H1的业绩表现,包括营收、净利润下滑,以及硫酸业务量价齐增的情况。
当前市场对铁矿和锂矿板块的判断是什么?
当前市场对铁矿板块判断相对稳健,主要基于国内资源禀赋优势和企业成本控制能力。国内铁矿资源丰富,政策支持力度大,头部企业在资源、技术、规模上具备明显优势,行业集中度较高。对于锂矿板块,市场关注度高,主要受新能源汽车需求驱动。随着碳酸锂价格触底回升,锂矿企业盈利能力有所改善,但行业仍面临产能过剩、价格波动等风险。市场预计未来几年锂需求将持续增长,但行业将进入调整期,优胜劣汰加剧。
研报提示了哪些主要风险?
研报提示了公司面临的主要风险包括:经营安全生产风险,矿业开采 inherently 存在安全风险,可能影响生产运营;产品价格波动超出预期,铁矿石和碳酸锂等主要产品价格受供需关系、宏观经济等多重因素影响,价格波动可能影响公司盈利;项目进展不及预期,锂矿项目建设和达产进度存在不确定性,可能影响公司战略目标的实现。此外,环保政策趋严也可能带来合规成本上升的压力。