猜你想问
东方财富2026年半年报主要财务数据表现如何?
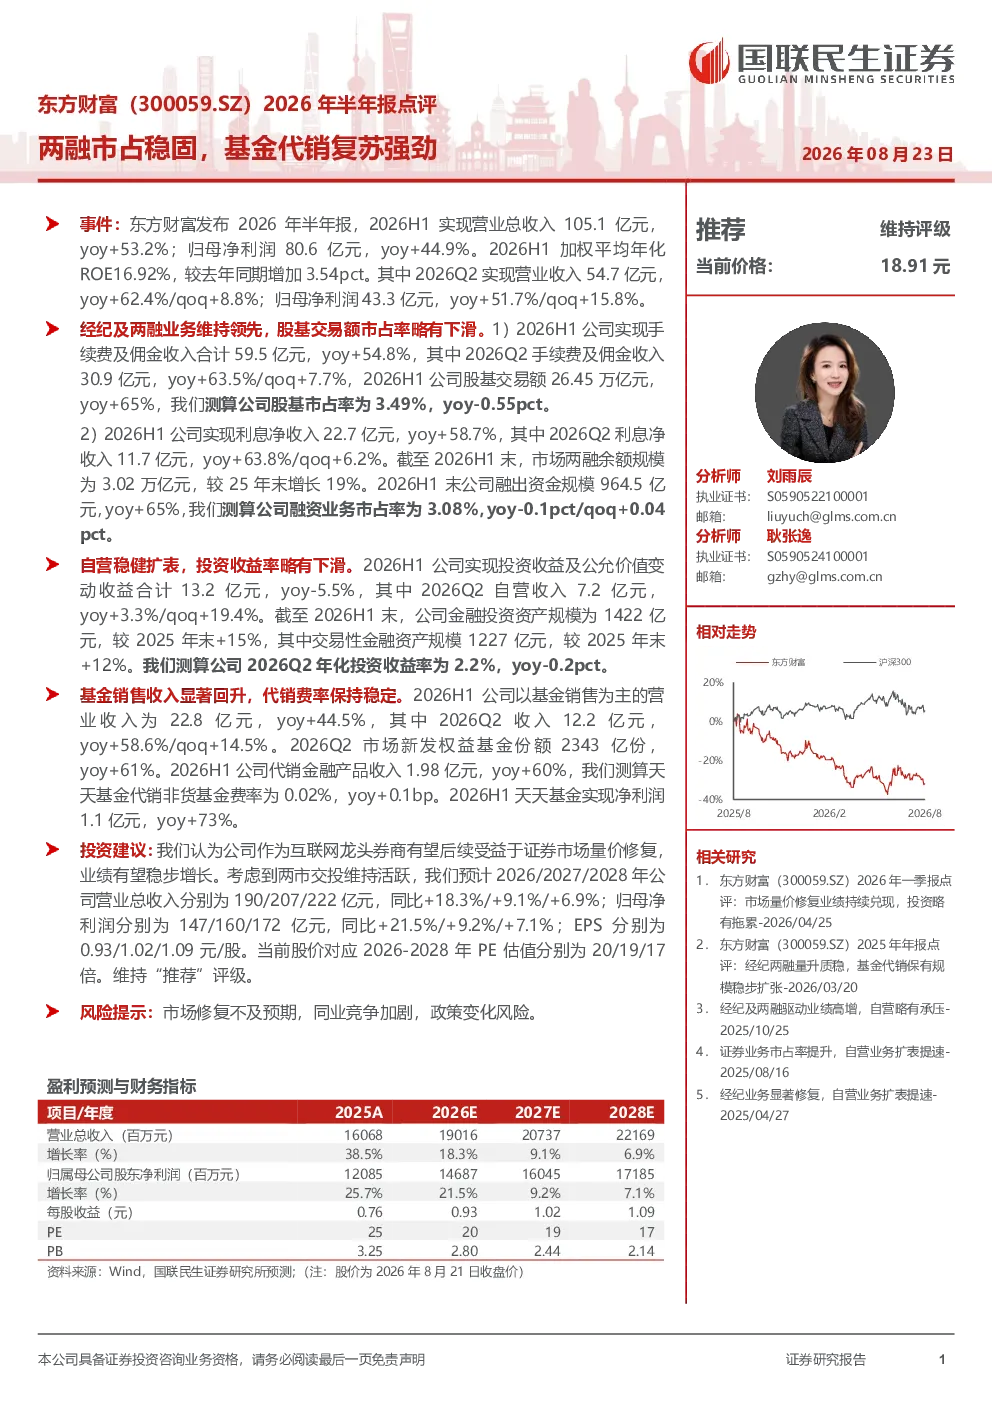
东方财富2026年半年报显示公司业绩强劲增长。2026H1营业总收入105.1亿元,同比增长53.2%;归母净利润80.6亿元,同比增长44.9%;加权平均年化ROE16.92%,较去年同期增加3.54个百分点。其中,2026Q2营业收入54.7亿元,同比增长62.4%,环比增长8.8%;归母净利润43.3亿元,同比增长51.7%,环比增长15.8%。
报告对东方财富经纪及两融业务有何分析?
东方财富经纪及两融业务保持领先,但股基交易额市占率略有下滑。2026H1手续费及佣金收入59.5亿元,同比增长54.8%;股基交易额26.45万亿元,同比增长65%,市占率为3.49%,同比下降0.55个百分点。2026H1利息净收入22.7亿元,同比增长58.7%;融出资金规模964.5亿元,同比增长65%,融资业务市占率为3.08%,同比下降0.1个百分点,环比上升0.04个百分点。
报告如何看待东方财富自营业务的发展趋势?
东方财富自营业务稳健扩表,但投资收益率略有下滑。2026H1投资收益及公允价值变动收益13.2亿元,同比下降5.5%;自营收入7.2亿元,同比增长3.3%,环比增长19.4%。截至2026H1末,金融投资资产规模1422亿元,同比增长15%,其中交易性金融资产规模1227亿元,同比增长12%。2026Q2年化投资收益率为2.2%,同比下降0.2个百分点。
报告对证券行业市场现状有何判断?
东方财富作为互联网龙头券商,业绩有望受益于证券市场量价修复。报告显示,公司2026H1业绩强劲增长,手续费及佣金收入、股基交易额等关键指标均实现显著增长,表明市场活跃度提升。同时,基金销售收入显著回升,代销费率保持稳定,反映行业整体复苏趋势。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场修复不及预期,同业竞争加剧,政策变化风险。具体而言,市场修复情况直接影响公司经纪及两融业务收入,同业竞争加剧可能压缩利润空间,政策变化则可能带来合规及业务模式调整压力。